IMF 总裁格奥尔基耶娃在东盟峰会期间警告,全球经济正依靠 AI 支撑,过度依赖可能危及金融稳定。IMF 估计,AI 企业之间的循环融资规模已超过 1 万亿美元,其中约三分之二来自债务融资。
这个判断的分寸值得先说清楚:格奥尔基耶娃认为近期的市场波动属于有序调整,不太可能演变成系统性风险;但她同时给出了最坏情景的量化指标——2026 年美股可能下跌 20%,2028 年全球经济产出比基准预测低 1.1%。所以它更像一次对「增长结构过度集中」的风险提示,而非末日预警。
一、「单腿站立」说的是什么
格奥尔基耶娃用了「单腿站立」这个比喻。全球经济过去由多条腿共同支撑,现在大部分重量压在 AI 这一条上;这条腿一旦晃动,金融稳定就会受影响。
IMF 的判断有明确的边界:警告建立在「过度依赖」这个前提上,触发条件是信心突然崩塌、资金大规模撤离。监管干预、市场自我修复、技术迭代都可能打断这条路径。把「最坏情景」直接读成「预测」,同样会误判这份警告的性质。
循环融资的规模也不是凭感觉估的。多家报道转述的 IMF 口径是:AI 企业间循环融资已超 1 万亿美元,约三分之二来自债务融资。债务占比高,是她特别强调的一点。
二、钱为什么会在产业链内部转圈
循环融资的核心机制,是资金在产业链内部转圈:资本方(科技巨头、金融机构、主权基金)把钱投向 AI 公司,AI 公司拿到钱后大部分用来采购芯片、云服务和数据中心基础设施,而这些产品的供应商,恰好又是当初的投资方之一,资金由此流回投资方。
这在短期内能推高营收、美化报表、维持估值,但依赖的是持续的信心与不断放大的预期。更关键的是债务占比:股权融资亏完就结束,债务融资还要还本付息,一旦现金流断裂,违约风险会沿担保链传导。

循环融资的资金回路
需要克制的是给这个回路补上没有信源的精确数字。公开材料里能确认的是 1 万亿美元与约三分之二债务占比;至于「多少笔交易」「权益与债务各多少亿」「是否还有更大的未披露规模」,不同报道口径不一,IMF 的公开表述里没有可直接照搬的拆分。把这些当成确定事实写进分析,只会让判断建立在虚构的精度上。
这里还有一个容易被跳过的前提:循环融资之所以能持续,靠的是每一环都相信下一环会继续扩张。投资方相信 AI 公司能兑现收入,AI 公司相信供应商的产能与交付,供应商相信资本方的注资不会停。信心本身不是问题,问题在于当三条信念共用同一个信号源——AI 板块的估值——时,它们会同时转向。这也是为什么 IMF 用「单腿站立」而不是「泡沫」来描述当前结构:前者说的是相关性过高,后者说的是价格偏离,两者需要完全不同的应对。
对政策制定者而言,观察口径也因此不同。价格偏离可以用估值指标衡量,相关性过高则需要看金融系统对单一板块的风险敞口:银行授信、债券持仓、担保承诺、以及主权基金与产业资本的集中度。这些数字通常不在 AI 公司的财报里,而散落在金融机构的风险披露中,收集难度更高,却更接近 IMF 所说的「金融稳定」含义。
三、风险沿哪三条路径传导
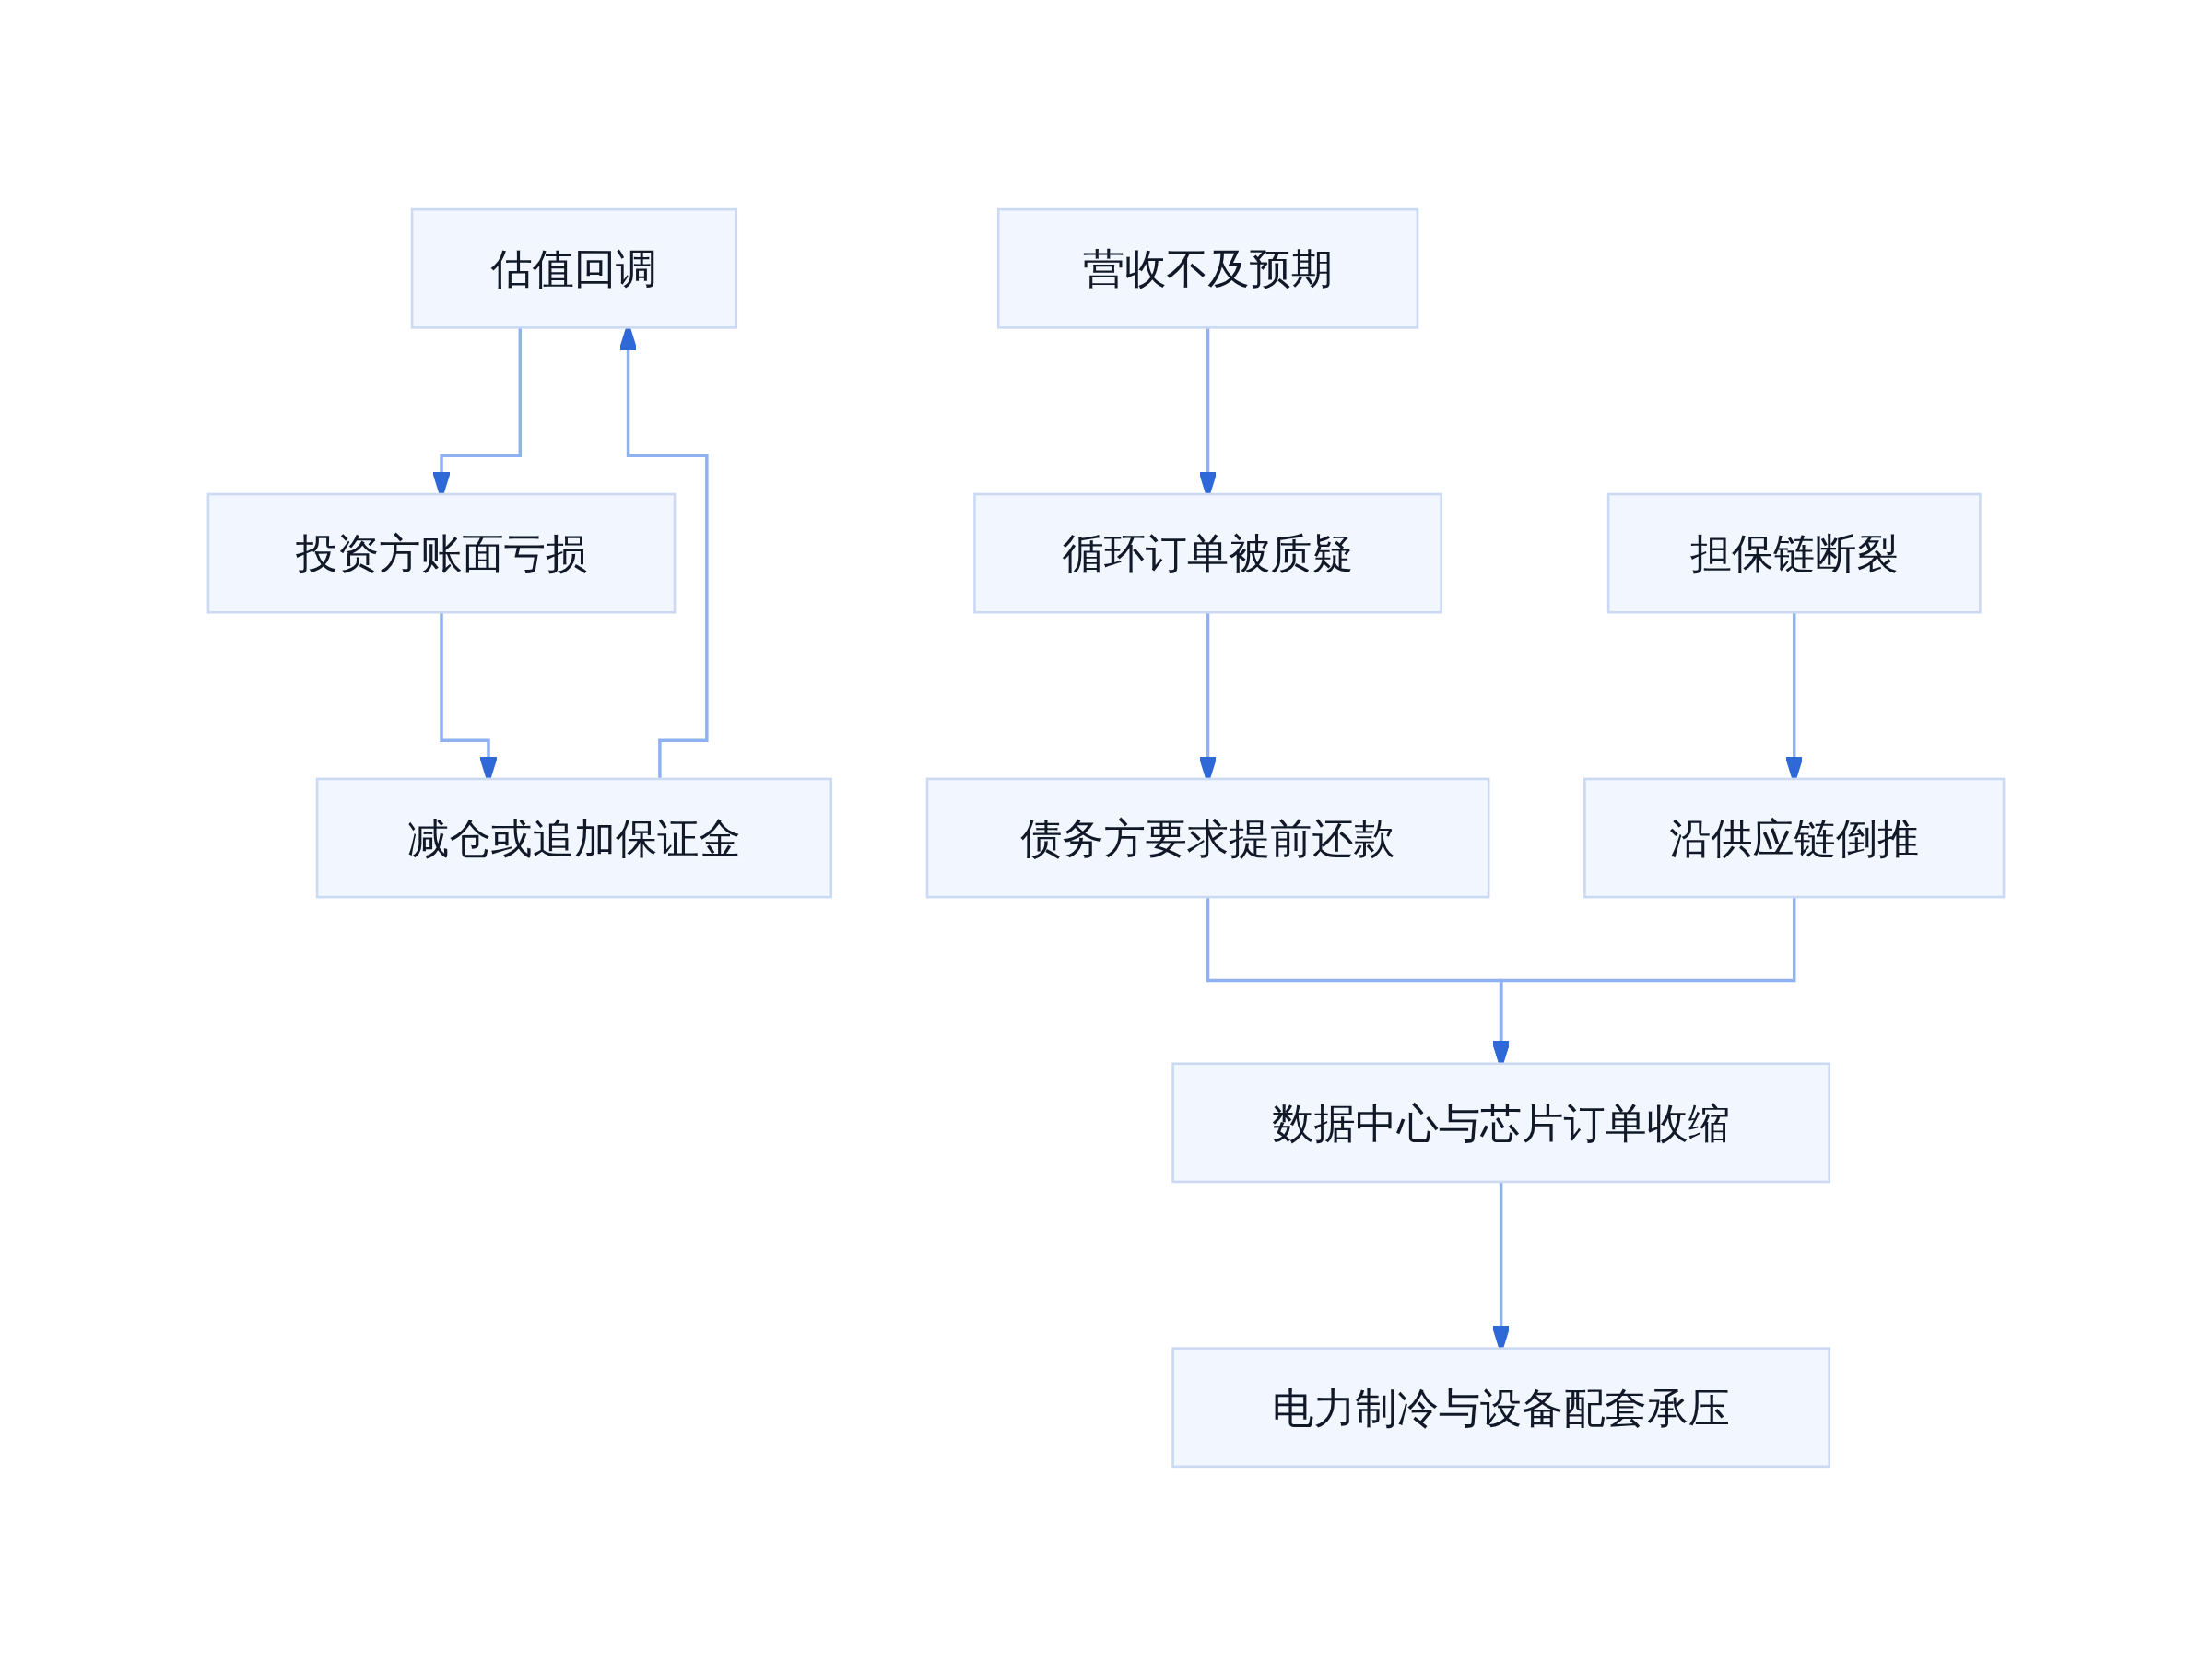
第一条是估值回调引发账面亏损。AI 公司估值高企,投资方持有的股权价值缩水;亏损足够大时会被迫减仓或追加保证金,进而压低更多 AI 公司的估值,形成负反馈。
第二条是营收不及预期暴露循环结构。若产品卖不动、云服务订阅不达标,那些由循环订单支撑的营收就会被审计质疑,投资方账面收益归零,债务方要求提前还款。这一条最容易被忽略,因为它不表现为价格暴跌,而表现为对既有数字的重新解释。
第三条是担保链断裂。科技巨头为 AI 客户提供融资担保,客户违约时担保方需要垫付,资金链会沿供应链倒推。三条路径的共同点是:触发点都在信心与账期,而不是技术本身。
从估值回调到实体经济
四、IMF 给出的两端:有序调整与最坏情景
把 IMF 的两组数字分开看,会更容易理解它为什么既警告又不恐慌。
一组是金融市场维度:最坏情景下 2026 年美股可能下跌 20%。另一组是实体经济维度:2028 年全球经济产出比基准预测低 1.1%。前者发生在资本市场,后者要通过投资收缩、消费下降、就业减少才能传导到真实经济,中间隔着好几个环节。
IMF 也提到正面因素:AI 支出正在支撑当前需求,未来十年的生产率提升每年可能为全球增长贡献约 0.5 个百分点。这是判断「有序调整」而非「系统性崩溃」的依据之一。
落到实体层面时,连锁反应往往不在 AI 财报里。数据中心建设放缓会影响电力、制冷、建筑等配套行业;芯片订单减少,半导体设备商首当其冲;云服务收入下降,会压缩 IT 外包与运维的招聘预算。这些传导都不需要危机发生,只需要资本开支节奏变慢。
五、接下来盯三个可核验信号
第一,盯订单真实性。重点不是营收增速,而是收入里有多少来自最终客户、多少来自投资方生态内的采购。若后者占比持续上升,营收质量就值得重新评估。
第二,盯债务偿还能力。约三分之二的债务占比意味着利息与本金是硬约束。后续若出现再融资成本上升、担保条款收紧或提前还款条款被触发,说明压力已从股权端蔓延到债权端。
第三,盯资本开支口径有没有下修。这是把金融波动接到实体经济的关键变量:数据中心、芯片、电力配套的订单变化,比股指涨跌更能说明 1.1% 产出缺口的风险是否在累积。
对读者来说,这份警告最实用的部分不是「会不会崩」,而是它给出了一组可跟踪的观察点。当增长支柱高度集中时,真正需要管理的不是情绪,而是自己能不能看见订单、债务和资本开支这三条线的实时变化。
参考文献
- IMF 敲响警钟:AI 循环融资规模超 1 万亿美元 - 财联社,格奥尔基耶娃东盟峰会表态与最坏情景指标
- IMF 总裁警告全球经济「单腿站立」 - 环球市场播报,1 万亿美元与三分之二债务占比
- IMF sees AI spending supporting demand, productivity gains - 有序调整判断与约 0.5 个百分点生产率贡献
延伸入口
- 原文归档:tobemagic.github.io/ai-magician…
- 公众号:计算机魔术师