企业一旦被以非法吸收公众存款立案,最先失控的往往不是资金,而是信息。业务部门在自查,财务在补账,高管在互相询问,外部投资人开始挤兑。刑事合规部门此时的任务不是安抚,而是把混乱的事实收拢成一条可以被司法机关读懂的证据链。这条链条的质量,直接决定企业是被认定为不知情的经营主体,还是被认定为共同犯罪的一环。
第一步是把定性边界划清楚
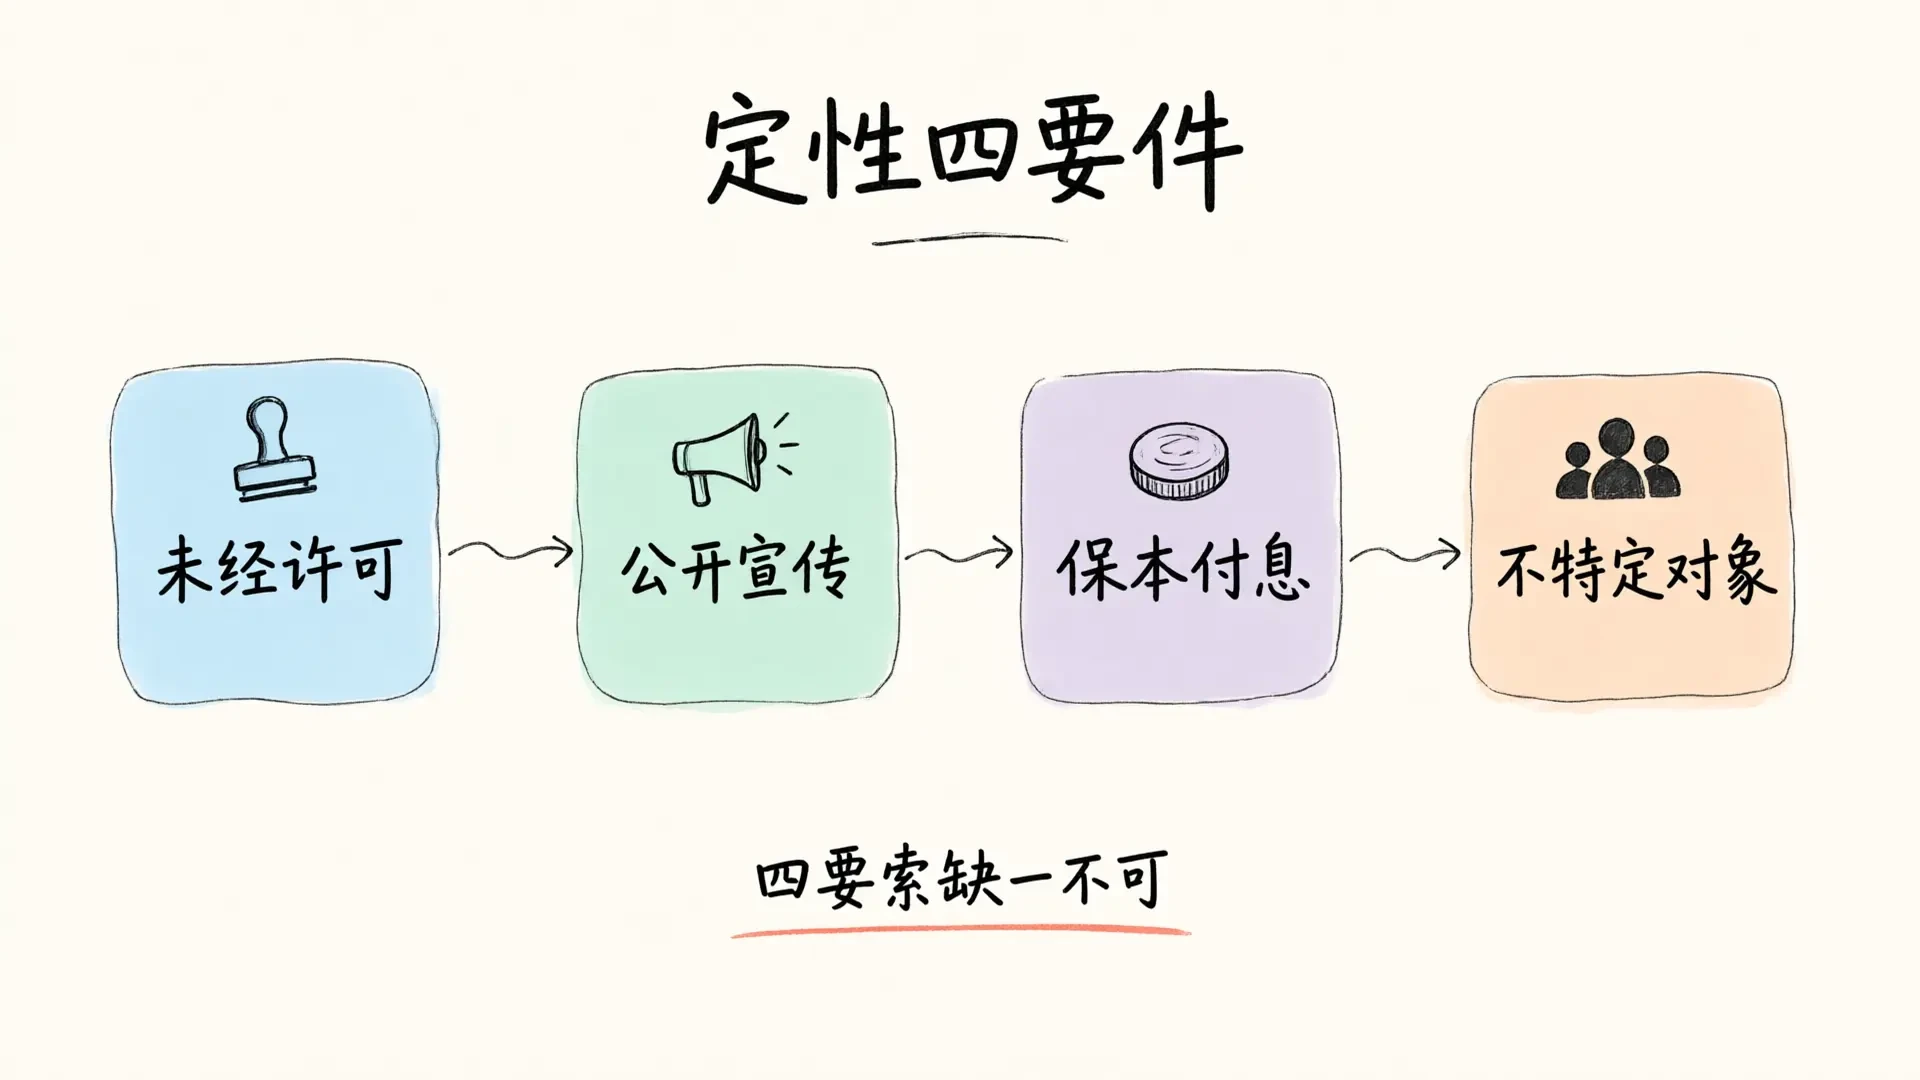
非法吸收公众存款罪的核心构成是未经许可、向社会公开宣传、承诺还本付息、向不特定对象吸收资金,四个要件缺一不可。刑事合规部门介入后的第一件事,是组织业务、财务、法务共同还原三类事实:资金来源与去向、宣传口径与渠道、参与人员与层级。这三类事实决定案件的基本走向。
这里最容易出错的是由业务部门单独完成自查。业务人员对自身行为天然带有辩解倾向,容易把公开宣传描述为老客户介绍,把保本承诺描述为个别员工的口头表述。合规部门需要以合同、宣传物料、聊天记录、银行流水等客观证据为准,反向核验陈述。
证据固定要抢在时间前面
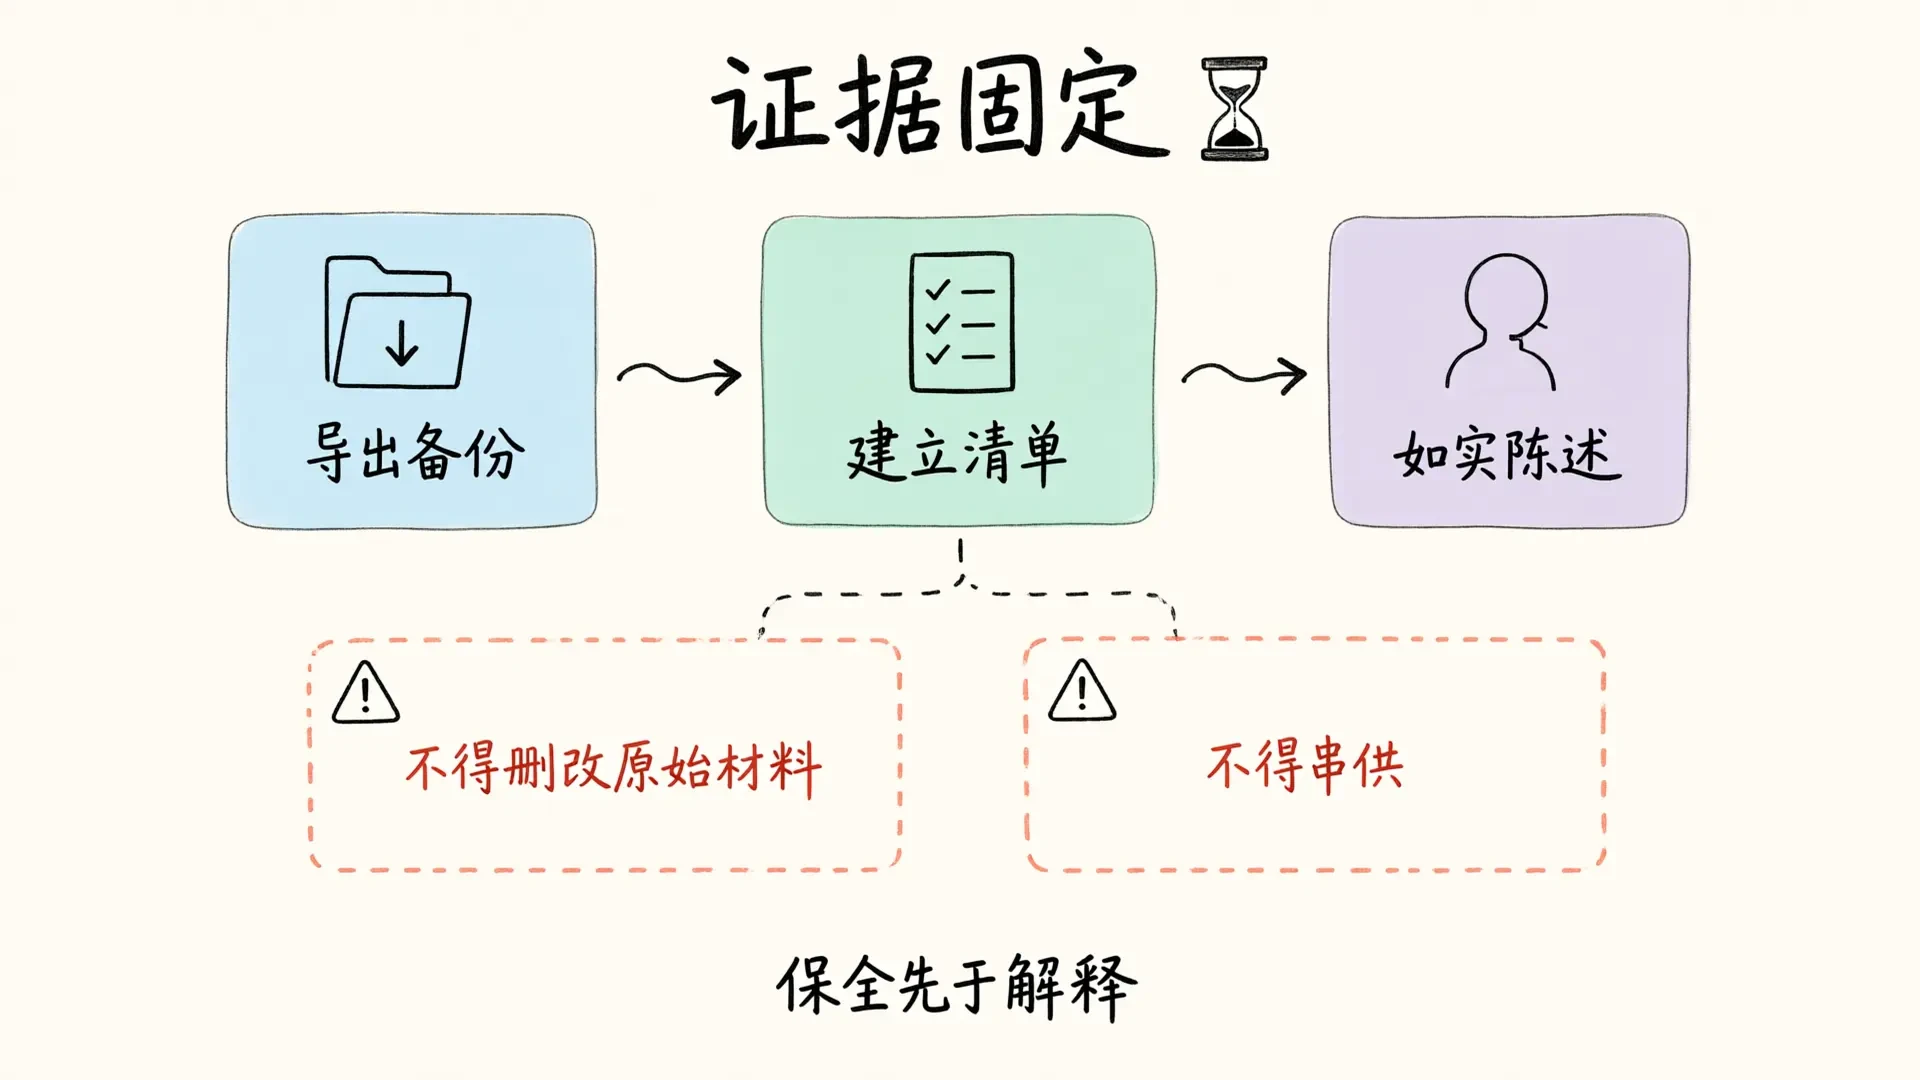
涉案企业的证据有两个特点:易灭失、易被误改。财务系统可能被清理,宣传素材可能被下架,员工群聊可能被解散。合规部门应在第一时间启动证据保全,对账目、合同、宣传材料、内部审批记录做完整导出与备份,形成带时间戳的证据清单。
固定证据时有两条纪律。一是不得删改任何原始材料,删除行为本身可能被评价为毁灭证据。二是不得统一口径组织员工串供,这类操作在实务中极易被识别,反而加重单位责任。合规部门能做的是提供法律告知,让员工如实陈述,而不是统一说法。
人员分层决定责任分配
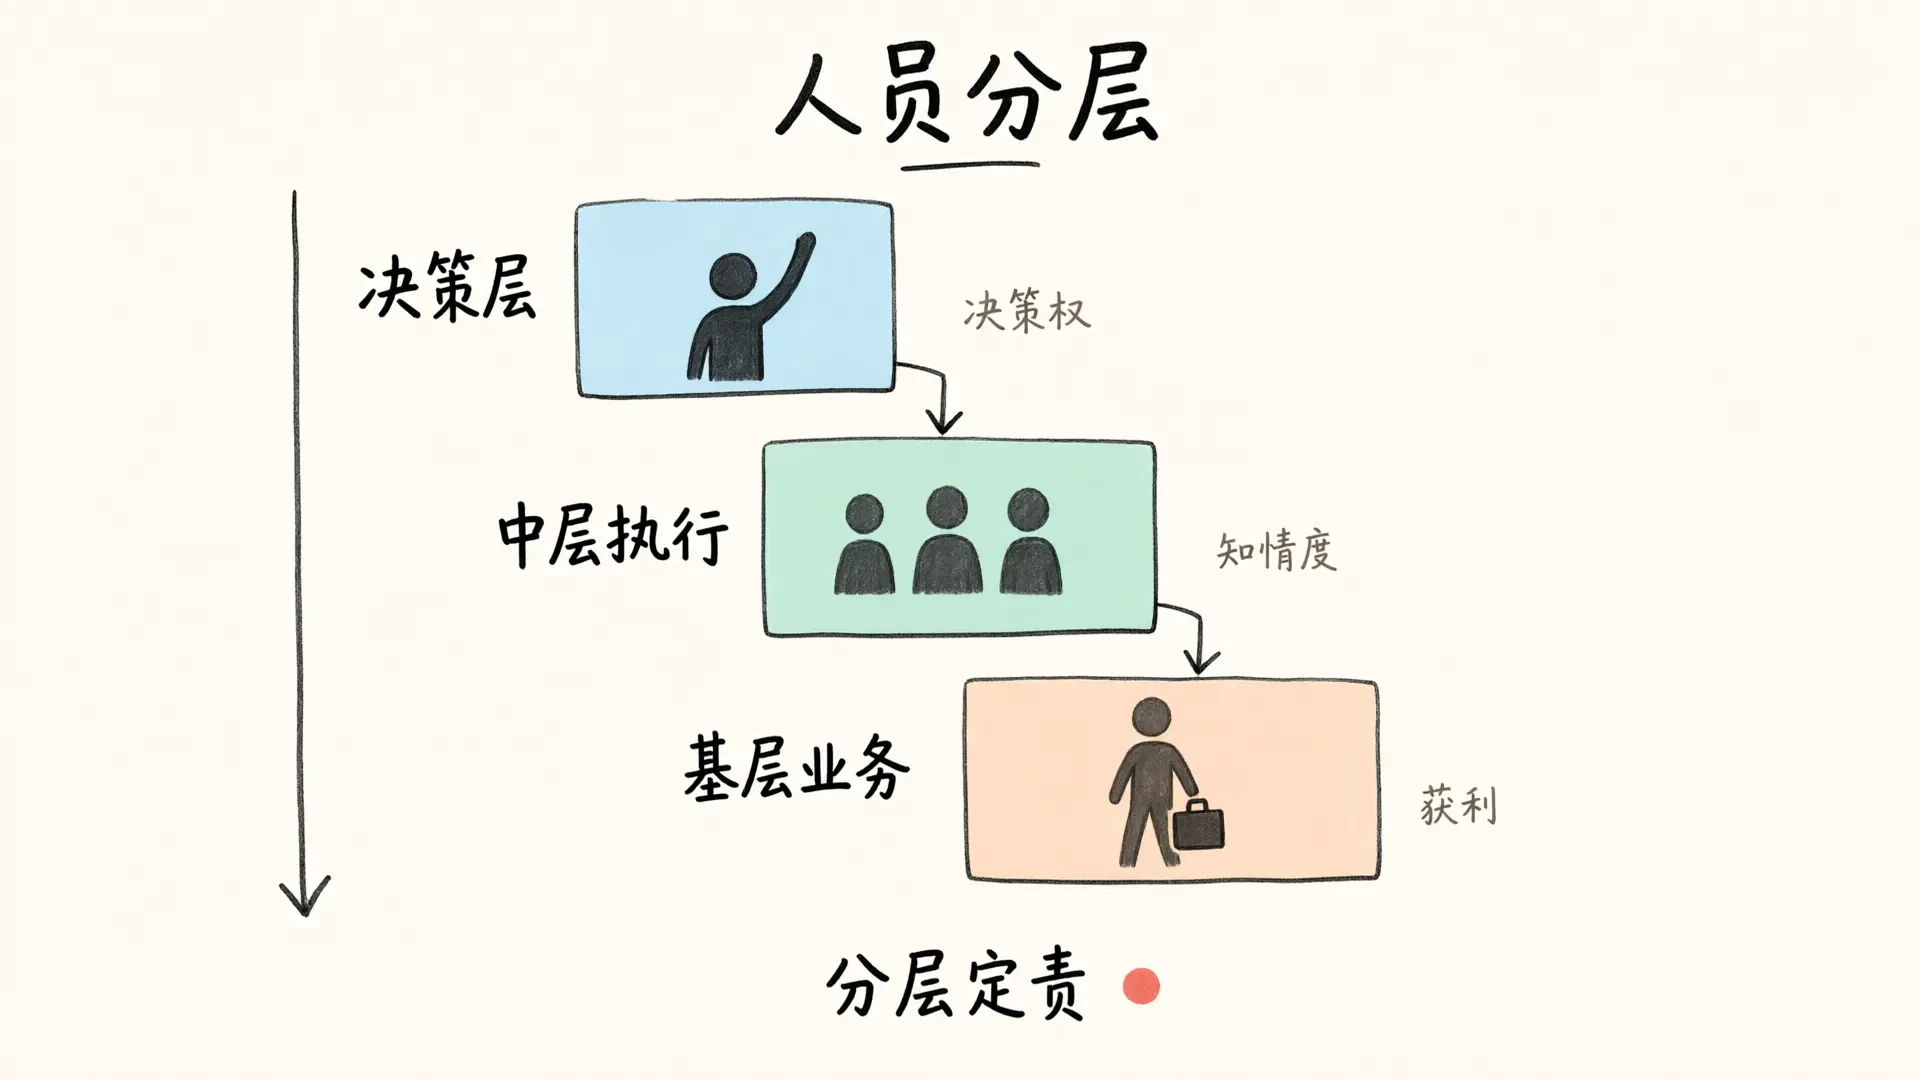
涉众型经济案件中,责任并非平均分布。合规部门需要按决策权、知情度、获利情况三个维度对公司人员进行分层,区分实际控制人与决策层、中层执行者、基层业务人员。分层结果既服务于内部风险处置,也服务于后续辩护策略。
对决策层,重点是还原决策过程与主观明知;对中层,重点是其是否具备识别违法性的条件与是否提出过异议;对基层,重点是其获利是否与业绩提成挂钩。这三条线分开梳理,才能避免全案被简单按职位高低归责。
刑民交叉的风险要同步管理
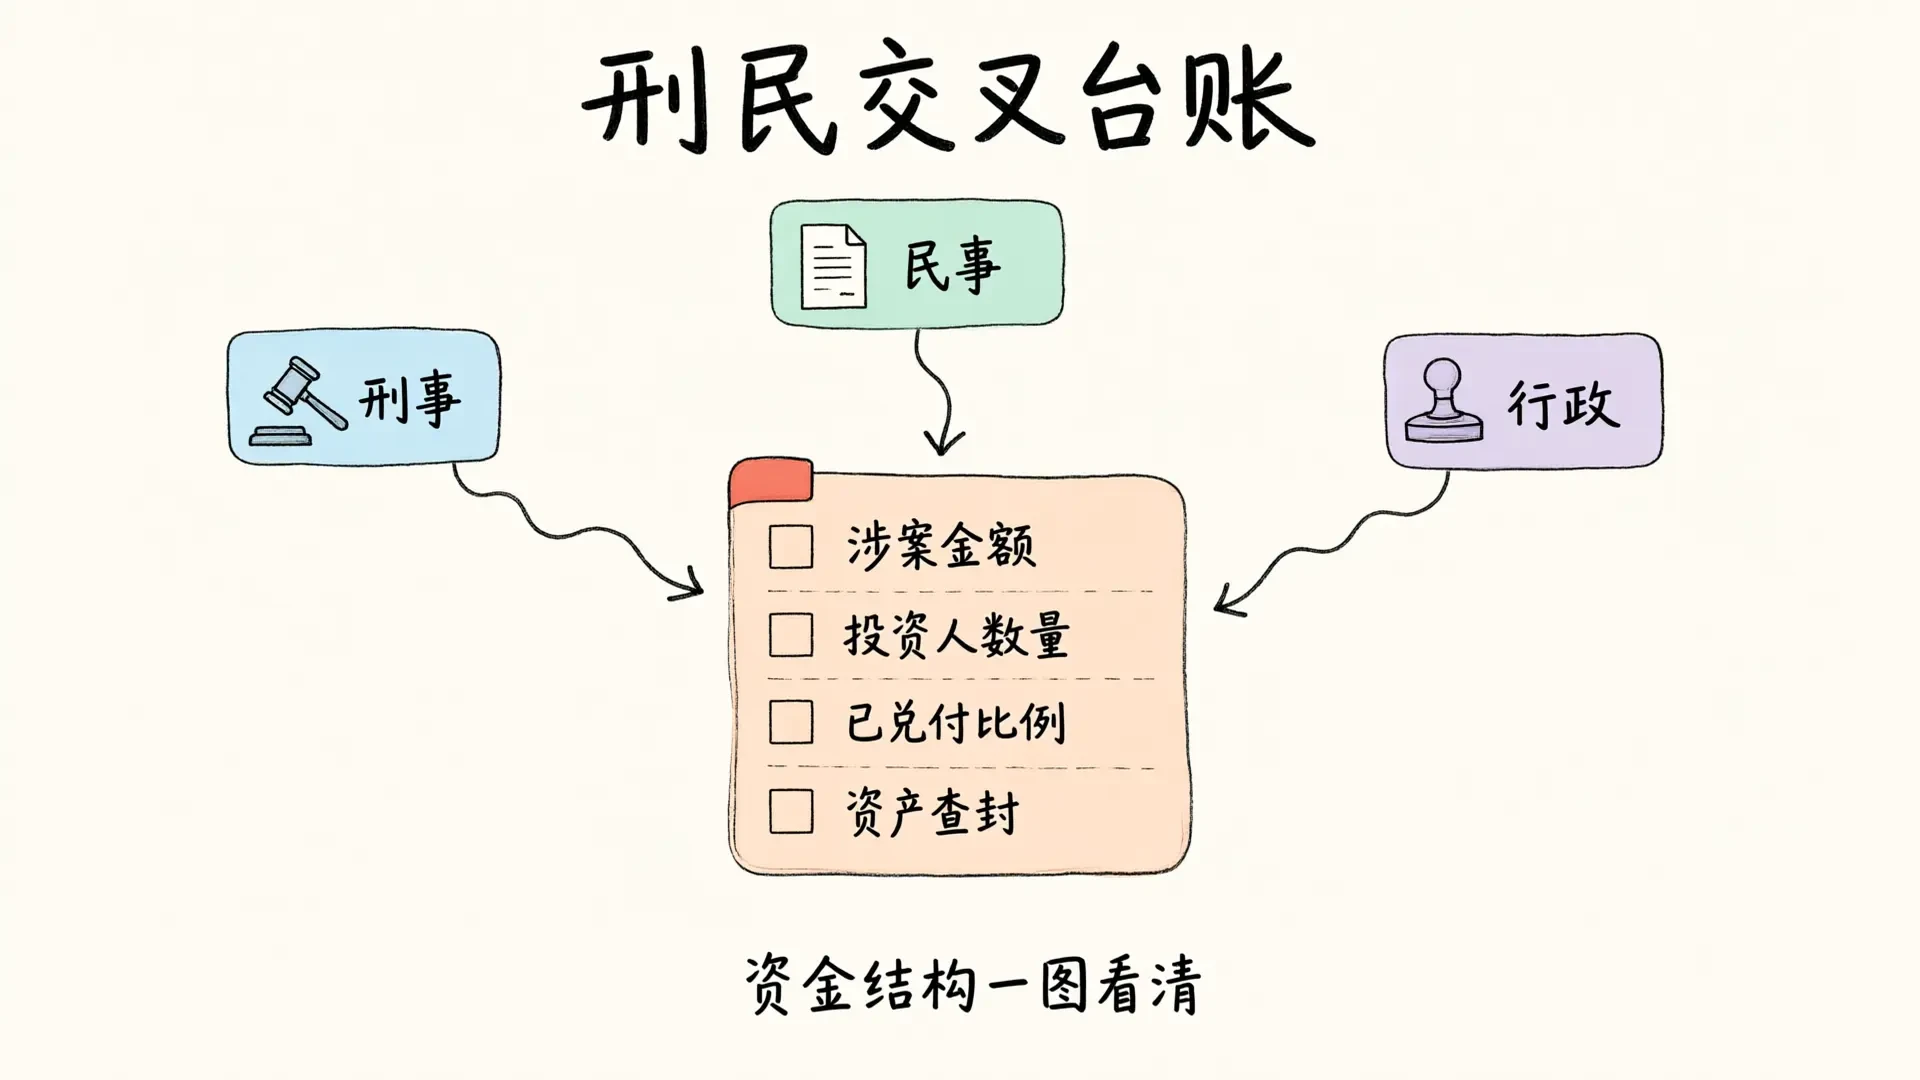
非法吸收公众存款案件从来不是单纯的刑事问题。资金端涉及大量民事借贷关系,资产端涉及抵押、担保、股权质押,行政端可能同时面临监管处罚。合规部门必须建立刑民交叉的处置台账,把涉案金额、投资人数量、已兑付比例、资产查封情况逐项登记。
台账的价值在于可视化。一张清晰的资金流向图,能让办案机关在短时间内理解企业的资金结构,也能让企业在退赔方案上掌握主动。数据化的呈现方式,比几十页的文字说明更有效。
合规整改要能经得起回看
案件推进过程中,合规部门的另一条主线是制度回填。融资模式、宣传审核、资金归集、员工行为规范,这四项是此类案件的高发环节。整改不是写一份制度文件,而是要把审批节点、留痕要求、异常报告路径落到具体岗位。
同道刑辩团队在办理经济犯罪与涉企业犯罪案件时,习惯把这套工作拆成可交付的模块:事实梳理报告、证据清单、人员分层表、风险台账、整改方案。流程化与精细化不是口号,是让每一步都有可核查的产物。实质化辩护与有效化辩护的前提,是辩护意见能够对应到具体的证据与事实,而不是停留在定性争议上。
企业在立案后的每一步选择,都会进入案卷。把调查做在前面,把风险摊开在纸面,才谈得上争取从宽处理的空间。以上内容为一般性流程梳理,具体案件的责任认定与处理结果,需结合事实与证据由司法机关依法判断。