Anthropic 向 SEC 公开提交 S-1 招股书,计划以代码 ANT 登陆纳斯达克,由 Goldman Sachs 和 Morgan Stanley 牵头,Wall St…
一、那组让云采购负责人反复看的数字
163亿营收、807亿亏损、7800亿算力承诺:三个数怎么读
三个数摆在一起,最容易被误导的读法是把它们放进同一个尺度。163 亿美元半年营收,同比涨了 13 倍,任何一家企业级软件公司做到这个增速都是极端事件。807 亿净亏损,乍看令人倒吸一口气。7800 亿美元算力承诺,是未来 7 到 10 年不可退的刚性账单。
但云采购负责人真正该盯的变量是两条曲线的斜率差,而不是某一个绝对值。收入端,Q3 单季 168 亿美元,环比再涨 45%,80% 的营收按 token 实际用量计费,存量客户年消费均值翻了 9 倍。成本端,上半年算力及基础设施实际支出约 90 亿美元,已超 2025 全年 73 亿的基数;已锁定的不可取消合同覆盖 Google Cloud 约 1110 亿、Amazon Web Services 约 1100 亿、Microsoft Azure 约 310 亿、Broadcom 约 1610 亿,合计 4500 亿,加上 Nscale 和 Lambda 的英伟达 Vera Rubin 芯片租赁最高 860 亿,总承诺区间落在 6000 亿至 7800 亿。
收入在加速,账单的起点已经远高于当期收入。对企业做算力采购而言,这份 S-1 是极端参照模板。你的调用量曲线有没有明确拐点,决定了该签锁定还是留弹性。
斜率差比绝对值更能说明问题
720亿非现金计提:亏损里哪些是真烧,哪些是账面
807 亿里有约 720 亿是可转换票据及其他融资工具公允价值变动产生的非现金会计计提,不是当期实际现金流出。刨掉这层,经营层面的亏损量级完全不同。更关键的一个数据,Q2 单季 Anthropic 首次录得 GAAP 口径营业利润 9740 万美元,连续两个季度实现调整后盈利。
对读财报的人,区分 mark-to-market 和 cash burn 是基本功。对做算力采购决策的人,真正的参照对象是半年 90 亿的实际算力支出,而不是 807 亿的账面数字。账面亏损会随融资工具到期归零或转股,但 Nscale 合同到 2033 年、Lambda 到 2034 年的芯片租赁现金流义务,不会因为会计准则调整而消失。7800 亿不是成本,是赌注——赌调用量曲线永远比折旧曲线陡。
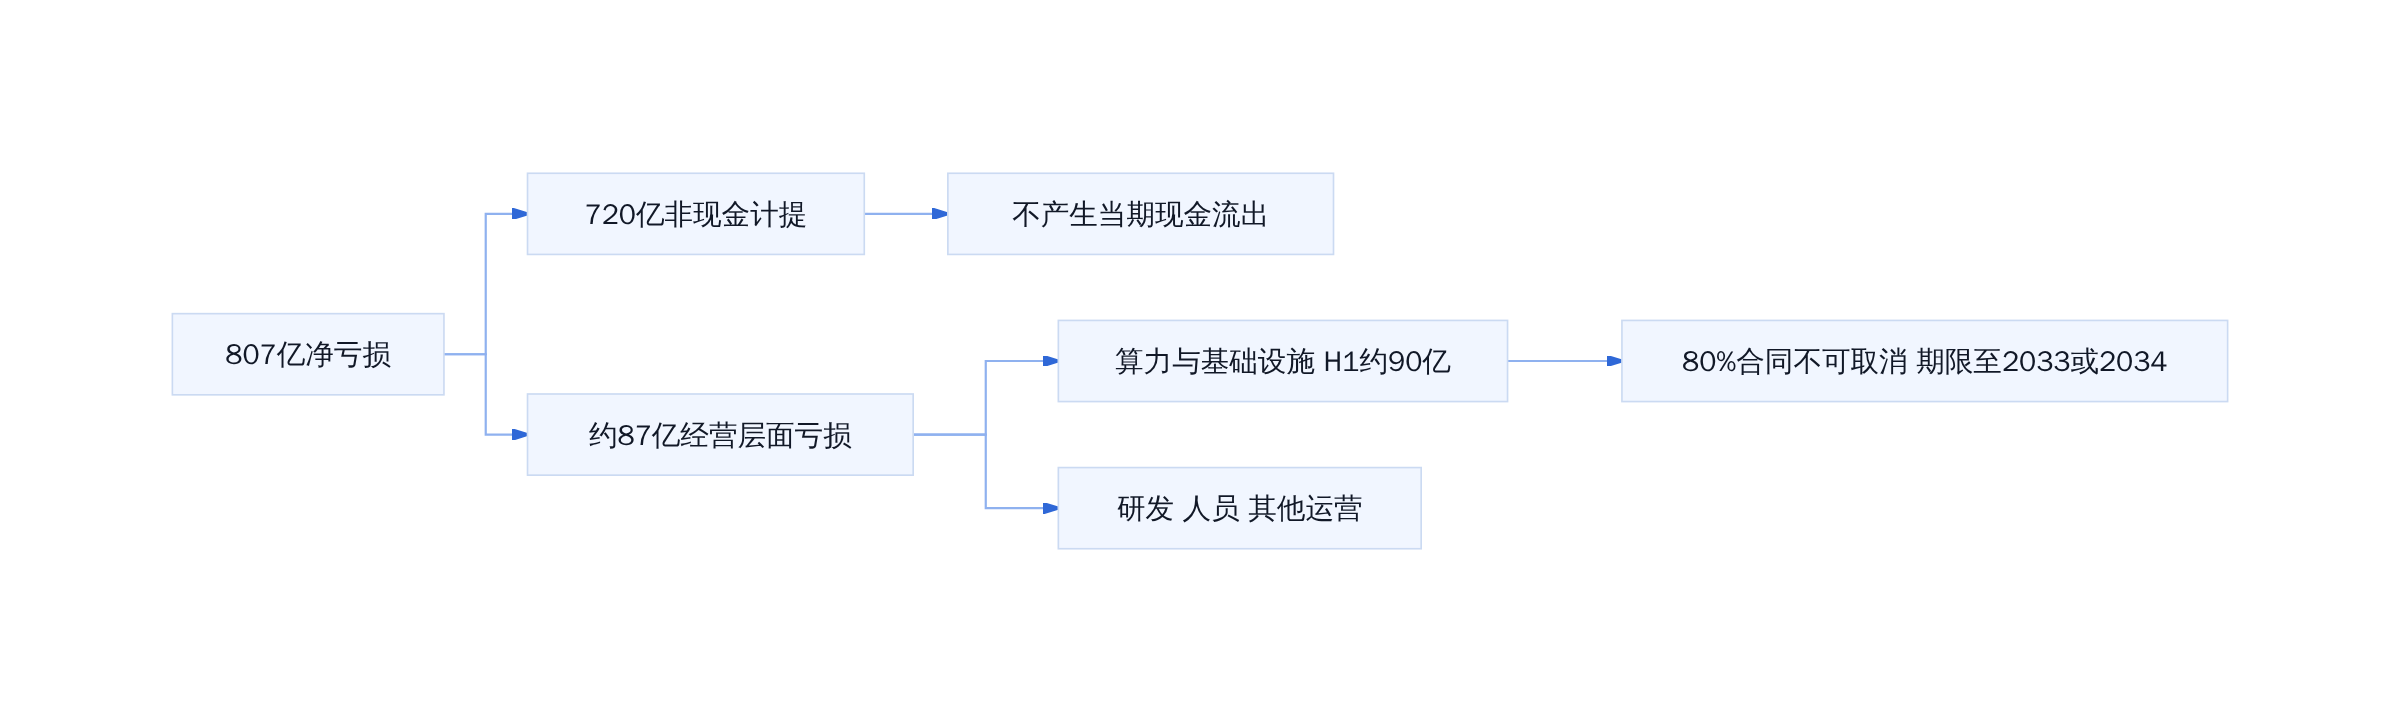
807亿净亏损构成拆解
五分之一营收押在两家客户身上:集中度的真实风险
招股书披露,上半年约 20% 的营收来自两家未具名客户。Claude 的产品线里,代码生成和 API 调用是主力消费场景,这两家大概率是重度集成 Claude 模型的企业级用户,单客消费深度远超均值。公司预计未来一段时间仍将高度依赖少数大客户,身份未拆解到 Claude Code、API 调用还是企业订阅。
集中度本身不是问题。问题在于结构错配。收入端 80% 按 token 计费,弹性极大;top 2 客户贡献了其中五分之一,任何一家的迁移决策都能直接打穿收入曲线。成本端 7800 亿算力承诺已经锁定,80% 不可取消。一头是十年刚性的芯片账单,另一头是两三家明天就能关掉 API 的调用方。更狠的是,你在采购端省下的每一分锁定溢价,都被收入端的集中度风险对冲掉了。
对企业自身做算力采购,这个结构是一面镜子。把核心业务绑在单一模型供应商上时,对方的算力承诺就是你最该盯的风险敞口。锁定省了预算不确定性,弹性保了业务连续性,取舍的关键变量只有一个:你的调用量曲线在 12 个月窗口内有没有可预见的拐点。有,签锁定;没有,留 20% 到 30% 的弹性额度,代价是单价上浮 15% 左右。
二、传统路径:自建、租用、锁长约,三条老路各自的坑
Anthropic 的 S-1 把算力采购的三条老路推到了极端位置。多数企业不会一次承诺 7800 亿美元,但底层决策逻辑完全一致:你在选哪条路,就在选哪种隐性成本结构。以下拆三条路各自的坑,参照 Anthropic 公开合约参数。
自建机房的折旧周期与退出成本
NVIDIA B200 到 Vera Rubin 的代际周期约 2.5 年。Anthropic 与 Nscale 签下西弗吉尼亚州 Monarch 园区 460MW 扩容协议,采用 Vera Rubin 芯片,同时保留第三栋楼的优先谈判权。问题在于:一旦 sparse routing 把 MoE 激活参数再压一个量级,那批 GPU 的有效利用率立刻腰斩,而电力 PPA、土地、冷却系统全是刚性。自建机房真正的退出成本不是拆楼,是你已经签了 15 年电力合约,而 GPU 只有 5 年经济寿命。在推理负载尚未过拐点、模型架构可能切换的前提下,自建的折旧风险比云贵得多。只有当你的推理工作负载连续 12 个月稳定且架构不会迁移时,自建才开始回本。
按需租用云的弹性与永远多付的问题
AWS H100 按量实例约 1110 亿、AWS 310 亿、Broadcom $1612 亿。80% 金额「无论是否使用均需支付」。弹性被合同吃掉了,你买的其实是「假装按需」的定价。
80%不可取消,弹性只剩名义
对企业而言,on-demand 适合利用率 0 到 70% 的阶段;连续 6 个月利用率高于 70% 且曲线拐点可预判时,再切 reserved 或 committed discount 才合理。
锁长期合约:谁在替你的GPU按折旧表走
Anthropic 的合约拉到 2033、2034 年(Nscale 与 Lambda),期间 NVIDIA 至少还要出 3 到 4 代芯片。供应商按自己的折旧表摊销硬件,你按自己的业务曲线付钱,两条线什么时候交叉,取决于 Claude 的 token 调用增速能不能持续跑赢 GPU 代际贬值速度。更狠的是,合约里 80% 不可取消意味着:就算明年 Claude 调用量跌 40%,那张账单照样来。
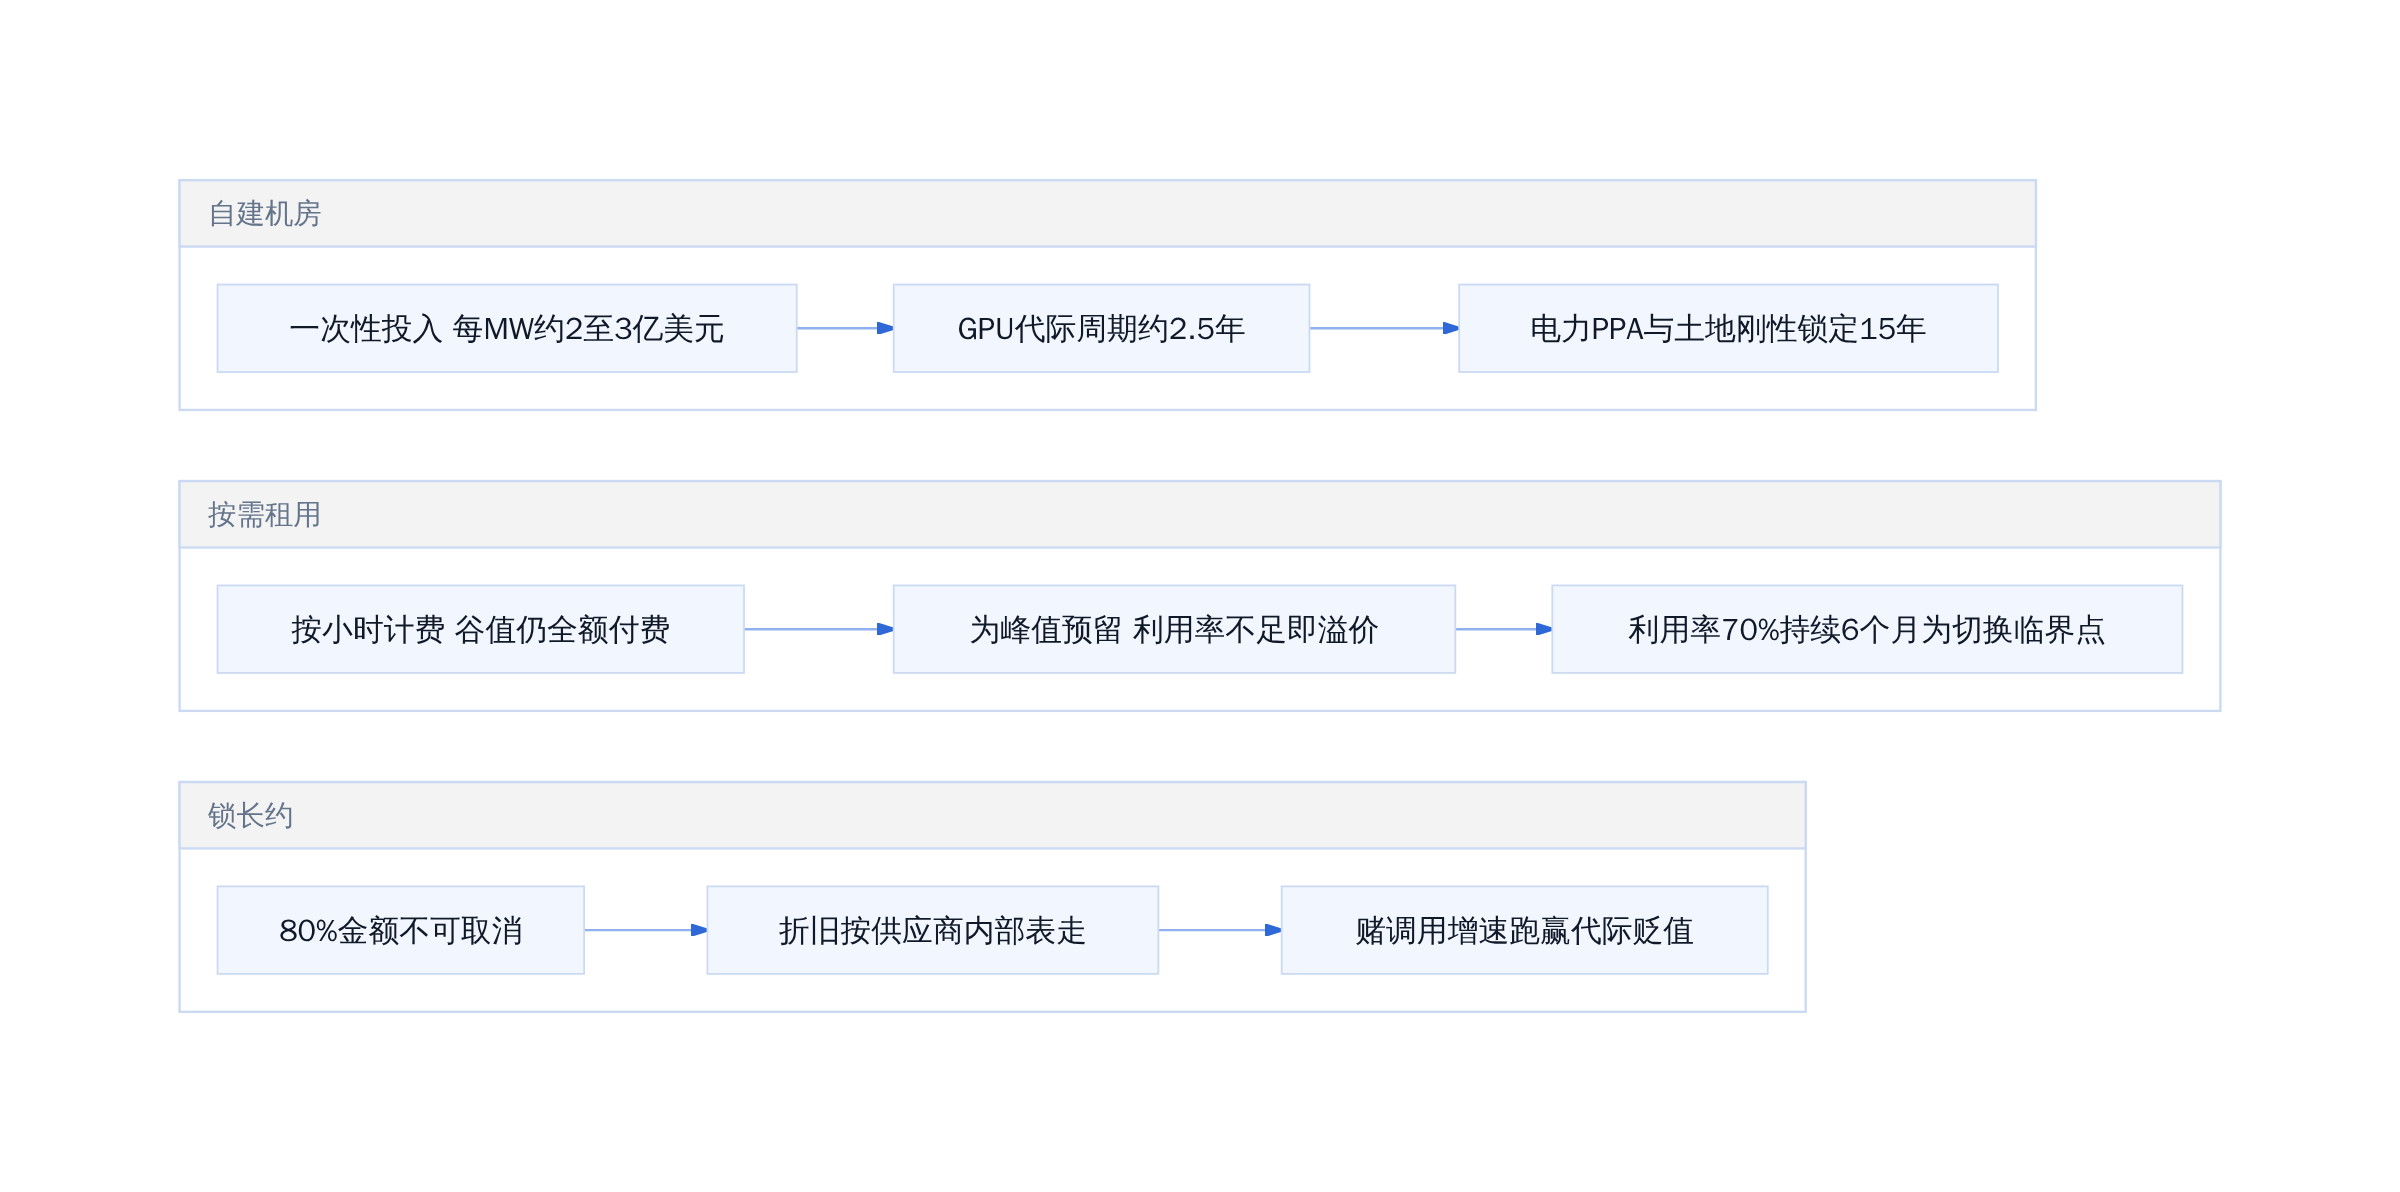
算力采购三条路径的隐性成本结构
收入能不能跑赢算力账单,是 Anthropic 的考题,也是每一个做推理侧采购的人绕不过去的判断题。在调用量尚未过拐点的阶段,on-demand 加季度 re-evaluation 比签 10 年长约安全;一旦用量曲线连续两个季度斜率大于 40%,再谈 committed 折扣才不是给对方送免费期权。
三、Anthropic 的做法:把算力当基础设施资本来管
4500 亿云协议加 860 亿芯片租约的分层逻辑
7800 亿算力承诺不是一笔合同。拆开看,它分三层。
底层是托管云。Anthropic 与 Google Cloud(约 1110 亿)、AWS(约 1100 亿)、Microsoft Azure(约 310 亿)签了 7 至 10 年的协议,覆盖推理服务、对象存储和 managed GPU 实例。这一层解决「不自己管运维」的问题,代价是按 committed usage 计费,用不完也得付。
中层是定制芯片租约。与 Broadcom 的合作约 1612 亿美元,绑定定制 ASIC 推理芯片的产能排期。这一层赌的是「我的模型架构会被芯片设计锁定」,一旦模型迭代方向变了,适配成本归自己扛。
顶层是裸算力集群。Nscale、Lambda 等 AI 云服务商提供专用 GPU 机房,合同延伸到 2033 和 2034 年,总额最高 860 亿。Anthropic 正与 Nscale 洽谈西弗吉尼亚 Monarch 园区第二栋建筑,新增约 460 兆瓦容量,跑的是英伟达 Vera Rubin 芯片,同时保留第三栋的优先谈判权。
三层叠完,账单厚度也叠上去了
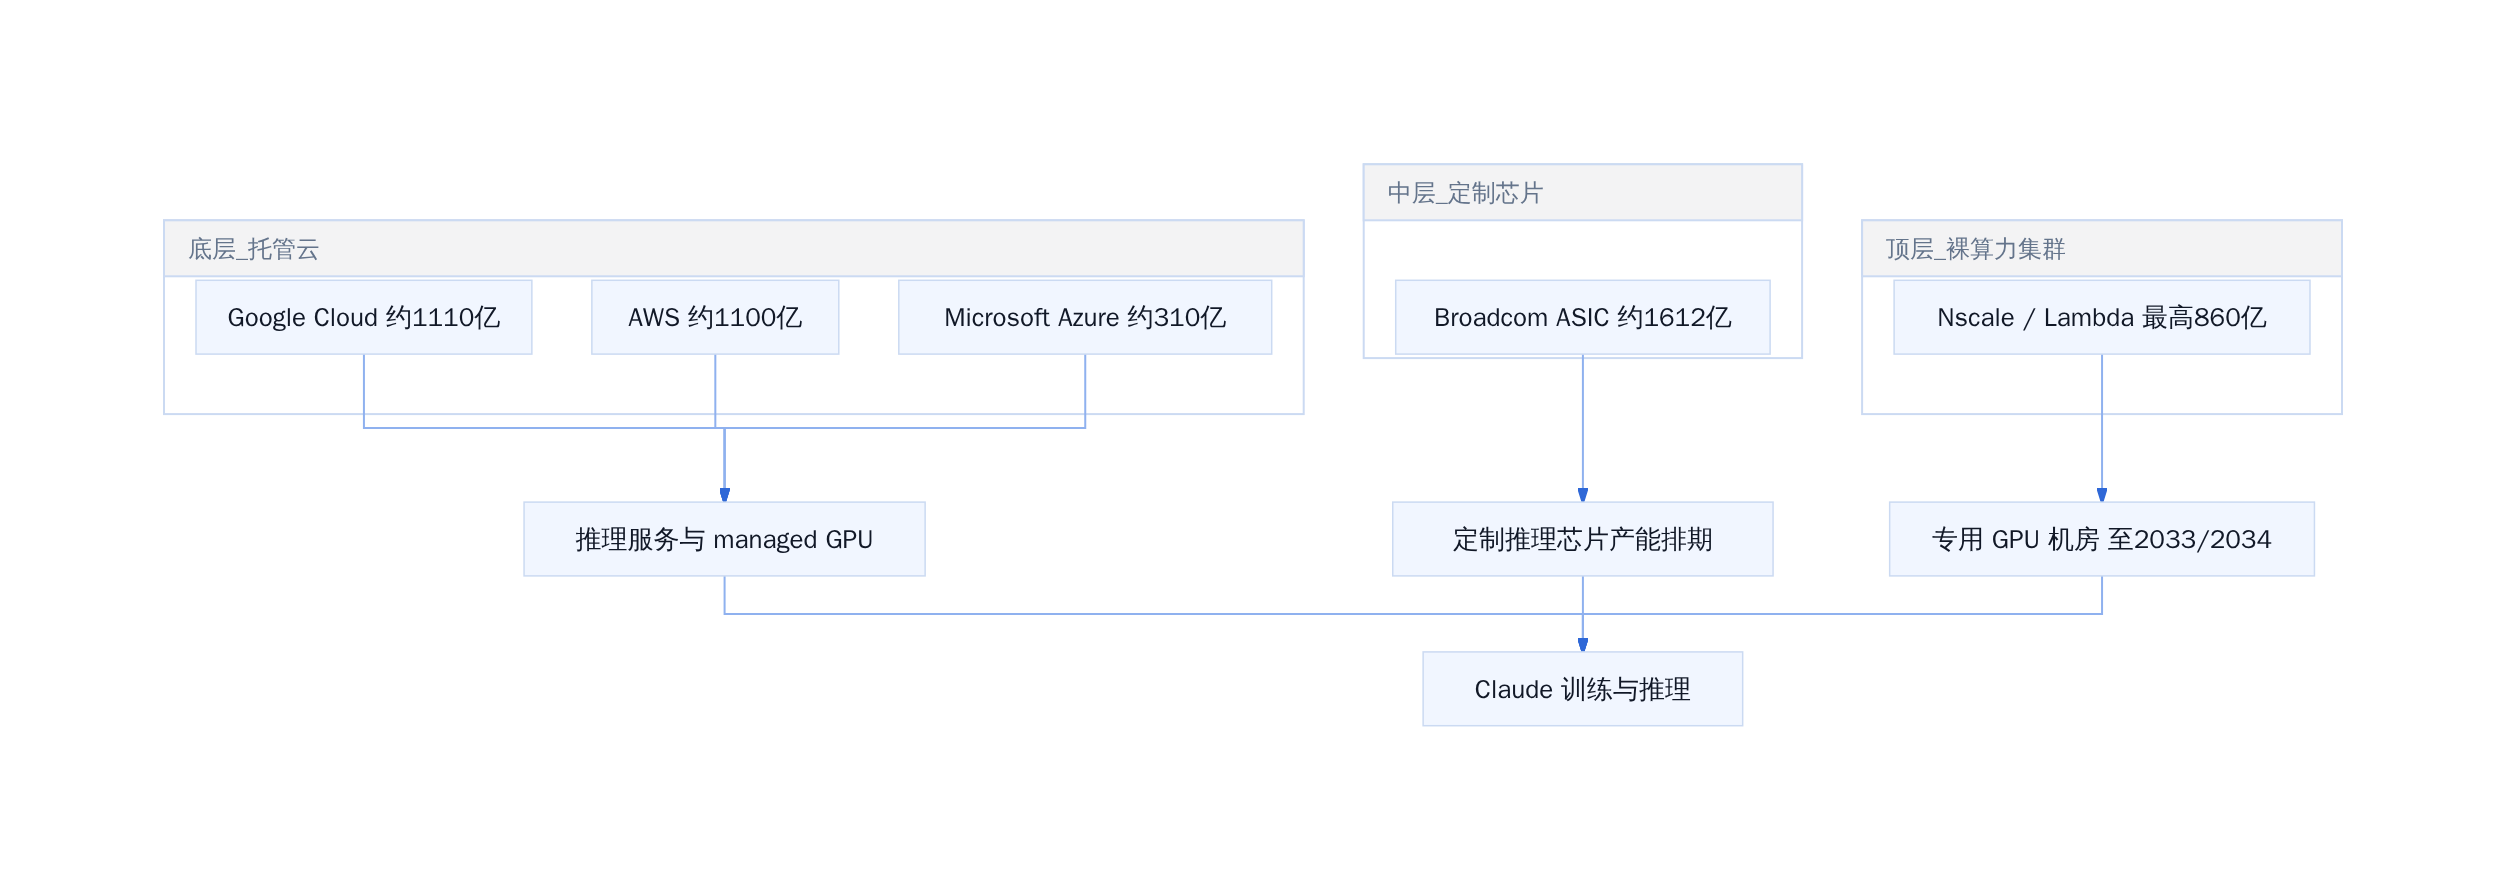
Anthropic 算力承诺三层结构
三层不是冗余。托管云给弹性下限,定制芯片锁推理性价比,裸集群保训练峰值。缺任何一层,另外两层都会变成瓶颈。问题在于,三层叠在一起,合同总敞口就奔着 7800 亿去了。
80% 无论是否使用都得付:刚性条款的真实含义
S-1 里最扎眼的一条:约 80% 的云计算承诺「无论是否使用」均需支付。翻译成企业采购语言,这是没有 early-termination clause 的十年长租约。
对比一下。企业今天买 AWS 或 GCP 的 reserved instance,1 年和 3 年期的折扣确实大,但到期后不再续就行。Anthropic 的合同是 7 到 10 年,中间模型架构换了、客户跑了、推理量没达预期,账单照走。80% 的刚性比例意味着,即使调用量归零,每年仍有数百亿美元沉没成本在走表。
你签的旗舰款,三年后变成平替套餐。市场定价一轮就变,合同价格不动。
对企业做算力采购的人而言,这条条款是 S-1 里最该抄的参照。它把「算力是不是基础设施」逼到了明面上:调用量曲线有明确拐点,选按需;没有,或者有合规要求必须锁容量,刚性条款反而省掉每次招标的时间成本。区别只在你能不能承受「用不满也得付」的尾部风险。
算力支出增速跑赢营收增速:一个危险信号
两组时间轴放一起。2025 年全年,营收 46 亿,算力及基础设施支出 73 亿。2026 上半年,营收 163 亿,同期算力支出近 90 亿。
换算成年化,营收增速约 15 倍,算力支出增速约 2.5 倍。表面看营收跑得快。但分母要注意:2025 年的 73 亿已包含 2024 年锁定的旧合同尾款。真正的新增投入集中在 2026 下半年之后兑现,Nscale 第二栋、Vera Rubin 芯片、Broadcom 下一批 ASIC 排期,全在后头。
更危险的是结构。Anthropic 约 80% 营收来自 per-token 计费,按调用量收钱;80% 算力成本是刚性的,不按量走。收入端随客户波动,成本端不波动。两条线交叉的那一刻,毛利归零。
三季度营收环比涨 45% 到 168 亿,曲线还在往上。但只要调用量增速跌破算力折旧曲线,7800 亿就从「基础设施投资」变成「十年锁死的利息」。收入能不能跑赢算力账单,才是这次 IPO 的真正考题。
四、选型决策表:你的调用量曲线适合哪种算力合同
三个决策维度:预测置信度、合同期限、退出条款
Anthropic S-1 里最该被反复读一遍的数字不是 163 亿营收,而是「80% 无论是否使用均需支付」这句合同条款。它把算力采购从成本项变成了赌注。对企业做同类决策,三个维度决定你该锁多紧。
预测置信度,你的调用量曲线有没有已验证的拐点。Claude 的 per-token 计费占了 80% 营收,现有客户年均消费同比涨了 9 倍,这才是敢签 10 年长约的底气。如果你的业务还在找 PMF,曲线是锯齿形,锁 3 年都算激进。
合同期限,Anthropic 选了 7 到 10 年,谷歌云协议至 2034,Nscale 租约至 2033。多数企业的合理区间是 1 到 3 年。超过 5 年的合同,隐含假设是芯片代际不会突变,这个假设在 H100 到 B200 的迭代节奏下很难成立。
退出条款,罚金结构比合同价格更重要。最低承诺量设多少、提前终止要赔几个季度、超额部分怎么计价,这三项加起来决定了你实际能用得起多少算力。
稳态API流量选什么,探索性新模型试点选什么
分两条线走。
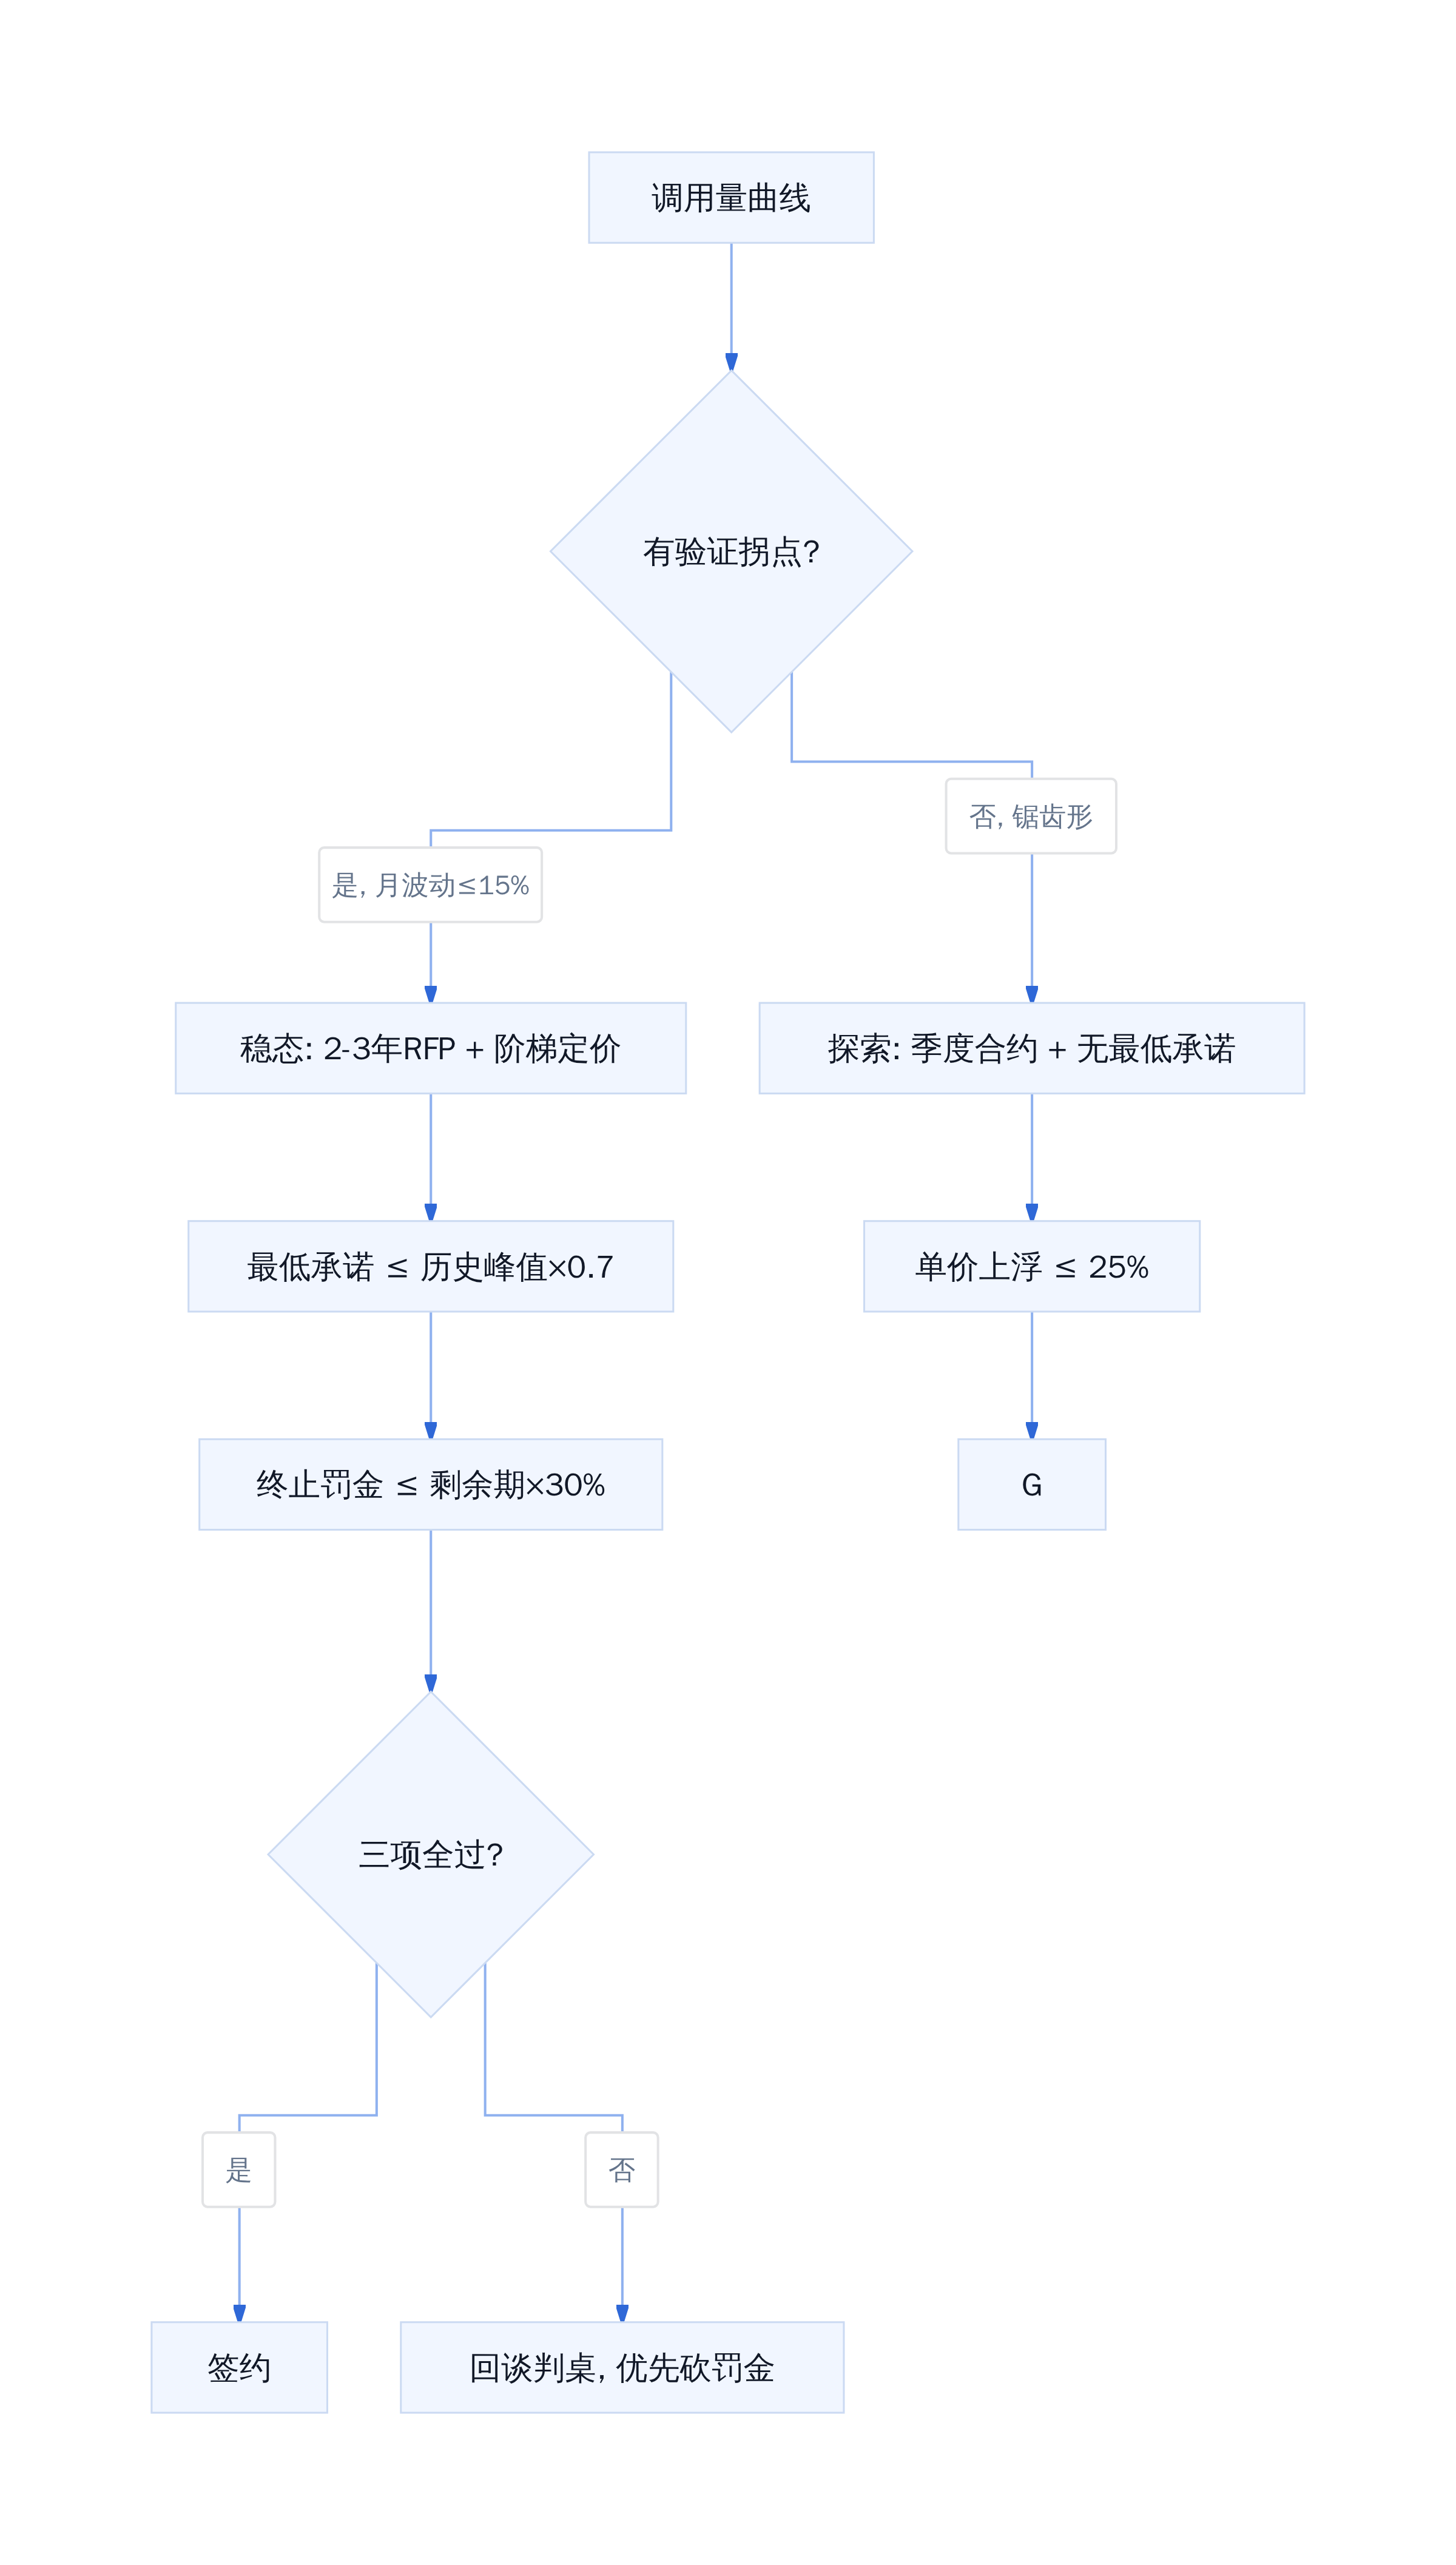
稳态线,已有产品线跑在固定模型(GPT-4o 或 Claude 3.5 Sonnet 级别的推理服务)上,月调用量可预测到 ±15% 以内。这种场景选 2 到 3 年 RFP 合约,阶梯定价从第三档起生效,最低承诺量设在历史峰值的 70%。你放弃的是灵活性,换来的是单价下浮 20% 到 35%。
探索线,你在试新架构(MoE、长上下文、多模态融合),调用量可能从 0 跳到 10 倍再回落。这种场景只签季度合约,单价上浮 15% 到 25% 换取无最低承诺。别学 Anthropic 把 4500 亿云协议摊到 10 年。那是他们已经拿到 80% per-token 收入结构之后的动作,不是试点期的动作。
一句话,稳态锁长约省单价,探索付溢价买弹性。混着签,就会变成 7800 亿那张账。
弹性条款设计:阶梯定价、最低承诺量、提前终止罚金
条款写清楚比签完再扯皮强
谈判时盯住三个数字。
阶梯定价的档位间距,每跨多少量才降价,单档降幅多少。Anthropic 与 AWS 约 1100 亿、与谷歌云约 1110 亿的协议中,具体阶梯未公开,但业内常见做法是每 2 到 3 个数量级设一档,单档降价 10% 到 15%。RFP 里应要求供应商报价至少 4 档,否则议价空间被锁死在最高档。
最低承诺量的锚点,别按预算定,按已签约客户的历史调用量乘以 1.3 定。Anthropic 约 20% 营收来自两家客户,集中度本身就是退出风险。其中一家缩减用量,最低承诺量就变成了白付的折旧。
提前终止罚金的封顶,合理上限是剩余合同期对应最低承诺量的 25% 到 30%。超过 50% 的罚金,本质上就是签了就不能走。遇到这种条款,宁可砍单价也要把罚金压下来。
算力合同选型决策流
落地时一个容易踩的坑,供应商报价单上的「弹性」往往只是价格弹性(用多了单价降),不是时间弹性(想提前走还得付钱)。签之前把「提前终止」四个字单独读三遍,确认罚金公式里有没有「不可退预付款」这一项。有,就先砍掉再谈价。
五、落地checklist:签一份不算太贵的算力合同
财务侧:非现金计提怎么进预算,D&A怎么摊
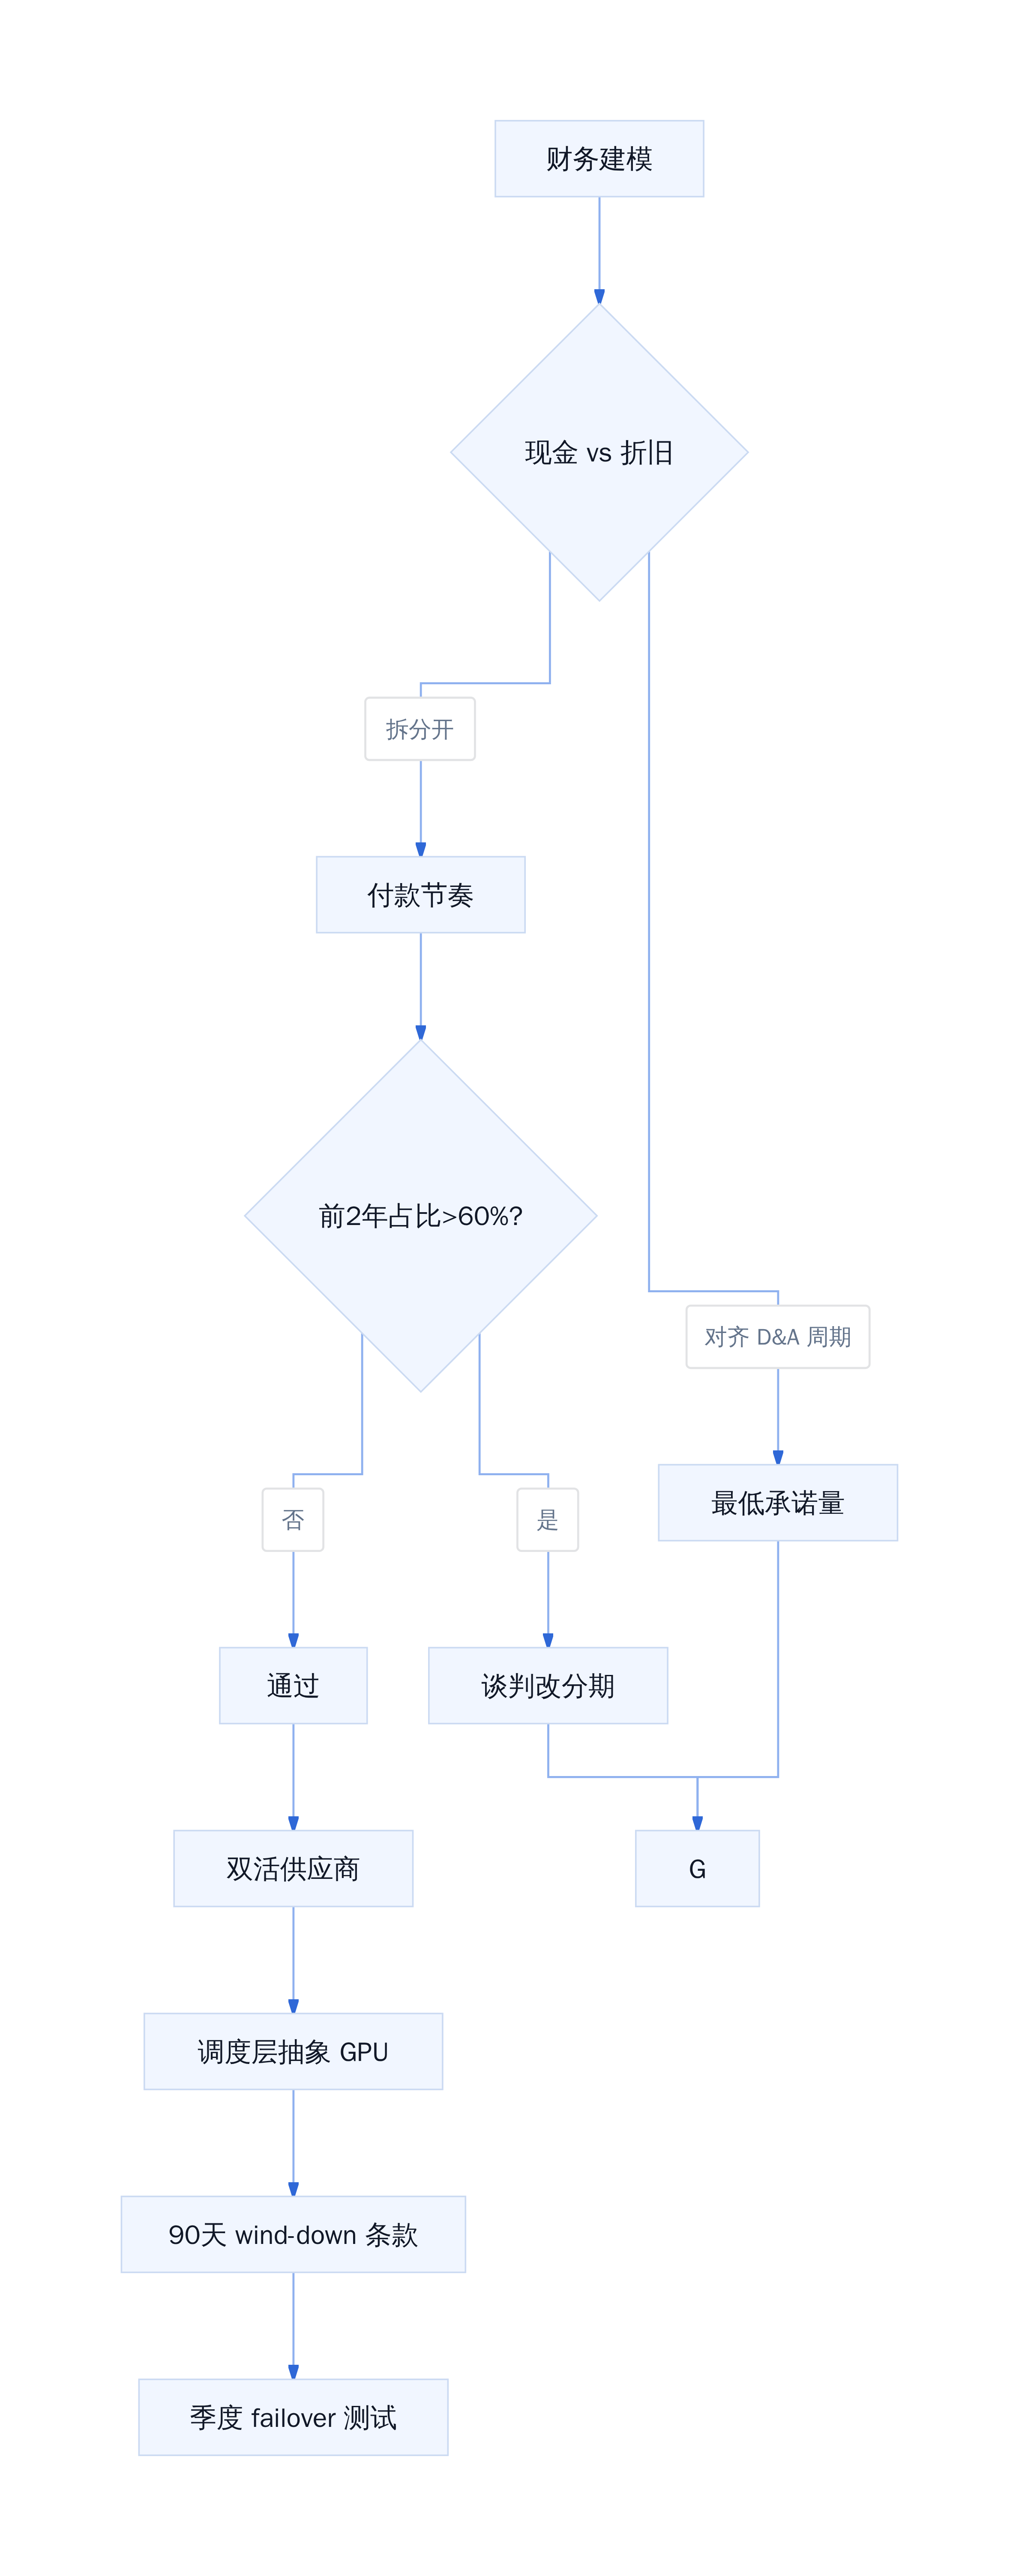
签之前先把两本账拆开:P&L 上的亏损和实际现金流出。Anthropic 那 807 亿净亏损里 720 亿是可转换票据公允价值变动,不烧一分钱。你的预算模型得把 D&A 摊销和付款节奏分两列写。10 年期 GPU 租约,折旧 10 年进 P&L,但现金大概率前两年就付了七成。合同里若 60% 以上支出集中在头两年,谈判时要求改分期,或者把最低承诺量(minimum commitment)拉平到合同全程。
技术侧:多供应商切换成本怎么控
三条硬规则。一,至少两家云厂商保持活跃,数据迁移窗口不超 30 天;二,推理层用 K8s 加自研调度器抽象 GPU 供给,别让推理 API 绑死在某家 SDK 上;三,合同写清 90 天 wind-down 期,未用完容量按 pro-rata 结算,不是整单不退。每季度跑一次 failover 测试。「另一家供应商好久没用了」不是弹性,是遗忘。
算力合同谈判 checklist
收在一条判断上。签之前算一个数:你的调用量年增速低于 40%,别锁超过 3 年的合同;高于 40%,锁 5 年但留 2 年 flex 窗口。Anthropic 选了 10 年刚性,那是赌调用量永远比折旧陡。你的曲线没有它陡就别跟。
参考文献
- Anthropic S-1 招股书草案,SEC 公开披露,2026-10-26. www.thevccorner.com/p/anthropic…
- 华尔街日报报道(36氪转载):Anthropic 招股书核心数据拆解. m.36kr.com/p/403493408…
- The Decoder: Anthropic opens its books for Wall Street. the-decoder.com/anthropic-o…
- The New York Times: The Key Numbers From Anthropic's IPO Filing. www.nytimes.com/2026/10/26/…
- PANews: Anthropic IPO草案. tw.tradingview.com/news/panews…
延伸入口
- 原文归档:tobemagic.github.io/ai-magician…
- 公众号:计算机魔术师