你看到807亿净亏损,第一反应大概是这公司要完。
807亿拆开来:724亿是「估值税」,不是现金流
可转换票据与SAFE的公允价值机制
Anthropic 早期多轮融资大量使用可转换票据和 SAFE,这类工具内嵌转股权。US GAAP 要求每个报告期对嵌入衍生工具按公允价值重新计量。估值从 2024 年的数十亿美元跳到 Series H 的 9650 亿美元 post-money,早期那张低价转股权骤升,会计上直接记进利润表,科目叫「可转换票据、衍生负债及 SAFE 的公允价值变动」。钱没动,数字动了。
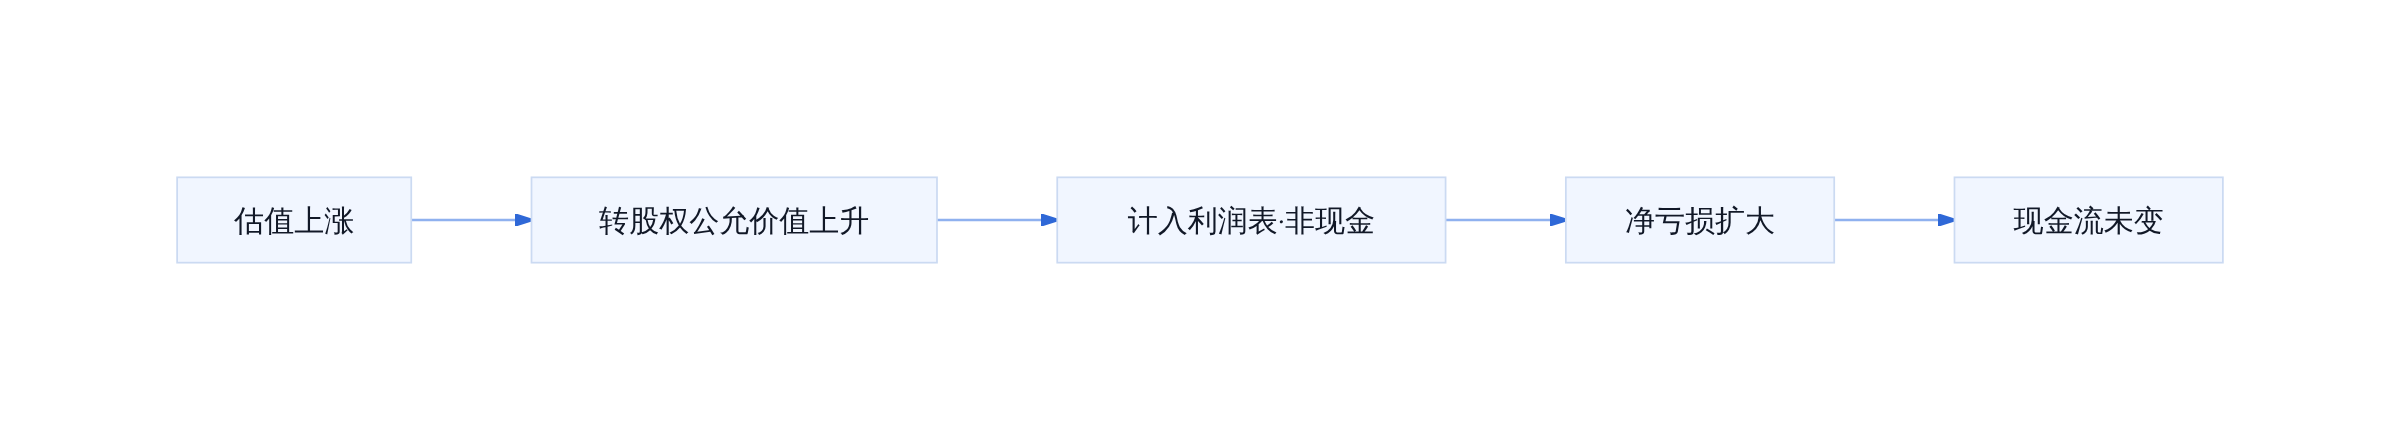
公允价值变动如何变成账面亏损
估值越高、账面亏损越大
807.48 亿里 723.88 亿是这笔公允价值变动,占 89.6%。剩下约 84 亿才是经营层面的真实缺口。公司越成功、估值越高,这张报表上的「亏损」越大。反直觉,但逻辑自洽:你在为别人手里的期权付账面价格。
九成是估值涨出来的,不是烧出来的
163亿营收的真实增速:从4100万到13倍
2023→2026四年跳跃的时间线
S-1里有一条干净的营收阶梯。2023年Claude商业化元年,全年4100万美元;2024年3.86亿;2025年45.85亿;2026年上半年162.86亿,去年同期只有11.63亿,同比增长约1300%。

四个数字摆出来,曲线形状不用画
更刺眼的是单季拆分。2026年Q2营收115.6亿美元,一个季度超过2024年全年近30倍。S-1把这个数字单独列出来,等于告诉投资者:增长不是匀速爬坡,是指数型加速。
从4100万到163亿,大约两年半。放在任何行业里,这个斜率都找不到几个对标案例。
NRR约900%:老客户越买越多,人均营收超660万美元
营收增速本身不稀奇,稀奇的是NRR(净收入留存率)约900%。这个指标衡量的是同一批客户今年比去年多部署了多少。900%意味着老客户平均把Claude的调用量扩到九倍,增长不是靠拉新撑的。
人均营收超过660万美元。按S-1披露的员工规模反推,每个工程师、产品经理、销售创造的收入远超传统软件公司。
但结构上有两个卡点。第一,两家客户贡献了约20%的总营收,集中度不算低。第二,2025年47%的营收(约21.6亿美元)走的是Amazon和Google的云计算市场渠道,Claude在相当大的比例上是借别人的云卖的。
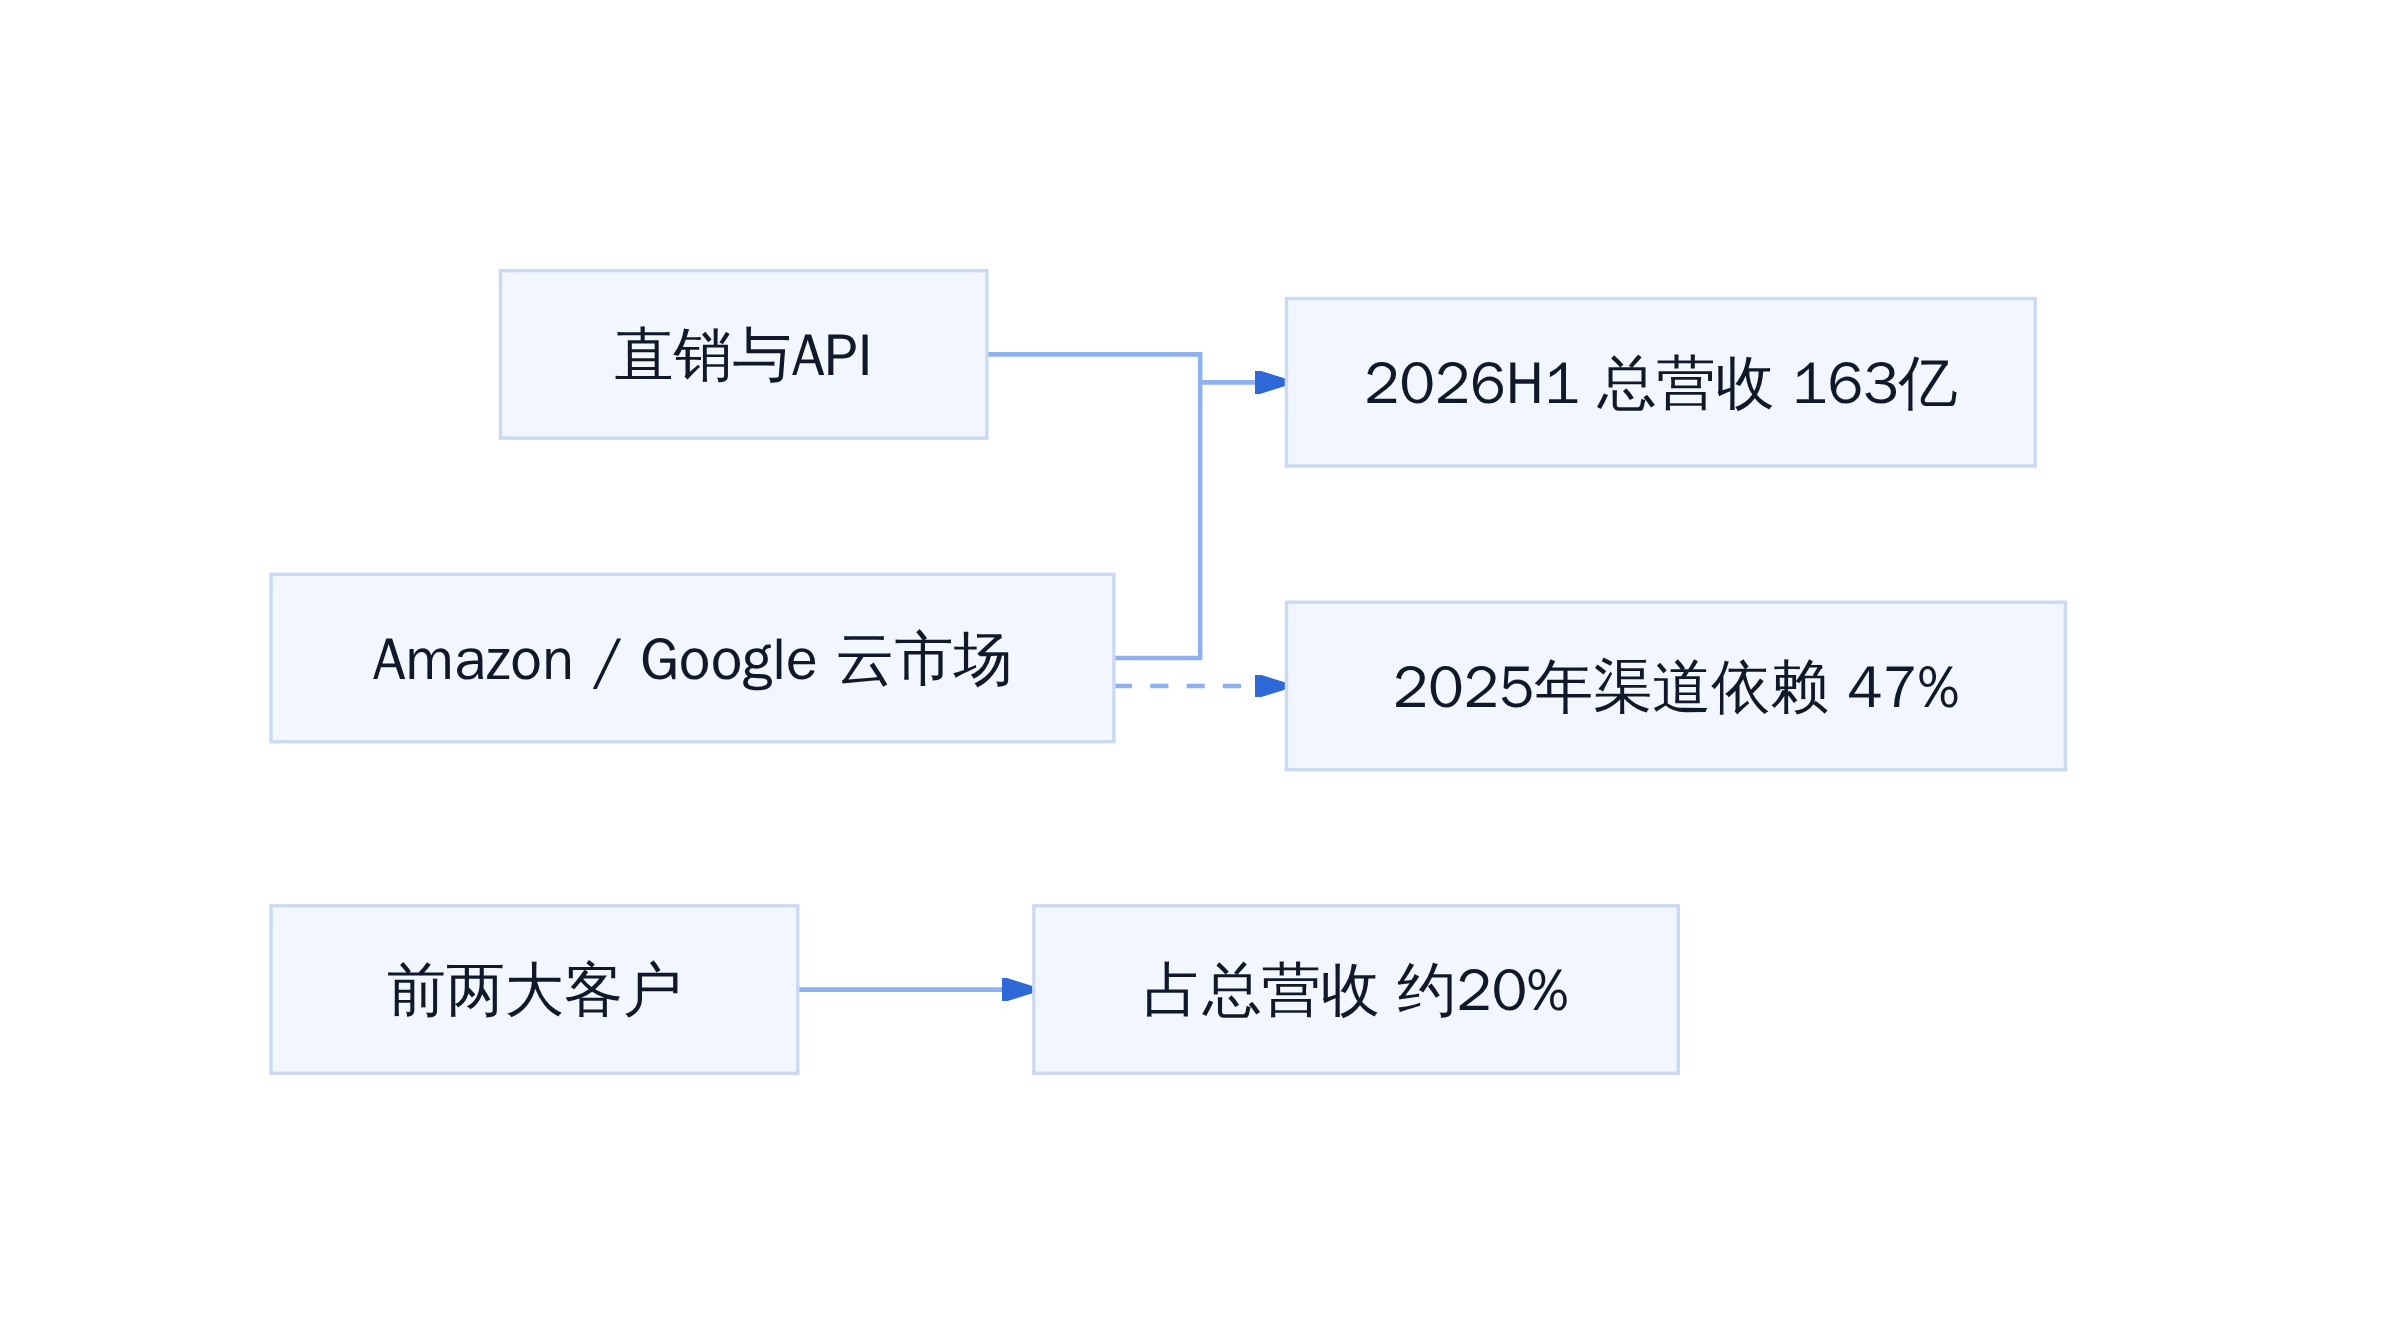
Anthropic营收结构与渠道依赖
这两个结构问题不致命,但它们决定了Anthropic在算力谈判桌上的议价空间。当近一半收入经由Google(同时拥有TPU和自研Gemini模型)的云平台进来,定价权就不是完全握在自己手里的。
算力才是真账单:90亿已花,6000亿在路上
上半年基础设施支出近90亿 vs 去年全年73亿
S-1里有一组数字比账面亏损更值得盯。2026年上半年,Anthropic在算力与基础设施上的实际支出约89.5亿美元;2025年全年为73亿;2025年上半年仅23.3亿。今年六个月花掉的钱,已经超出去年一整年,同比增速接近四倍。
斜率在2025年下半年开始陡峭化,2026年上半年直接跳了一个档位。这不是线性外推能解释的节奏。
与Google的111亿合作及4500亿云承诺的期限结构
真正压顶的是还没落地的部分。S-1披露,未来七至十年,基础设施支出承诺超过4500亿美元。其中与Google的协议约111亿为已签约确定性支出;若计入正在洽谈的额外算力协议,总盘子可能推至7500亿。
这些承诺有一个结构性特征。云租约是take-or-pay,到期前必须按期付租金,跟营收是否继续13倍增长无关。花90亿买算力的人,不会因为某季度现金流紧张就退租。而收入端,两个大客户合计贡献约20%营收,2025年有47%的收入经Amazon与Google云市场结算。算力成本是固定的、多年的、不可逆的;收入端尚未锁到同等年限的契约。
截至2026年6月底,Anthropic账上现金及短期投资合计约1317亿美元(1124亿现金加193亿短期投资)。这笔钱覆盖未来两三年算力支出没有压力,但撑不到4500亿承诺全部履约的那一天。IPO募资的核心用途,很大程度上就是填这个期限缺口。
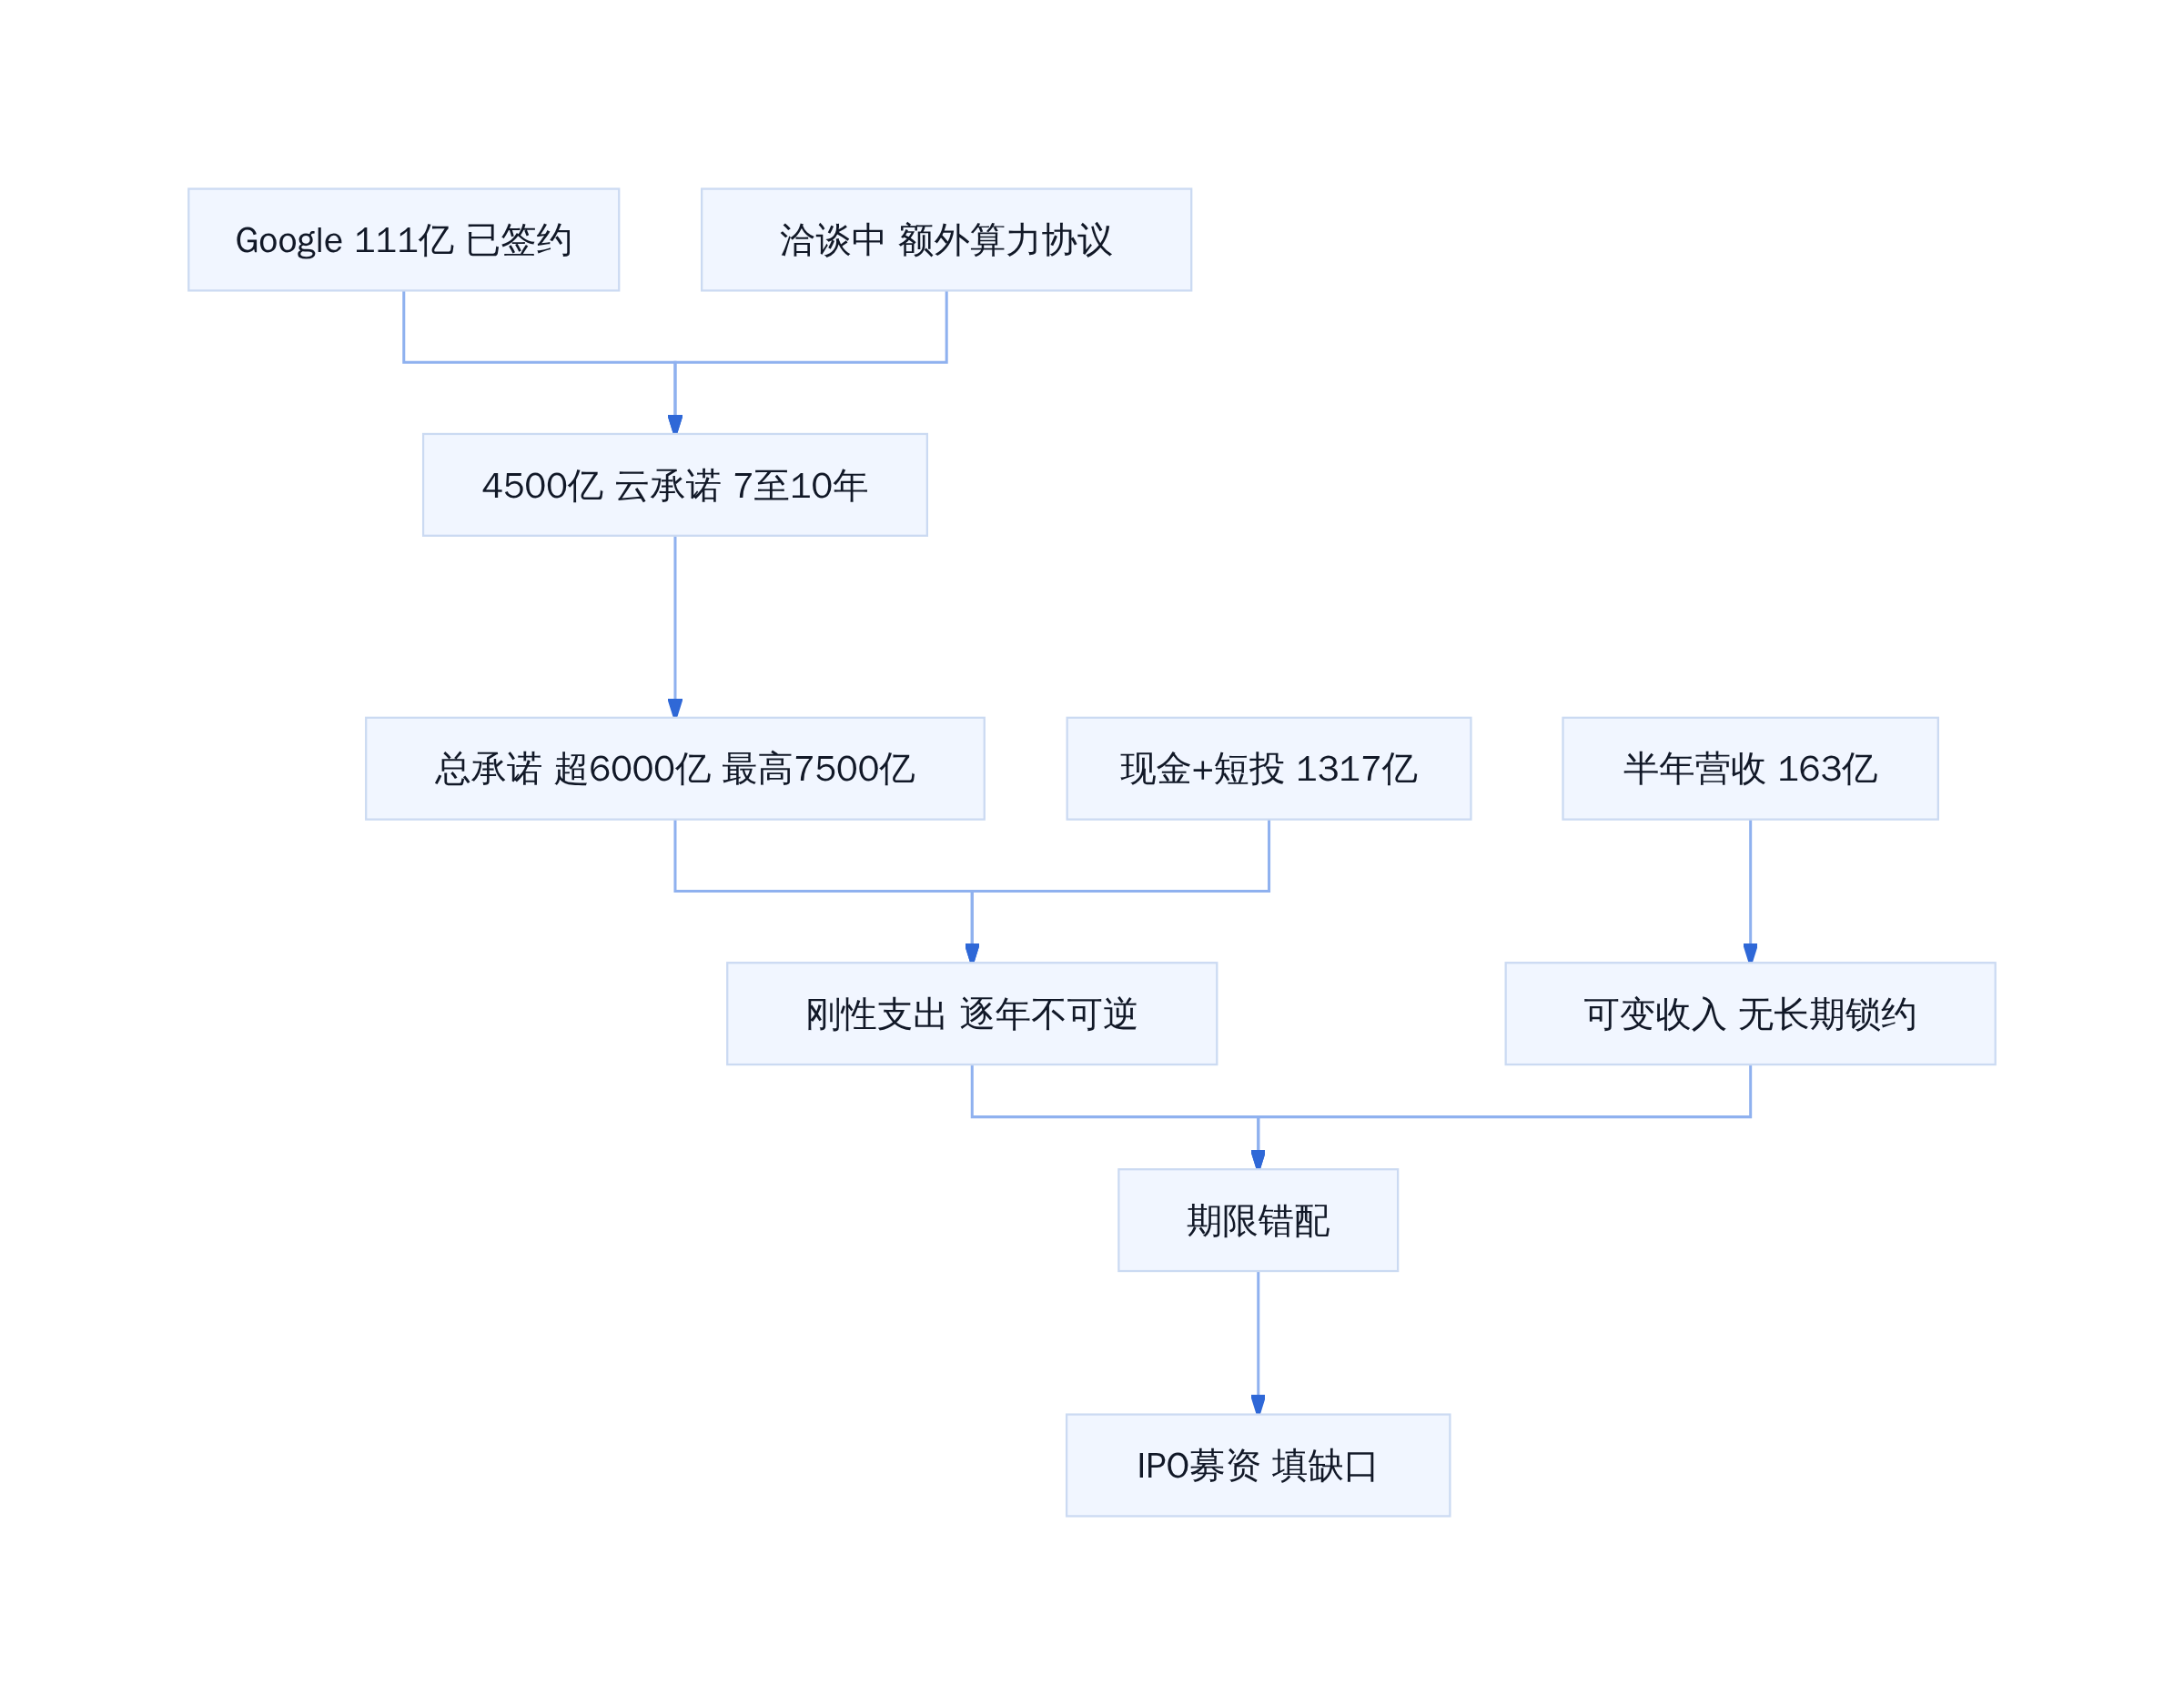
算力承诺期限与现金流错配
没花出去一分钱。
807亿拆开来:七成是「估值税」
可转换票据与SAFE的公允价值机制
S-1的亏损结构写得很直白。807.48亿净亏损里,723.88亿(约89.6%)对应一项会计科目:「可转换票据、衍生负债及SAFEs的公允价值变动」。这笔钱的产生逻辑是,Anthropic在2024至2025年间以固定价格发行了可转换债券和SAFE(简单股权融资票据),当时约定持有人可以按某个固定价格转股。后来公司估值从几百亿拉到$965B post-money,那些固定价格的转股权公允价值暴涨,会计准则要求每个季度把差额记入损益表。公司没掏出一个新美元,账面亏损却跟着估值一起膨胀。
估值越高、账面亏损越大
这个机制有个反直觉的推论:公司越值钱,报表越难看。$965B的Series H估值意味着早期SAFE持有人的行权价与公司当前公允价值之间的gap被拉到最大。只要公司继续融资或二级市场估值上行,这笔非现金亏损就会继续滚雪球。它不影响现金流,不影响运维,但会在S-1的损益表上持续制造视觉冲击。
S-1留白的那些格子
22家银行承销团为何不亮价
Goldman Sachs和Morgan Stanley领衔的22家承销团已在S-1上签字,但定价区间、发行股数、募资额、Run-Rate Revenue(第195页)全部空白。这不是疏漏,是IPO标准流程。定价要等路演结束、机构认购簿关闭后才落锤。路演前亮价等于把议价空间交给市场,一旦认购需求不及预期,承销商只能被动降价。22家银行的规模本身也暗示发行体量不小,留给各机构分配份额的协调成本更高,定价窗口自然往后推。
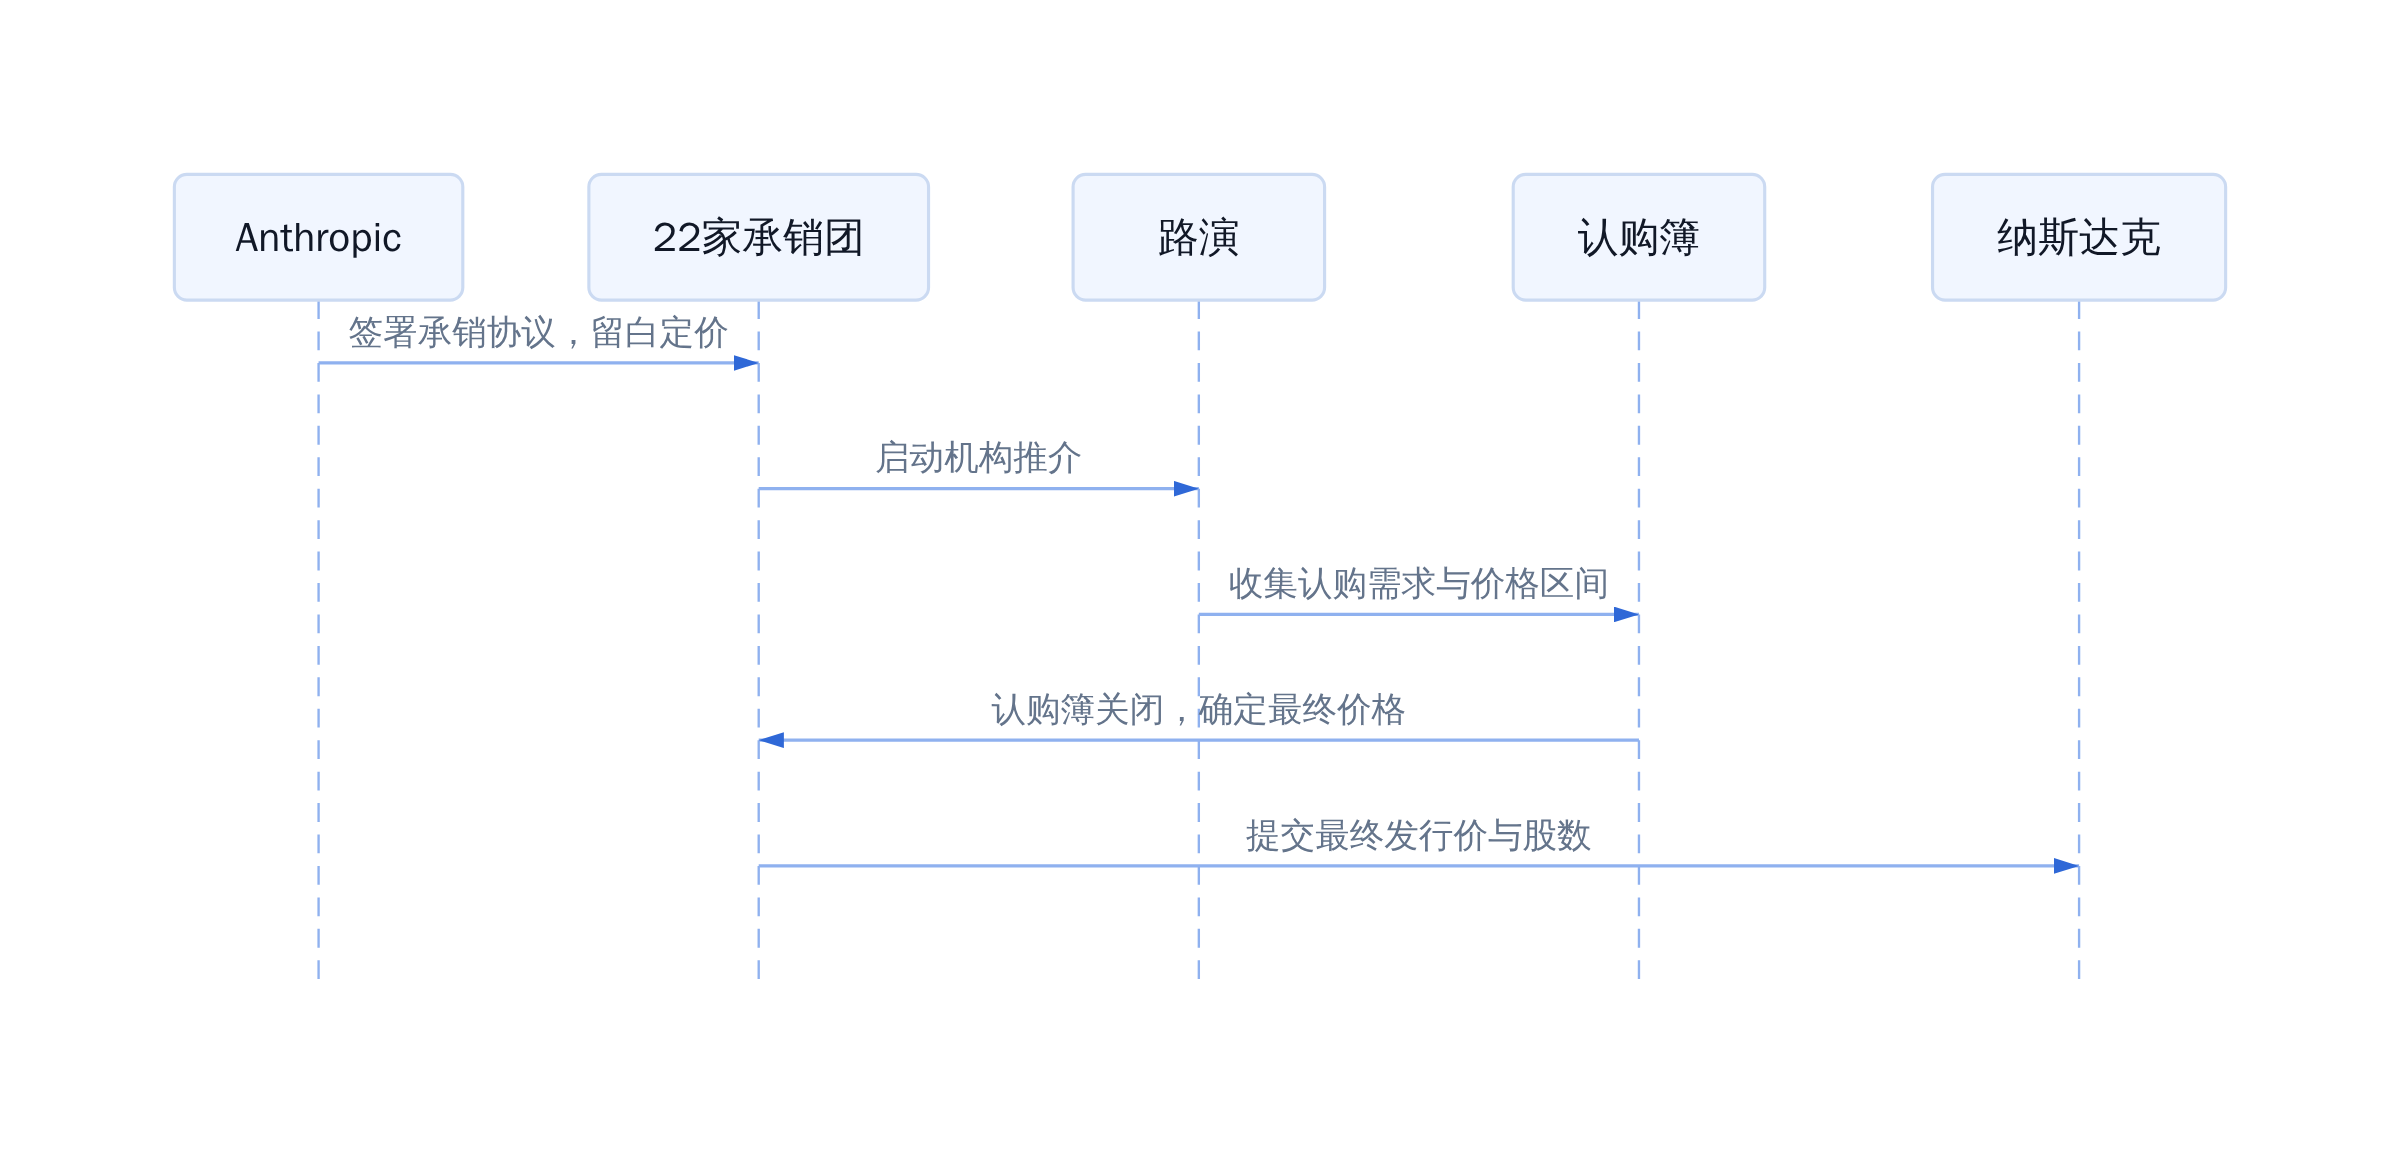
S-1留白与定价时序
留白对估值叙事和发行节奏的影响
留白造成的直接效果是,当下所有「Anthropic值多少钱」的数字都锚在131.7B的现金短投总和,意味着它没有2021年那批烧钱SaaS的逼宫式募资压力,可以把路演节奏拉到11月甚至12月。但如果AI板块在路演窗口内整体回调,超额的认购溢价会收窄,发行价可能贴着$965B甚至以下成交。承销团留白,本质上是把定价风险从「锁死」变成「浮动」,给自己留了调价空间。
两个客户占20%营收:集中度藏在哪
大客户依赖对续费和砍预算的敏感性
S-1风险因子栏写明,两家客户合计贡献约20%的半年营收,折算大约2.16B)。两组数字叠加,头部客户+云渠道对总营收的影响面超过六成。NRR 900%的逻辑链建立在老客户持续扩量上,但如果其中任一家在2027财年预算周期里削减Claude API调用配额,或者把workload迁向自研模型,NRR会率先失速。一个$3.2B量级的客户砍20%预算,对公司全年营收增速的拖累是双位数百分点级别的。
上市前披露这一项的信号意义
把「两家客户占20%」写进S-1风险因子,是证券法对重大客户的强制披露义务。但选择以「两家」而非「五家」为粒度披露,配合900% NRR和13倍增速一起呈现,传递的信号是:集中度确实高,但增长斜率足以在短期内把占比稀释下去。真正需要盯的验证节点是上市后首份10-Q。如果这两家客户的ARPU增速跑输公司整体NRR,集中度就从风险因子变成定价折价,承销团的发行价浮动区间也会下修。
参考文献
- Anthropic S-1 Filing (EDGAR, 2026-10-26): www.sec.gov/cgi-bin/bro…
- NDTV Profit, "Anthropic S-1 IPO Filing": www.ndtvprofit.com/markets/ant…
- DataStudios, "Anthropic files S-1 for Nasdaq IPO": www.datastudios.org/post/anthro…
- HackerNoon, "Anthropic's S-1 Shows 163b-in-half-year-revenue-a-900percent-nrr-and-an-$807b-loss-that-mostly-isnt
- Yahoo Finance, "Anthropic IPO live updates": finance.yahoo.com/technology/…
- Fortune, "Anthropic's IPO prospectus": fortune.com/2026/10/26/…
- CryptoBriefing, "Anthropic set to publish its S-1": cryptobriefing.com/anthropic-s…
延伸入口
- 原文归档:tobemagic.github.io/ai-magician…
- 公众号:计算机魔术师