周三下午,CoreWeave 股价一天砸了 15.5%,五年期 CDS 隐含违约概率跳到 63%。
一、8.5 万亿对 3.6 万亿:这笔账怎么算都缺 4.9 万亿
Gartner 的测算口径:资本支出 + 融资成本 + 12% ROIC
Gartner 的算法很直接(报告原文):2026 年 AI 基础设施投入约 1 万亿美元,2027 到 2030 年再加 6 万亿。要回本,运营商到 2030 年得累计创收 8.5 万亿,口径覆盖资本支出、融资成本和 12% 的最低 ROIC。同期 AI 总收入预计只有 3.6 万亿。缺口 4.9 万亿,不是周期回调,是结构性亏空。按当前节奏外推,到 2032 年累计减值将突破 4 万亿美元。
轻资产公司吸走了不到一半的 AI 收入,新云分到的更少
大多数 AI 原生公司不买卡、不建机房,靠 API 调别人的算力。Gartner 判断,不足一半的 AI 收入流向真正持有 GPU 的提供商。新云所在的 AI 优化 IaaS 赛道,2030 年市场规模约 1740 亿美元(Gartner 六月预测),体量不小,但原话是「不足以收回投资」。新云的故事从来不是算力不够,是时间不够:芯片两年一换,债务十年才还完。
缺口摆在那,四成新云要买单
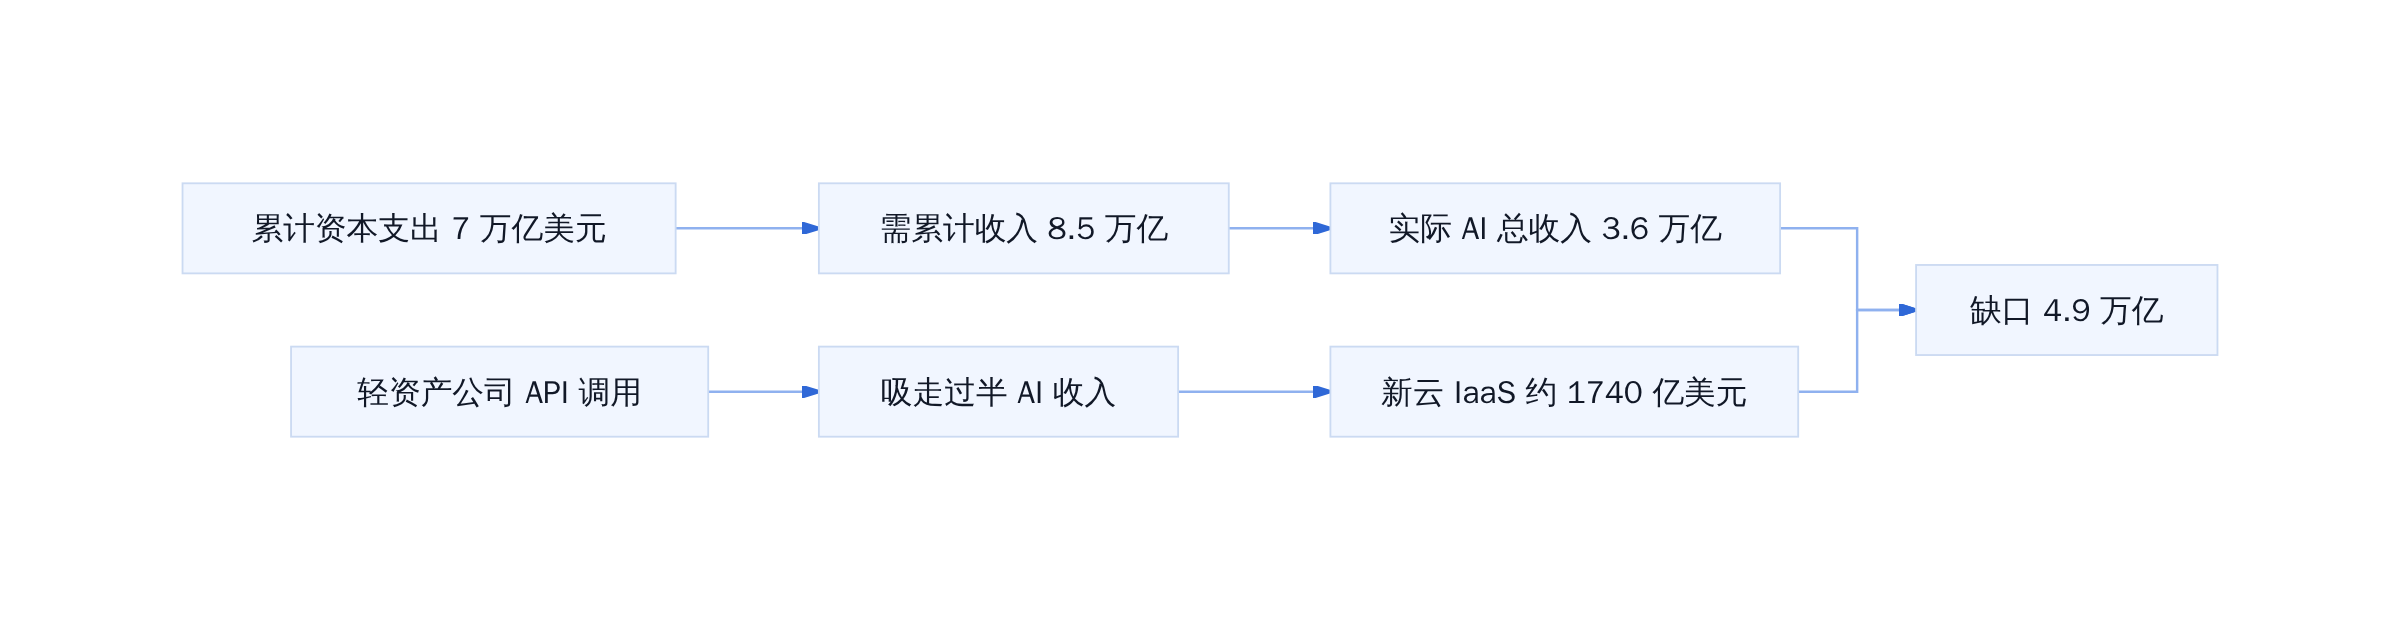
新云资金缺口结构
二、CoreWeave 的 63%:一个信号,还是出清的起点
五年期 CDS 跳到 63% 意味着什么
63%不是「有可能出问题」,是市场在定价「大概率还不上」。CoreWeave 总债务 298 亿美元,亚马逊单年运营现金流 1400 亿美元。差距不在算力规模,在还款结构。债务合约锁定五到十年,英伟达 GPU 一年换一代,2024 年建成的集群到 2026 年就被 B 系列压着跑。收入天花板被芯片迭代锁死,债务刚性与折旧周期错位。芯片两年一换,债务十年才还完。
英伟达跟跌但幅度小,新云板块跌超 9%——谁在流血
英伟达当天跌幅不到 3%。卖铲子的不怕挖矿的人倒下。Nebius、IREN 同日跟跌,新云板块整体跌超 9%。结构性差异在于:英伟达收入来自所有买家,新云收入只来自 GPU 租金。租金一旦被压价,现金流立刻断裂。
市场在给新云定价的不是算力,是时间
三、出租 GPU 为什么不是商业模式
芯片折旧周期与收入确认周期的错位
两年折旧对十年债务 账怎么算都缺
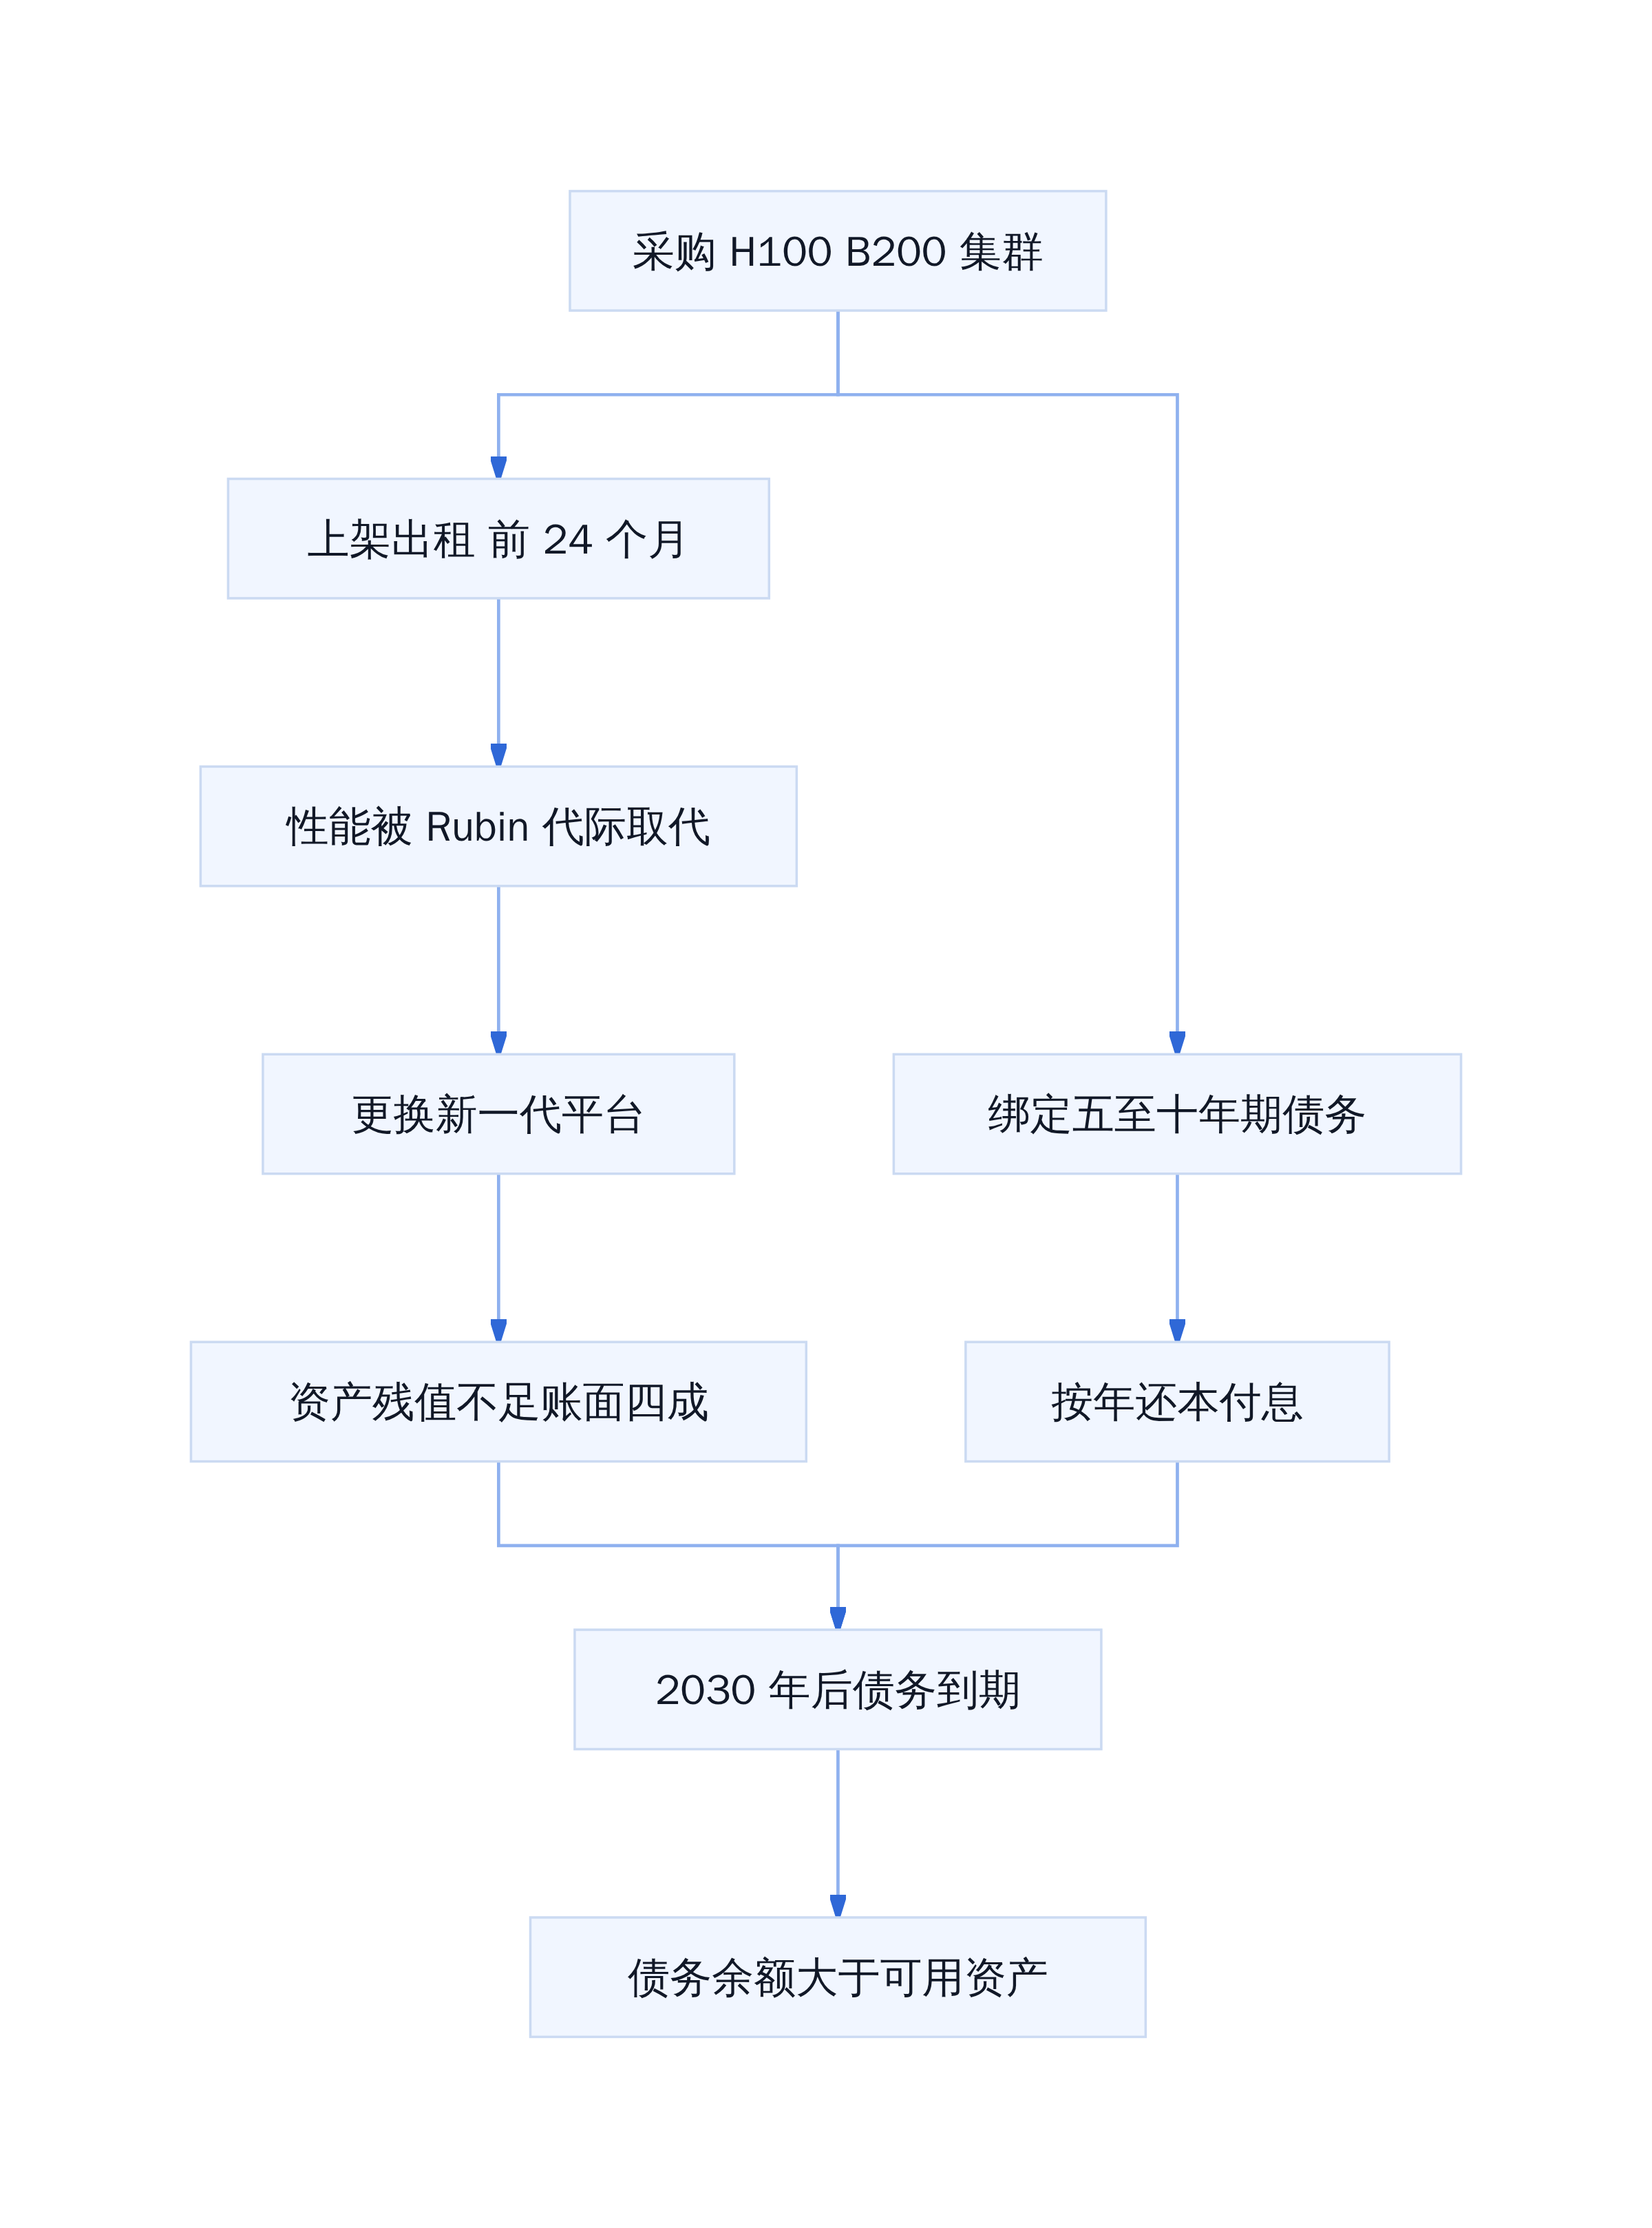
问题不在算力本身。英伟达从 B200 到 Rubin 的迭代节奏大约两年一换,但 CoreWeave 这类公司的债务结构是五到十年期。你拿一个两年就过期的资产做抵押,再按十年期限确认租金收入,中间那段空窗就是亏损的根源。Gartner 要求 12% 的投入资本回报率才认为投资成立,而 GPU 从上架到被新一代替换,平均服役窗口约 24 个月。折旧走直线法或加速法,债务还本付息是固定现金流,两条线在 2028 年前后彻底脱钩:芯片该换了,贷款还在跑。
GPU 折旧周期与债务期限的错位
新云的故事从来不是算力不够,是时间不够。芯片两年一换,债务十年才还完。
660 亿到 1740 亿的 IaaS 盘子够不够回收投资
Gartner 把 AI 优化 IaaS 市场规模锁定在 2027 年 660 亿美元、2030 年 1740 亿美元。同期整个 AI 基础设施的资本支出累计近 7 万亿美元。1740 亿对 7 万亿,比例不到 2.5%。就算新云拿到 Gartner 六月预测中 2030 年 AI 云市场(2670 亿美元)的 20% 份额,也就是 530 亿美元,填不上前面那 4.9 万亿的缺口。
更关键的一层:大多数 AI 原生公司走轻资产路线,不买卡、不建机房,按需调用算力。Gartner 测算,不足一半的 AI 端收入会流向真正持有基础设施的提供商。新云分到的,是那「不到一半」里更小的一块。80% 出局不叫倒闭潮,叫把 2023 年冲太猛的那笔账,用四年慢慢结清。活下来的少数玩家大概率被亚马逊或微软按资产价收购,或者转向主权算力合同锁定十年长单。出租 GPU 这件事本身没有错,错的是用十年期债务去押一个两年折旧周期的资产。
四、Gartner 说的「整合」,到底谁在接盘
卖方分析师的两种读法:利好 vs 出清
Gartner 把 80% 定性为「行业整合」。部分卖方随即给出乐观解读:强者并购弱者,幸存者以折价接手算力资产,AI 建设大潮不因此中断。逻辑自洽,但跳过了一个前提——谁有资产负债表接这盘货?
目前真正有现金流承接能力的,基本就是亚马逊、Alphabet、微软这几家。亚马逊 2025 财年 1400 亿美元经营现金流覆盖了 1320 亿美元资本支出,属于自给自足;CoreWeave 总债务 298 亿美元,五年期 CDS 已经打到 63%。两张表摆在一起,所谓「整合」的实际路径很清楚:不是同行之间的横向并购,是超大规模厂商按清算价吃下存量 GPU 资产。买方只有一个,卖方有几十个。
2032 年 4 万亿美元减值风险:账还没到那一步
Gartner 进一步警告:若当前投资节奏延续到 2032 年,超过 4 万亿美元 AI 基础设施资产面临减值,到 2030 年底这个数字是 3.5 万亿。
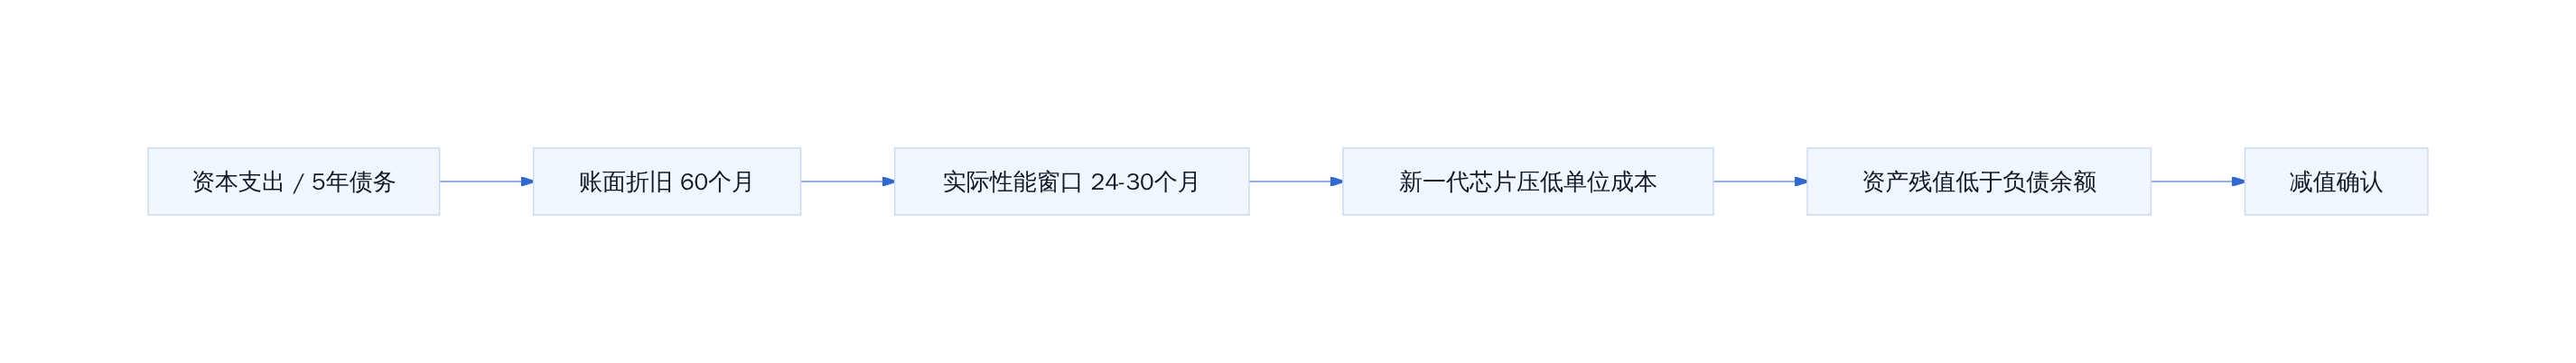
减值的触发点不是收入不够,是时间不够。新云的故事从来不是算力不够,是时间不够——芯片两年一换,债务十年才还完。H100 集群按 5 年直线折旧入表,但实际性能窗口只有 24 到 30 个月。一旦 B200 或下一代推理专用芯片把单位 token 成本压到 H100 的一半以下,存量机群收益率直接断崖。债务还没还完,资产已经不值钱了,中间那段缺口就是减值。
新云资产减值的时间错位
五、活下来的那 20%,差在哪一步
199 亿美元 AI-optimized IaaS 窗口的真实门槛
Gartner 今年 6 月预测新云将在 2030 年 2670 亿美元 AI 云市场中占 20% 份额,对应 AI-optimized IaaS 赛道约 199 亿美元机会窗口。数字不小,但门槛藏在时间结构里。客户得签 2 到 3 年 GPU 租赁合同,芯片大版本迭代节奏却是 18 到 24 个月。合同还没到期,新一代芯片已经把老机群的相对性能优势抹掉了。你卖的是「算力小时」,客户比的是性价比,而性价比基准线每 18 个月下移一次。在这个节奏下,纯 IaaS 运营商的定价权天然趋向于零。
从「卖算力小时」到「卖推理结果」:差异化只剩一条路
活下来的 20% 大概率不是堆了更多 GPU 的那批,而是更早把计价单位从 GPU-hour 换成 per-token 或 per-task 的那批。卖算力小时是公用事业逻辑,卖推理结果是服务逻辑。前者比的是电力成本和机房面积,后者比的是模型调优、推理编排、客户 workflow 绑定。
大多数 2023 年成立的 neocloud 立项时写的是前者的 BP。要切到后者,得养模型团队、做推理引擎优化、跟下游应用方绑合同,这不是租机柜的团队能做的事。
可执行的判断只有一条:如果你现在还在靠出租 GPU-hour 变现,且没有明确的 per-token 产品路线图,你的 18 个月窗口在倒数。要么找到愿意按结果付费的客户,要么趁资产还没断崖把算力折现卖掉。两条路都走不通的话,Gartner 说的 80% 里有你一份。
参考文献
- Gartner, 2026-10-14: Over $3.5 Trillion of AI Infrastructure Spending Could Be Exposed to Impairment by the End of 2030
- Gartner, 2026-06-23: Neocloud Providers Will Capture 20% of the $267 Billion AI Cloud Market by 2030
- 财联社, 2026-10-15: 「云」要散了?机构:到 2030 年超过 80% 的新云服务商将出局
- TIKR, 2026-10-19: Gartner Predicts 80% of Neoclouds Out of Business by 2030: Here's Who Wins
延伸入口
- 原文归档:tobemagic.github.io/ai-magician…
- 公众号:计算机魔术师