梁文锋 6 月刚落地 510 亿首轮融资,个人掏了 200 亿,还说过「DeepSeek 不缺钱」。
从 500 亿到 1000 亿:两次上调不是谈判破裂,是认购溢出
500→800→1000 的调档时间线
目标两个月内翻了倍
一年半前 DeepSeek 还在辟谣「融资相关均为谣言」,梁文锋公开表态短期没有融资计划。六个月后首轮 510 亿收官,紧接着二轮目标顶到 1000 亿。转折不是市场教育了公司,是公司自己的算力缺口把时间表压缩了。首轮融资各方资金注入梁文锋管理的有限合伙公司,投资方不享有投票权,这个结构在二轮沿用。
调档节奏说明认购速度。彭博 10 月 22 日还原了全过程,本轮最初目标 500 亿元,路演阶段认购超出预期,公司主动上调至 800 亿;第二轮加码后落定约 1000 亿元。两次上调间隔不超过一周。拆开看,6 月首轮里梁文锋个人 200 亿、腾讯 100 亿、宁德时代体系 50 亿、网易和京东各参与;7 月中旬《金融时报》报道新轮初步洽谈启动,投前估值拟定约 710 亿美元;10 月 6 日彭博确认目标至少 800 亿;10 月 22 日确认最终逼近 1000 亿,交易数日内完成。
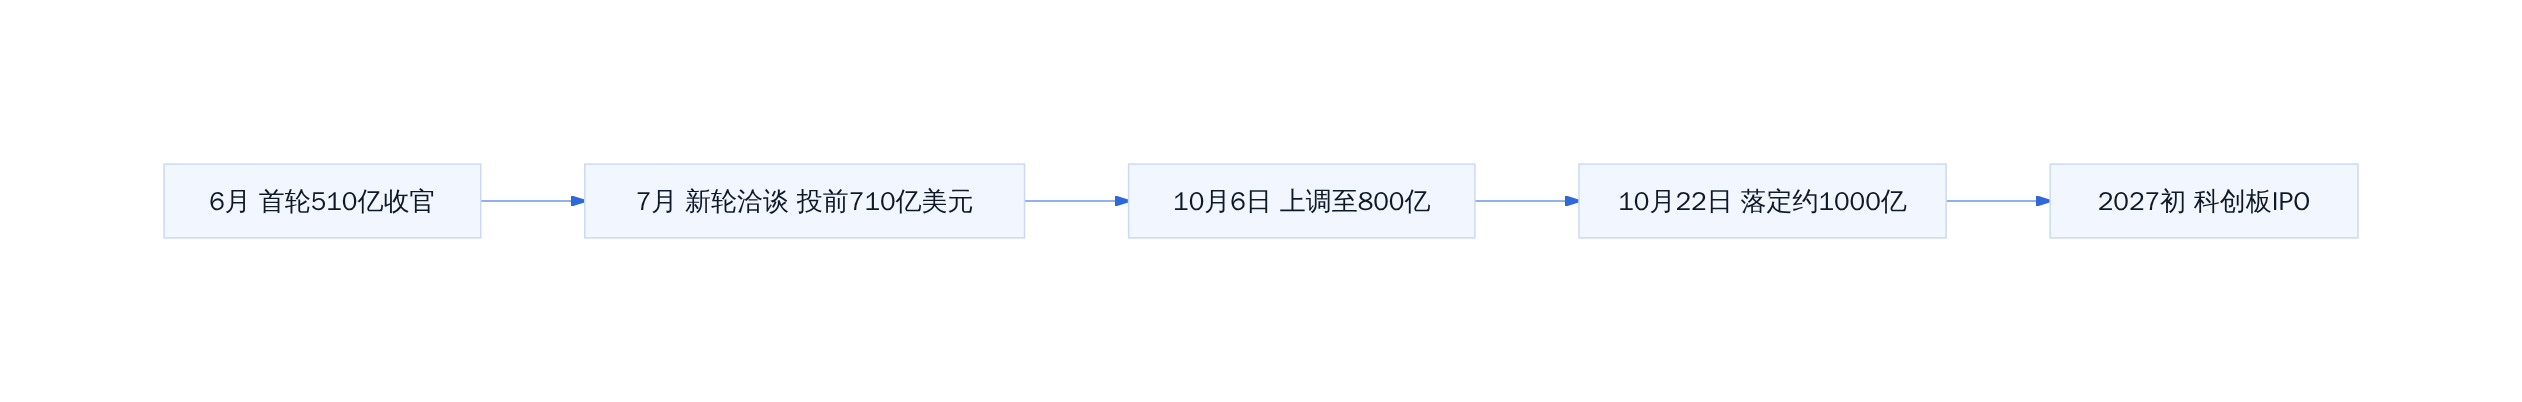
DeepSeek 第二轮融资调档
有一个细节容易被跳过。投前估值始终锁定约 5000 亿元(约 748 亿美元),规模翻倍前后没动过。新资金以相同价格买入更大比例股份。不是溢价轮,是抢跑。
谁在推高:产业资本 vs 财务投资人的筛选
认购溢出的主力不是财务基金,是产业资本。宁德时代本轮承诺约 15 亿美元,是首轮 50 亿元的两倍,一旦落地可能成为出资最大的外部投资人,但排在梁文锋个人 200 亿后面。腾讯并列出资最多。吉利、Monolith Management、Loyal Valley Capital 已承诺出资,新进方还有石溪资本、中芯聚源、CPE 源峰、君联资本、博裕资本,合肥国资投资平台也在洽谈名单中。
筛选标准写得很清楚。CNBC 援引知情人士的消息,DeepSeek 婉拒了个人投资者的私募资金,重点对接国资背景基金与上市公司产业资本。这轮要的不是能出钱的 LP,是出完钱还能把算力、芯片、制造产线接进来的甲方。逻辑上,宁德时代加到 15 亿美元是电池产线要绑定下一代 AI 调度;腾讯加码是云服务和推理层要跑在国产模型上。产业资本进来不是为了财务回报,是为了把自家业务挂在这套引擎上。
这个结构卡在 2027 年初 IPO 窗口前完成。彭博报道指出,融资完成后公司将进行重组,为科创板上市做准备。新老股东拟各占约一半出资额度,上市前最后一批同价入场券发完,下一轮定价就不是现在这个数了。
梁文锋 6 月刚落地 510 亿首轮融资,个人掏了 200 亿,还说过"DeepSeek 不缺钱"。
宁德时代 15 亿美元与腾讯的筹码结构
投前估值没动。中国媒体给出的数字是 748 亿美元(约 5000 亿人民币),和本轮规模翻倍前一致。新股东同价拿更大股份。这不是溢价,是抢跑。
宁德时代承诺出资约 150 亿元(15 亿美元),是首轮 50 亿的两倍。腾讯首轮出了 100 亿,本轮继续加码。两家合计占本轮出资的绝对大头。资金用途在条款里写清楚了,模型训练、算力建设,以及为 2027 年初科创板 IPO 铺路。
老股东加码 vs 新进产业资本的分工
本轮新老股东拟出资各占约一半。老股东名单:腾讯、宁德时代、IDG 资本、砺思资本、拾象资本、正心谷投资。新进方:石溪资本、中芯聚源、CPE 源峰、君联资本、吉利。
分工逻辑可以拆。产业资本(宁德时代对应算力与电池供应链、吉利对应自动驾驶场景、中芯聚源对应芯片制造)带来的是应用场景和上下游绑定,不是纯财务回报预期。IDG 和砺思属于首轮的财务投资腿,本轮加码更多是锁仓不动。更狠的是,在这个体量上还在挑人——通常千亿级私募来者不拒,梁文锋只接机构产业资本,婉拒了所有个人投资者和私募基金的认购申请。他不需要财务投资人投票,需要的是算力和数据场景。
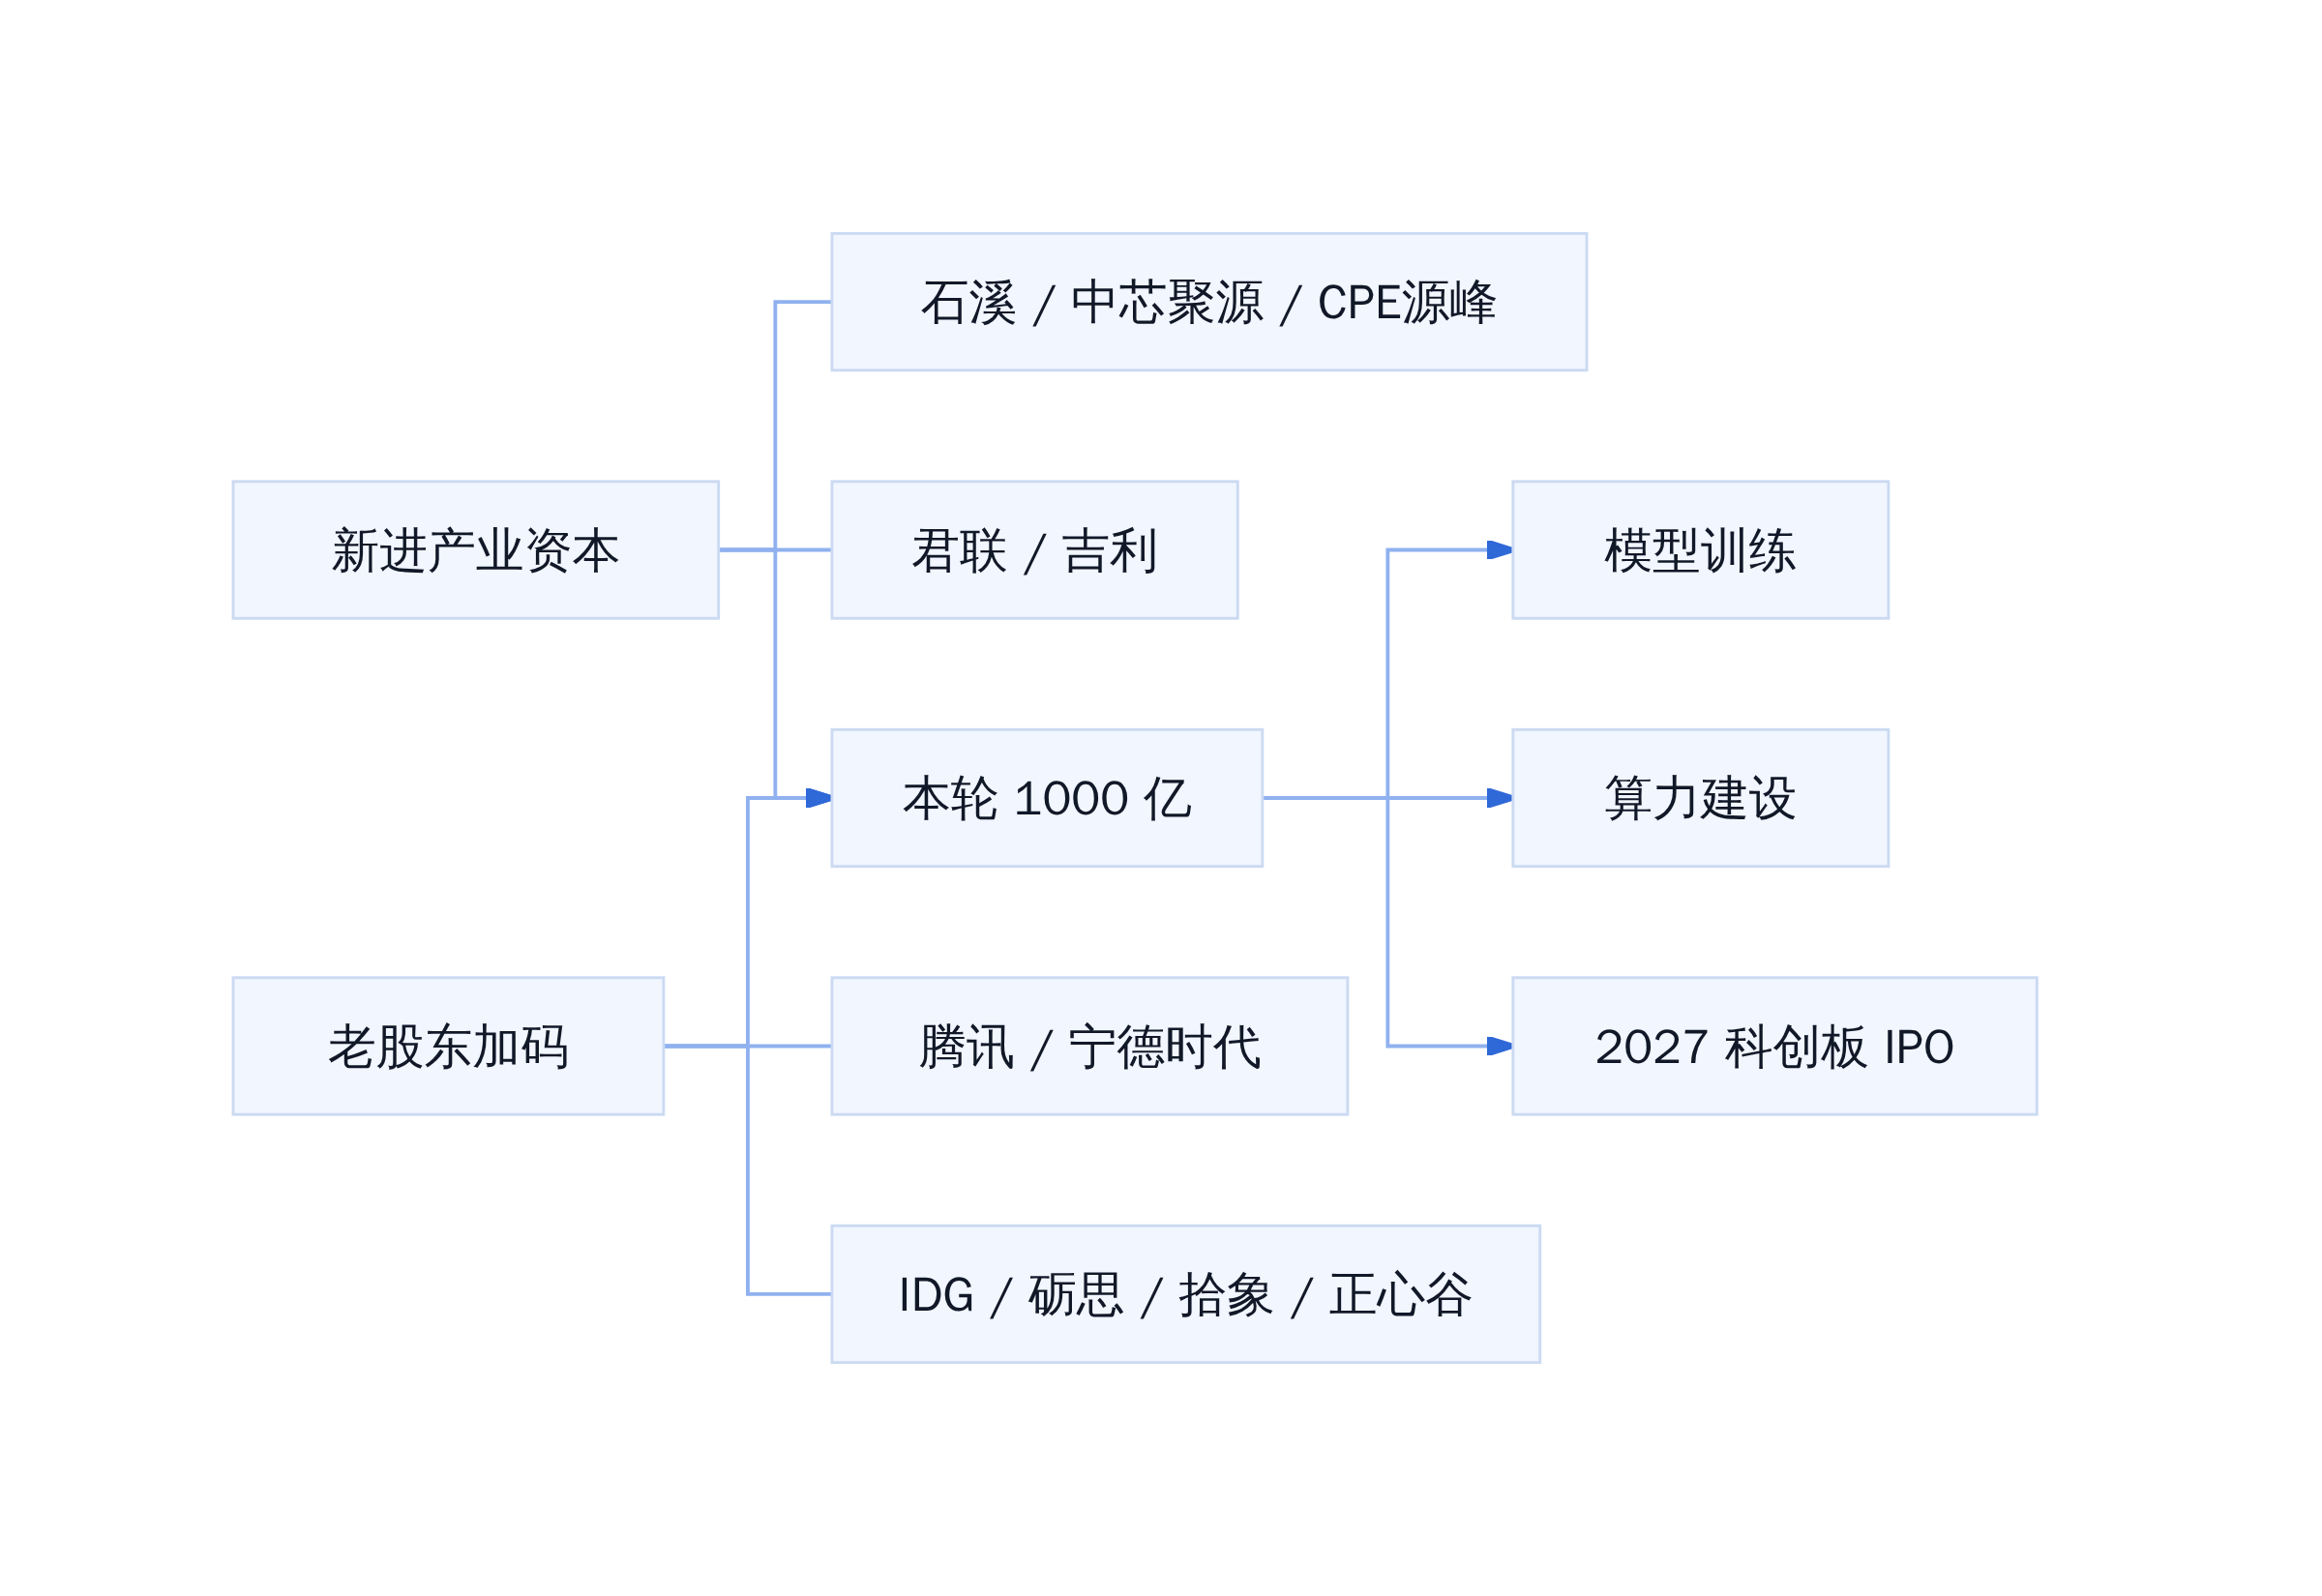
本轮融资筹码结构与资金流向
梁文锋 200 亿个人出资与有限合伙投票权设计
首轮 510 亿里,梁文锋个人出了 200 亿。这笔钱和所有投资方资金一样,注入他管理的有限合伙公司。条款写得很硬:投资方不享有投票权。
效果是清楚的。1000 亿到位后,腾讯的 100 亿、宁德时代的 150 亿、石溪和吉利的份额,全部变成纯经济权益。模型路线、算力分配、团队扩张、IPO 节奏,投票权仍集中在梁文锋一人手上。结构上比 Google 的双类股更极端。Google 至少 B 类股有投票权,这里的 LP 份额连观察权都没有。
问题在于 IPO。科创板上市要求股权架构清晰、股东权利义务对等。有限合伙的"只出资不投票"设计在上市前必须拆解或重组。彭博报道里那句"融资完成后公司将进行重组",拆的就是这层壳。2027 年初的时间窗口,留给重组测试和合规审查不到一年。
一句话落点:在科创板合规框架下,"不投票"的有限合伙只能作为上市前过渡,不能成为终局结构。本轮 1000 亿是 IPO 前最后一笔私募,之后股权结构必须向公众公司标准靠拢。
投前估值锁死 5000 亿:钱多了,价格没动
投前估值约 748 亿美元(合 5000 亿人民币),在募资从 500 亿拉到 1000 亿的过程中没有上调(彭博社 2026.10.22)。新股东以相同每股价格拿到更大股份块。投前估值没变,募资翻倍,新股东同价拿更大股份。这不是溢价,是抢跑。
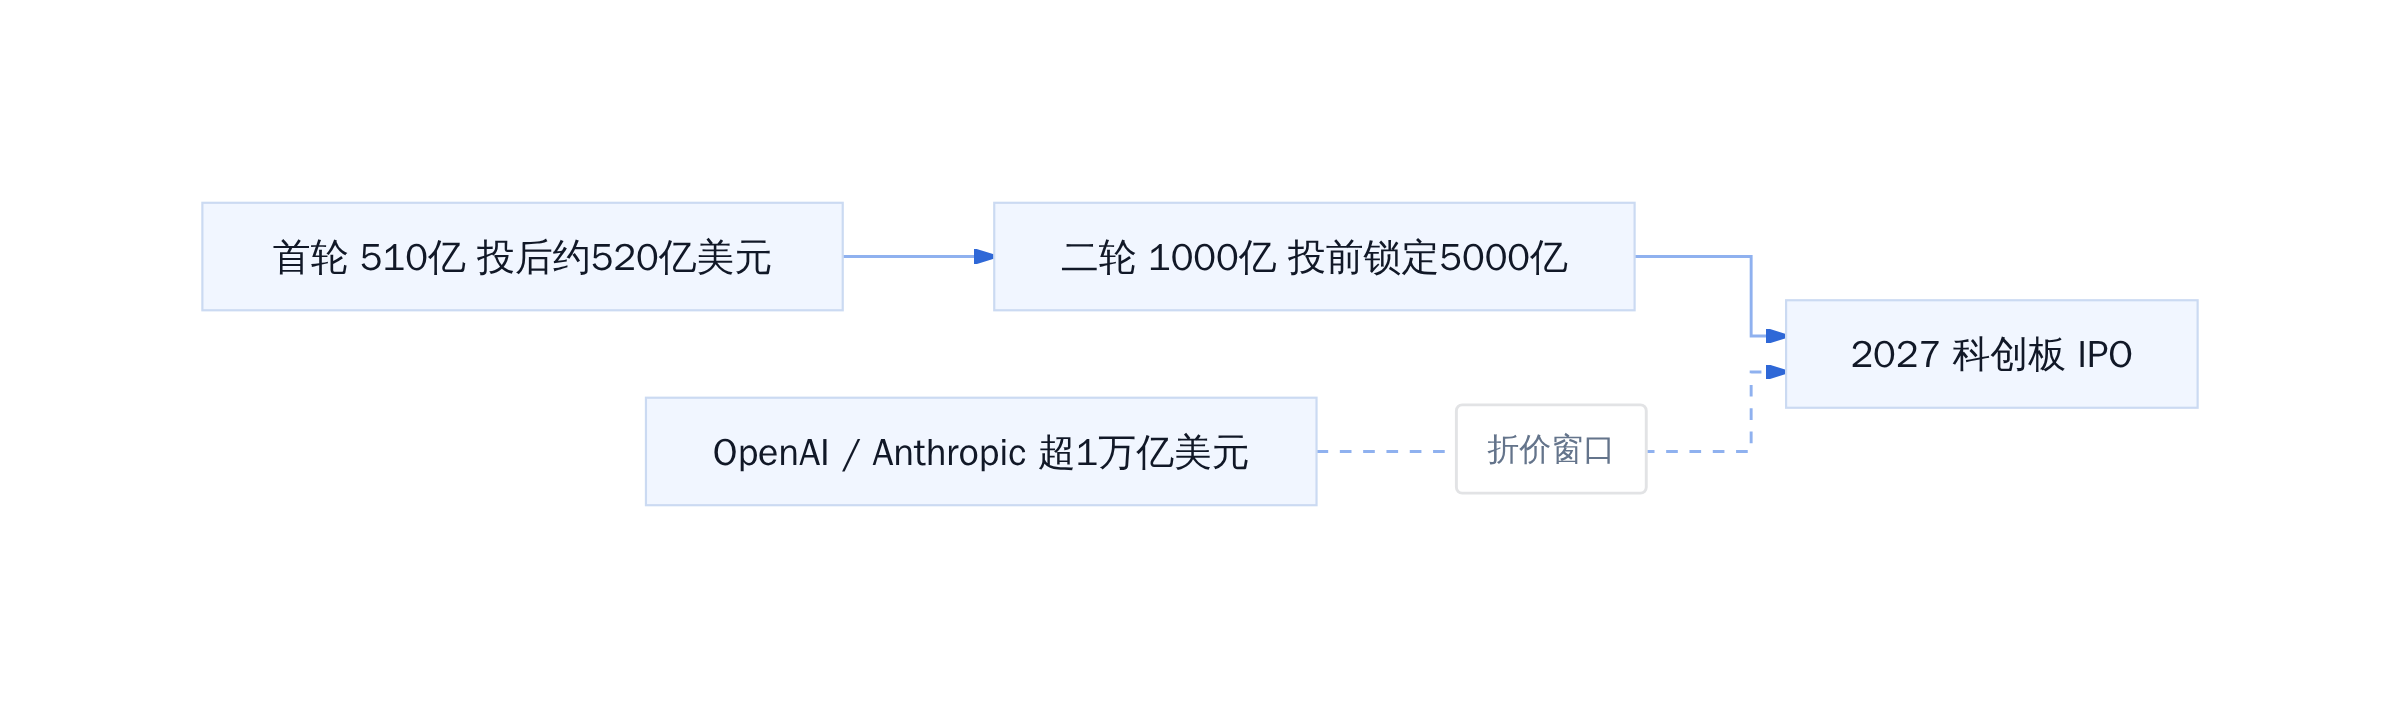
DeepSeek 估值路径与国际对照
同价更大股份意味着什么
宁德时代合计 150 亿、腾讯向 200 亿靠拢,全部锚定 5000 亿投前。份额扩了,价格没动。对产业资本来说,这不是在赌估值再抬一档,而是在科创板挂牌价落锤之前把仓位坐实。折价窗口一旦关闭,这批筹码的纸面收益就锁死了。
与 OpenAI / Anthropic 万亿估值的对照窗口
OpenAI 与 Anthropic 的 2026 年私募估值均已越过 1 万亿美元。DeepSeek 投前 748 亿美元,差距约 250 亿至 300 亿美元。若科创板 IPO 定价参照国际同行估值区间,当前 5000 亿投前对新进产业投资人构成折价安全垫;对财务投资人,这轮大概率是挂牌前最后一批私募份额。
2027 科创板 IPO:铺路石还是赌注
资金用途拆解:算力、下一代模型、人才
彭博和路透社的报道口径一致:这笔钱主要流向模型训练、算力基础设施建设和人才招募。更关键的一句是「融资完成后公司将进行重组」。这不是行政手续,是为科创板 IPO 做股权结构和治理架构的合规调整。科创板对科技属性量化、研发投入占比有硬性门槛,DeepSeek 作为高资本开支阶段的 AI 公司,需要在申报前把算力投入从「烧钱」重新归入「固定资产」科目。投前估值锁死 5000 亿、募资翻倍但价格没动,新股东同价拿更大股份。这不是溢价,是抢跑。
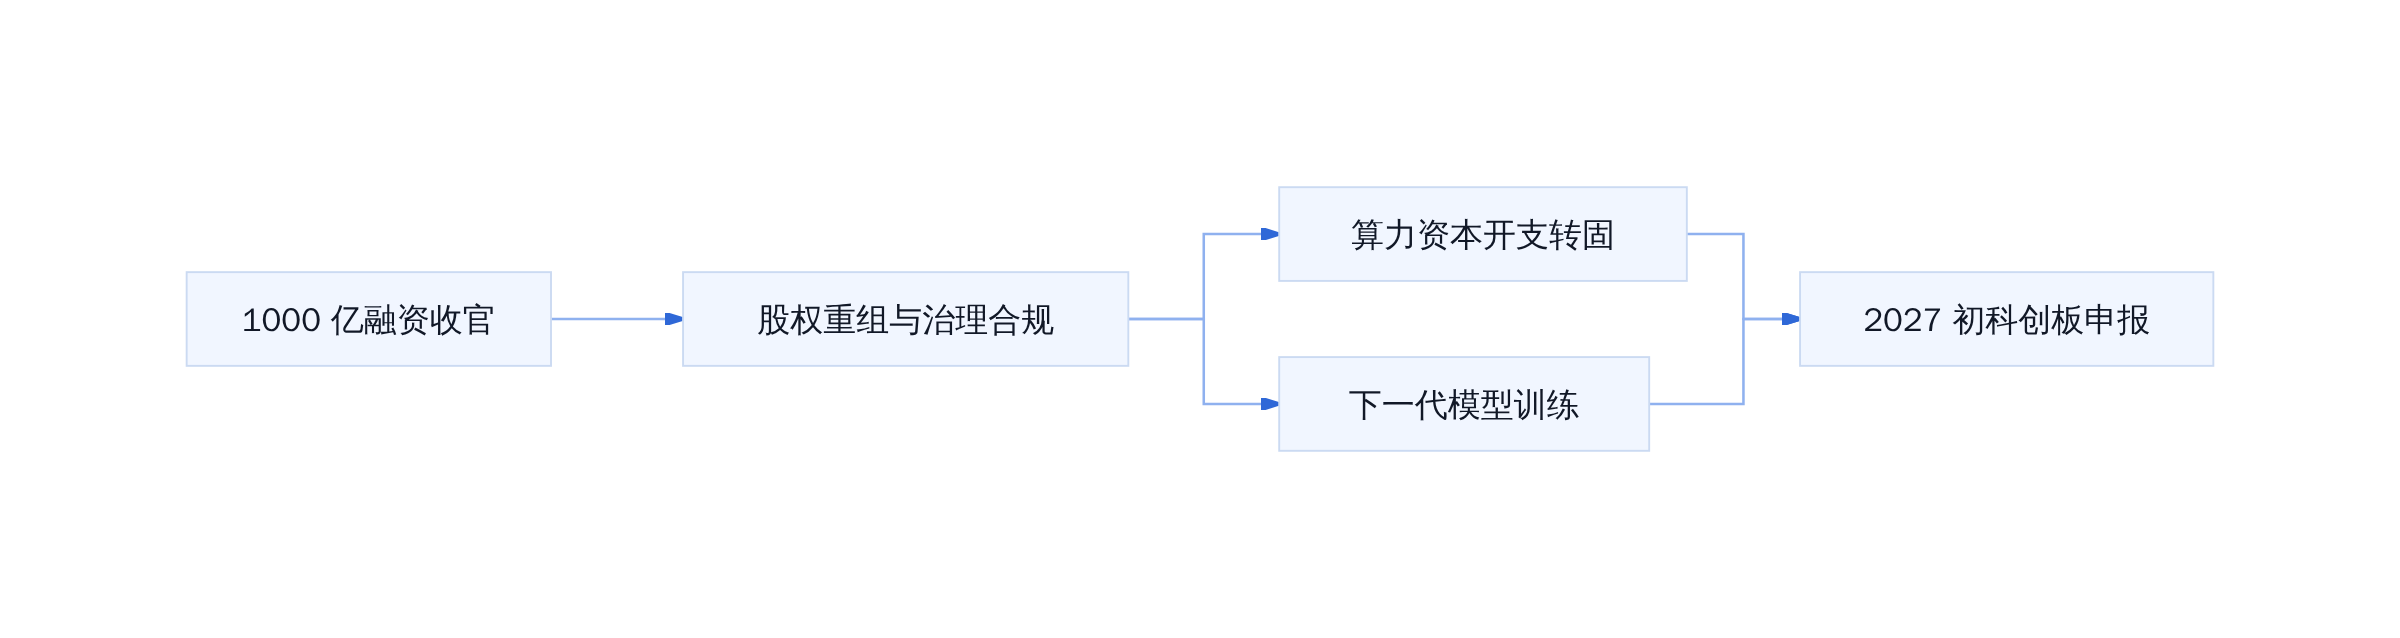
DeepSeek 2027 科创板申报路径
一年半前辟谣融资,半年后超募翻倍。DeepSeek 的速度,是对手还没读完招股书它已经在改组了。
融资路演录音泄露后的低调策略
21 世纪经济报道援引消息人士的原文很直白:首轮融资舆论反响过于激烈,路演会议录音及纪要遭泄露引发市场热议,「此次公司以及梁文锋希望更为低调地完成这一轮融资」。落到动作上就是:截至 10 月 22 日,DeepSeek 和腾讯均未发通稿,没有签约仪式,没有新闻发布。一家半年内集了两轮共 225 亿美元的公司,对外口径和融了十个亿的项目差不多。
这轮融资没回答的问题
未官宣、未回应、最终金额未定
上海证券报 10 月 22 日的措辞是「拟筹得」「交易预计在未来数日内正式完成」。拟、预计,两个词把确定性全部卸掉了。最终金额是否真落在 1000 亿、宁德时代是否确为 15 亿美元、腾讯实际出资额,都没有签字画押的公开文件可以核验。投后稀释比例、老股东是否同步跟投,仍停留在「接近公司」消息人士的转述层面。
中国 AI 公司融资节奏加速的行业信号
把时间线拉平看:7 月智谱港股配售 313.75 亿港元,9 月再启一轮 393 亿港元配加可转债,三个月刷新中国 AI 累计融资纪录。同期 DeepSeek 两轮合计约 225 亿美元。美国那头 OpenAI 与 Anthropic 估值已破 1 万亿美元,IPO 吹风接近 2 万亿。中国大模型公司的叙事已经从「能不能活过 18 个月」切到「什么时候上会」,资本节奏整体前移了。
但有一个边界必须说清:科创板对持续盈利和研发投入占比有硬性审核门槛,AI 公司普遍仍在亏损期。铺路石还是赌注,取决于 2027 年申报时算力资本化的会计处理能否过审。本结论在「重组如期完成、算力转固路径清晰」的前提下成立;若审批节奏滑到 2028,资金链压力会重新暴露,届时 1000 亿不再是缓冲而是底线。
参考文献
- Bloomberg 报道(via OSChina 转载):www.oschina.net/news/[REDAC…
- 新华财经 / 上海证券报(2026-10-22):m.cnfin.com/yw-lb//zixu…
- 21 世纪经济报道 via 新浪财经(2026-10-07):finance.sina.com.cn/jjxw/2026-1…
- 第一财经(2026-10-22):www.yicai.com/news/103404…
- 联合早报(2026-10-22):www.zaobao.com.sg/news/china/…
延伸入口
- 原文归档:tobemagic.github.io/ai-magician…
- 公众号:计算机魔术师