Rohan Paul 总结 SpaceX Q3 2026 财报电话会要点:Super Intelligence 算力租赁业务(客户含 Anthropic 和 Googl…
一、一份让华尔街重新定价SpaceX的财报
Q3核心数据拆解:营收、利润与现金流
SpaceX 2026年Q3财报只有一个核心数字值得关注:总营收146亿美元,同比+161%。这个数字由三部分组成——SI算力业务75.6亿美元(占比51.8%)、Starlink连接业务52.48亿美元(占比36%)、航天业务17.67亿美元(占比12.1%)。从结构看,SI业务首次超越Starlink,成为公司最大收入来源。
利润端同样超预期。净利润44亿美元,去年同期为净亏损10.54亿美元;调整后EBITDA为88.1亿美元,同比+306%。更关键的信号是运营利润从亏损转为盈利——Q3运营利润27.91亿美元,运营利润率约19%。
但利润质量需要拆开看。SI业务Q3营业利润4.31亿美元,其中包含因收购Cursor产生的12亿美元股权激励费用。若剔除该一次性费用,SI调整后EBITDA约为50亿美元,单季转正。相比之下,Starlink通信业务Q3营业利润23.67亿美元,同比增长99%,是当期最稳定的利润贡献者。
资本开支的数据更值得玩味。Q3单季资本开支195.93亿美元,其中AI相关投入164.44亿美元,占比84%。前三季度累计资本开支480.69亿美元,AI占399.95亿美元。这笔开支主要投向COLOSSUS算力集群扩建——截至2026年9月,标称算力容量已达1.7吉瓦,高于Q2末的1.4吉瓦。
为什么这份财报被市场解读为「增长拐点」
SpaceX管理层在电话会上释放的核心信息是:增长引擎已经切换。
过去,市场给SpaceX的估值锚点是「全球最强发射公司」——Starship成功与否决定估值上限。现在,管理层的叙事变成「连接+超级智能算力平台」:Starlink提供持续现金流和战略带宽资产,SI算力业务提供指数级增长斜率,Starship则是长期成本曲线期权。
这一叙事转换背后有一个关键机制:算力租赁的毛利率远高于火箭发射。
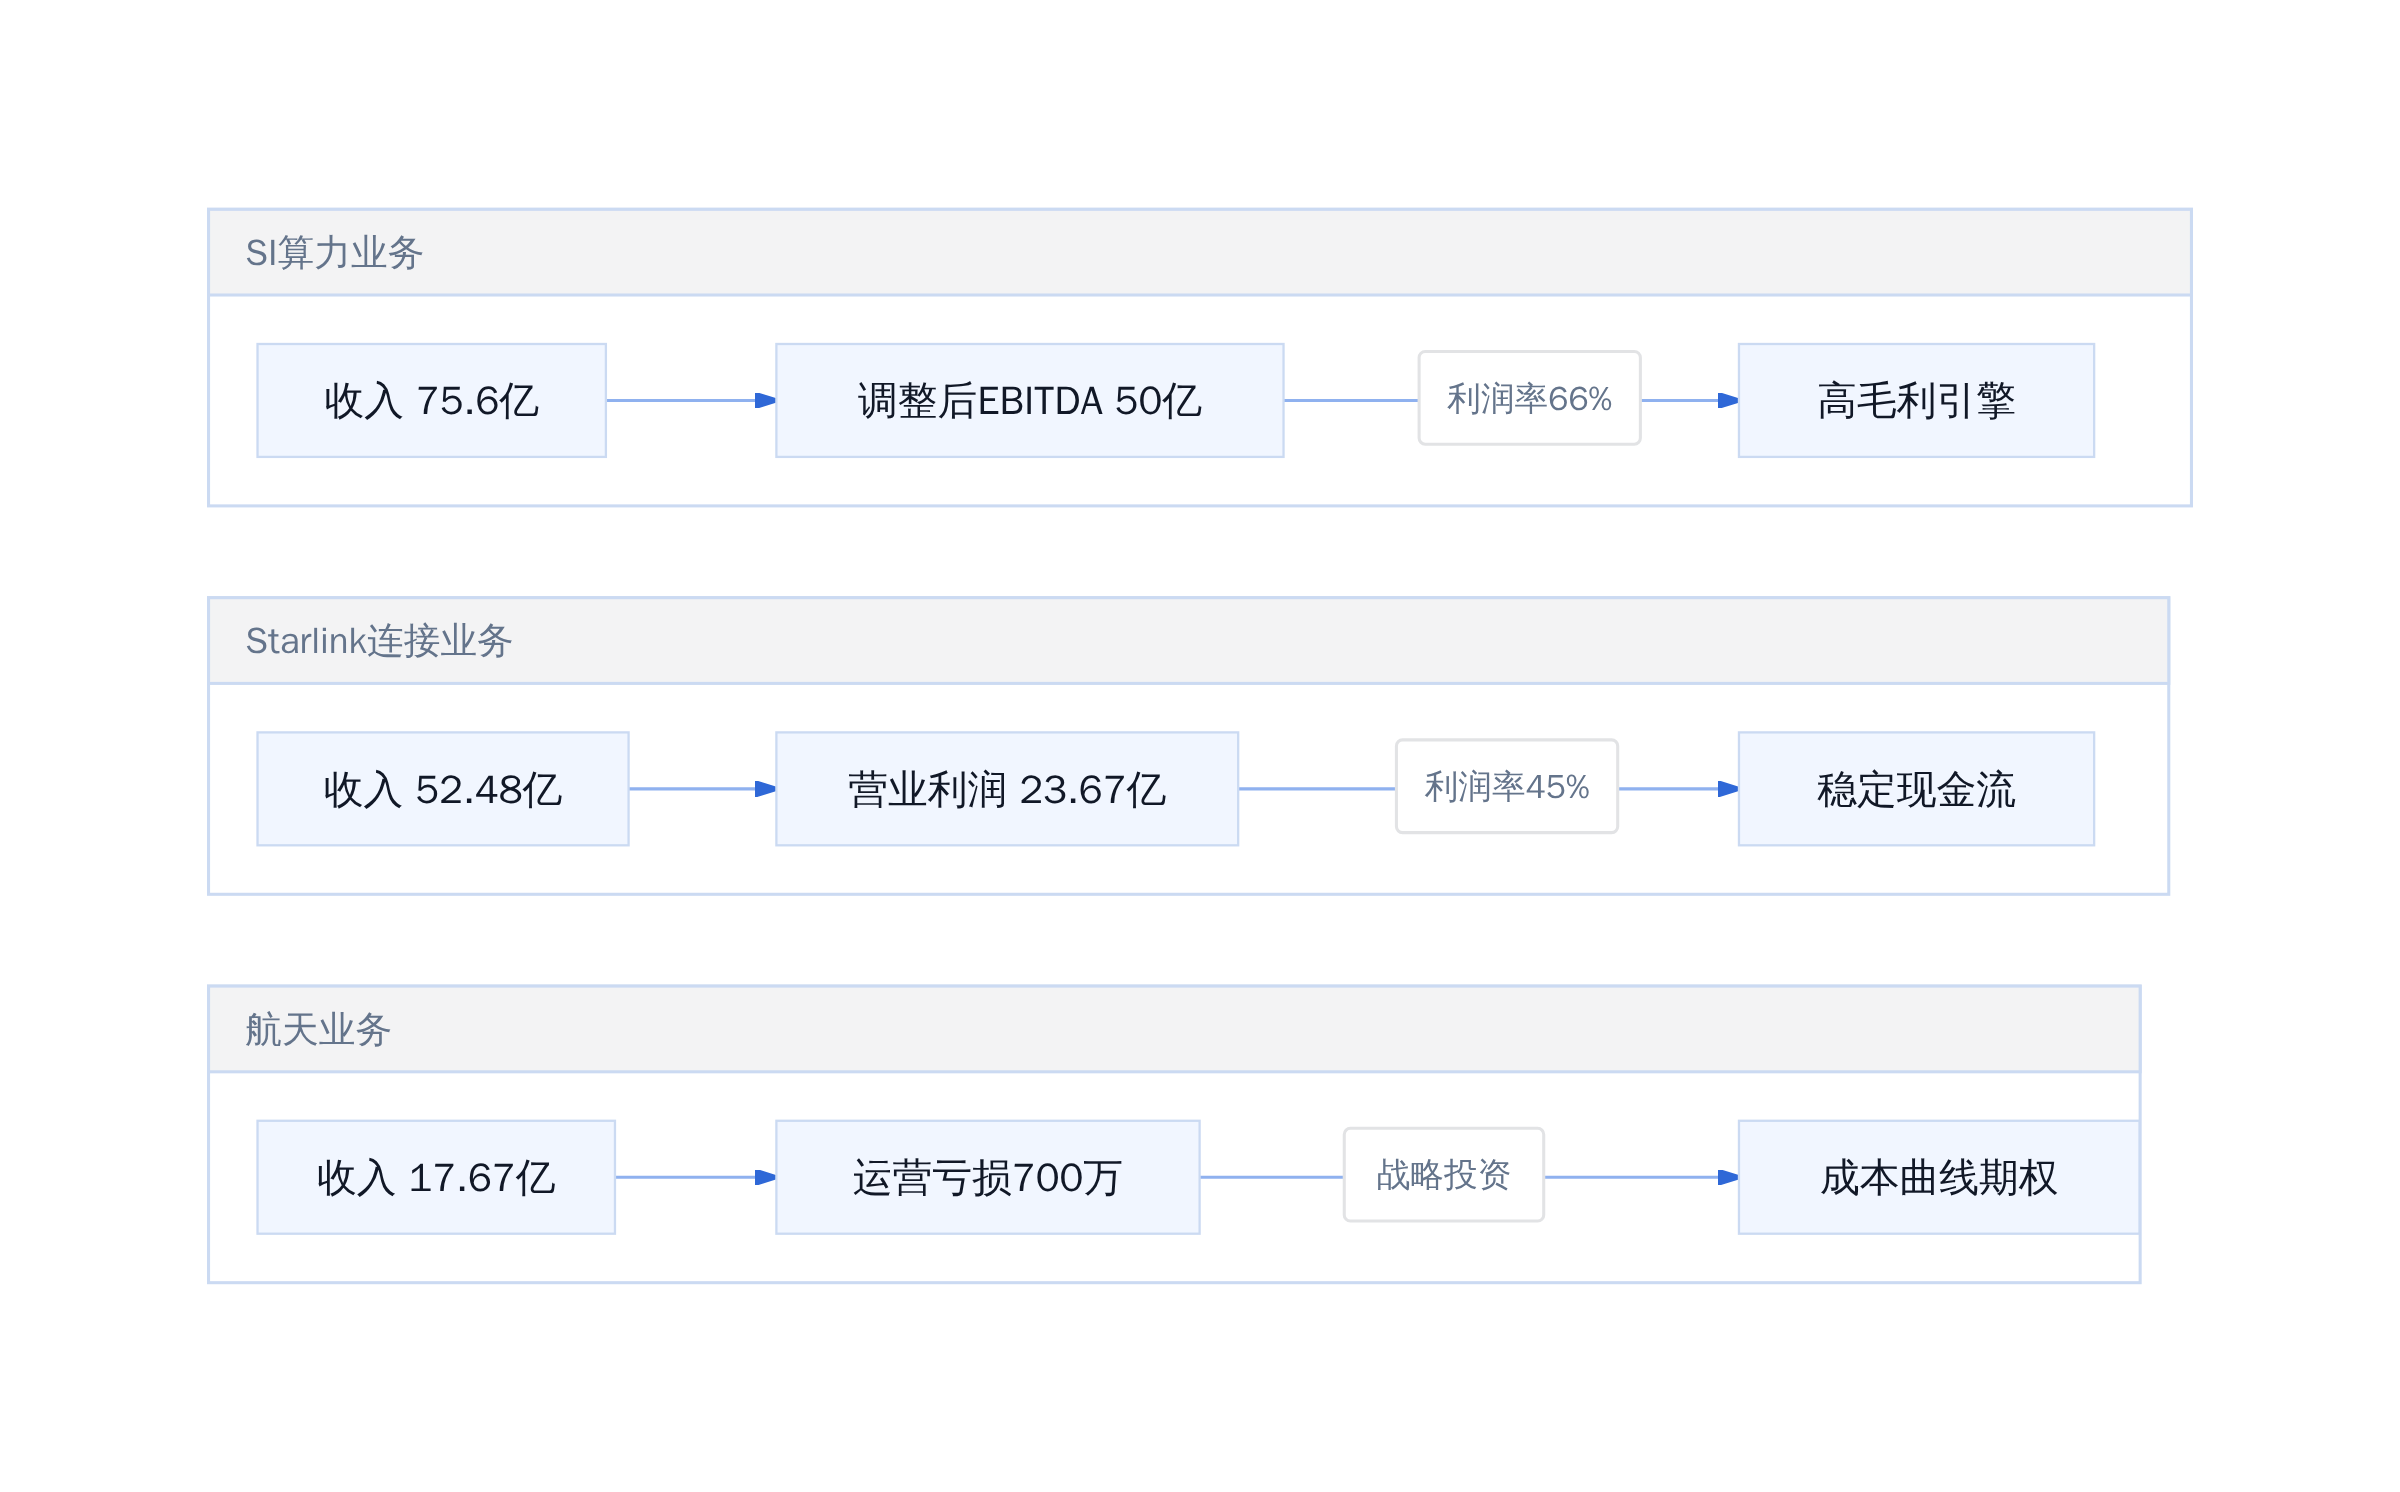
SpaceX Q3业务利润结构
对比火箭发射业务的资本密集特征,算力租赁的商业模式更接近云服务商——一次性重资产投入后,边际成本趋近于零。这解释了为什么SI业务单季新增50亿美元收入,而Starlink同期仅增长22%。
华尔街的反应是直接的。财报发布后,SpaceX股价盘后一度涨超5%。市场开始用AI基础设施公司的估值逻辑重新审视这家企业——传统的PS(市销率)乘数正在被重新校准。
更狠的是,每年能省下一个亿的不是裁员,而是把发射成本打下来的复用火箭。
但市场也保留着折扣。管理层的预测远超可验证指引:明年ARR上看1万亿美元、特斯拉合并讨论、2030年收入破万亿。这些叙事能否兑现,取决于两个变量——算力需求的持续性,以及Starship量产进度。在给出判断之前,需要先看SI业务的增长飞轮是如何转起来的。
这组数字背后是一个更值得关注的信号:SI 业务 Q3 营业利润达到 4.31 亿美元,从 Q2 的亏损 12.57 亿美元直接跃升到盈利。这意味着算力租赁不仅跑通了收入模型,也踩中了单位经济性的盈亏平衡点。
AI算力业务如何做到单季75.6亿美元收入
SpaceX 的 SI 业务本质上是「卖算力」,不是卖火箭、不是卖卫星连接,而是把自建的数据中心容量出租给大模型公司。Q3 的三个收入驱动力分别是:新签云服务协议激活、Cursor 并购并表、以及 Grok 自研模型的内部消耗。
Cursor 贡献 6.08 亿美元这个数字值得单独拎出来。这家代码补全工具被收购后,其企业版订阅收入和 API 调用量直接并入 SI 板块。SpaceX 用一次并购就把 AI 开发者工具的 ARR 收入接入了自己的算力网络。
客户名单显示为 Anthropic、Google 和 Reflection AI。这三家分别对应了不同层级的算力需求:Anthropic 训练 Claude 系列、Google 用于 Gemini 推理、Reflection AI 则是较新的专注推理优化的大模型厂商。SpaceX 没有公开具体合同金额,但从环比增长曲线看,单个大客户合约的金额规模应该在数亿美元级别。
COLOSSUS II扩容至1.7吉瓦背后的计算野心
截至 Q3 末,COLOSSUS II 标称算力容量达到 1.7 吉瓦,相比 Q2 末的 1.4 吉瓦和去年同期的 0.6 吉瓦,增速非常陡峭。
数据中心扩张的速度堪比火箭发射
1.7 吉瓦是什么概念?按照行业常见的 GPU 密度测算,约相当于 44 万台 Rubin 级别芯片的供电需求。这个规模已经超过了多数北美头部云厂商单一区域的算力集群。
SpaceX 的逻辑是把「建火箭的能力」迁移到「建数据中心的效率」。火箭发射可以批量生产,数据中心模块也可以模块化部署。两者的底层工程思维是一致的:标准化组件 + 快速迭代 + 降低单位成本。
Q3 单季在 AI 算力上的资本支出达到 164.44 亿美元,占总支出 195.93 亿美元的 84%。这意味着公司把绝大部分新增投资都押在了算力基础设施上,而不是继续扩大火箭产能或星链星座规模。
算力租赁模式的盈利拐点:SI业务首次单季转盈
SI 业务 Q3 的营业利润率约为 5.7%(4.31亿 / 75.6亿),虽然不算高,但方向是对的——从 Q2 的 -157%(亏损 12.57亿 / 收入 2.56亿)到这个季度转正,改善幅度超过 160 个百分点。
这个利润率的形成有几个因素:
一、COLOSSUS II 进入规模部署期,单位算力的折旧成本随着装机量增加而下降。二、Cursor 并购带来的高毛利 SaaS 收入结构拉动了整体利润率。三、长期租约的存在提供了收入的可预测性。
前三季度 SI 业务累计仍亏损 32.95 亿美元,这说明盈利拐点是「单季」级别的,全年盈利还需要观察后续季度的边际改善趋势。
值得注意的是,SI 调整后 EBITDA 达到 50 亿美元。如果剔除股权激励费用(Cursor 并购产生 12 亿美元),实际经营利润的厚度比账面数字更厚实一些。
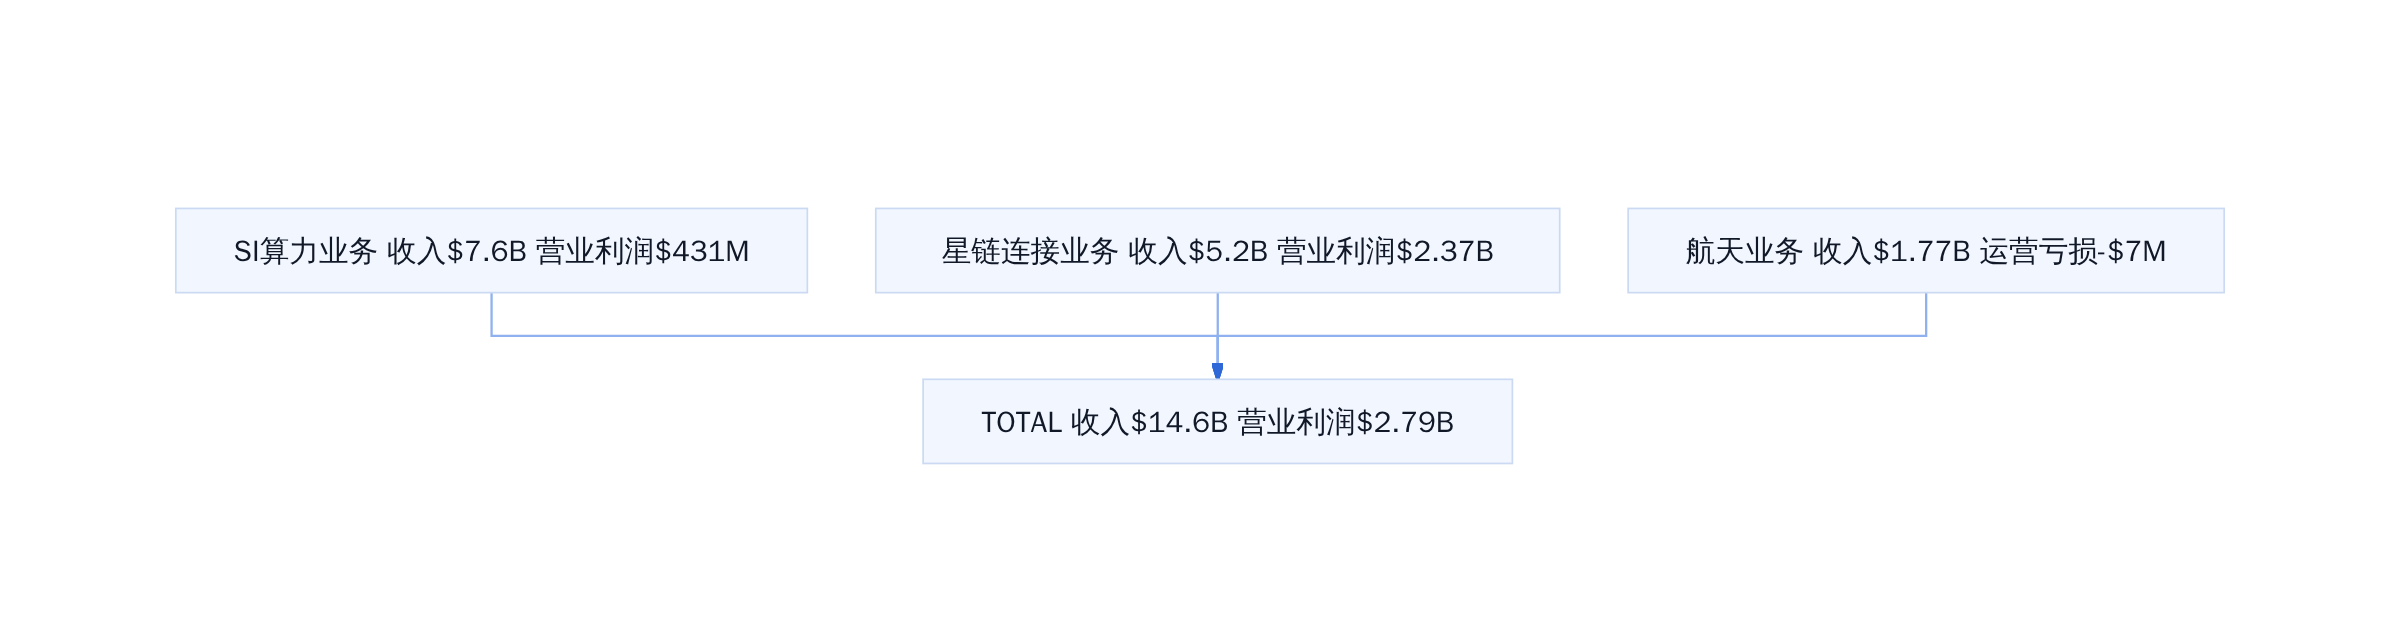
SpaceX Q3 各业务利润贡献结构
从利润结构看,星链是当前的利润主力,SI 是收入主力。这种「收入与利润错配」的状态说明公司正处于业务转型期,需要判断的是哪个方向会主导未来三年的利润曲线。
数据已经说完。SI是最大收入源,但这句话背后容易被忽略的是一个事实:Starlink仍贡献了52.48亿美元,且连续多个季度保持稳定的现金流入。当市场把全部注意力投向AI算力时,Starlink默默承担了公司最传统的角色——稳定器。
Starlink用户破1360万,通信业务持续造血
第三季度Starlink连接业务收入52.48亿美元,同比增长69%,环比增长22%,营业利润23.67亿美元,同比增长99%。这两个数字说明一个简单的问题:Starlink已经从一个高速增长的卫星互联网项目,变成一个盈利能力持续增强的现金牛业务。
用户规模突破1360万是另一个关键节点。按照当前订阅价格结构,ARPU约在30–40美元区间,这意味着Starlink的经常性收入基数已经相当可观。更值得注意的是营业利润的增速——从年初的运营亏损到如今的23.67亿美元营业利润,利润率快速改善的信号比收入增速本身更有说服力。
算力 hungry的AI业务在吞噬一切
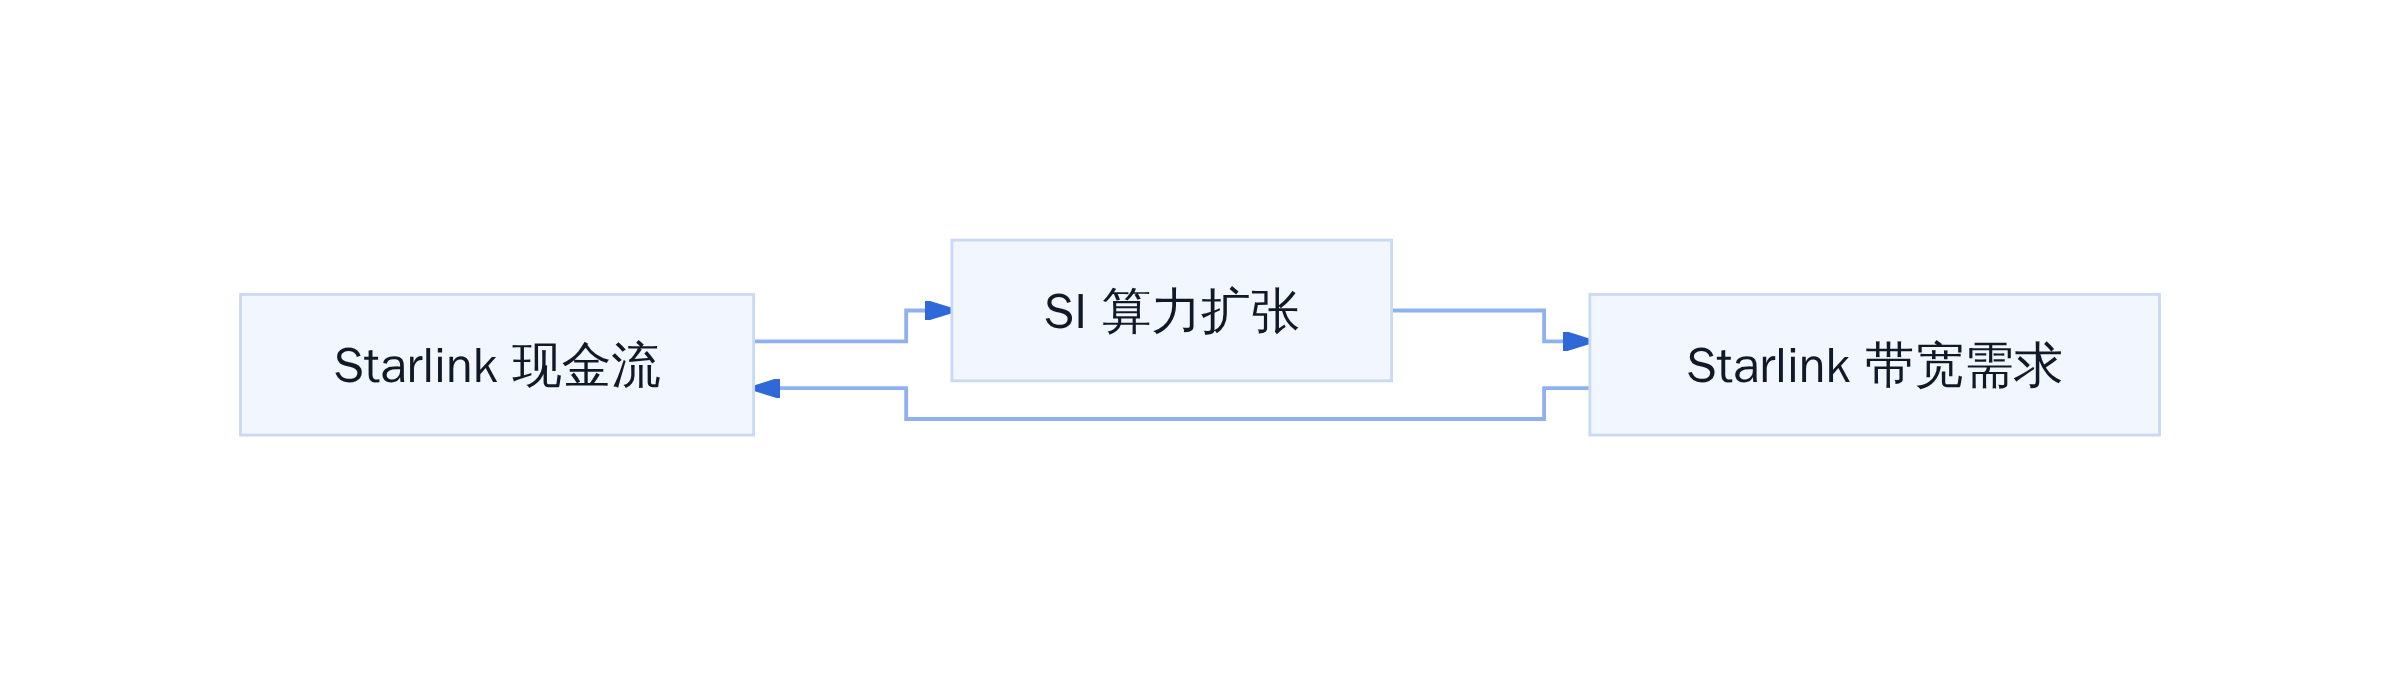
Starlink的现金流意义不止于财务数字。SI业务要支撑1.7吉瓦的算力容量,电力和带宽需求是硬约束。Starlink本身既是收入来源,也是SI基础设施的下游场景——两者在物理层面是绑定的。这种协同在财报中没有单独披露,但从业务结构上理解,Starlink为SI扩张提供了带宽需求侧的锚定。
星舰第14次试飞入轨,航天业务首次贡献收入
第三季度航天业务收入17.67亿美元,同比增长仅6%,但环比增长84%。增幅的来源很明确:星舰第14次试飞首次实现了轨道级飞行,并将26颗星链V3卫星送入宽带星座。
这是航天业务从「研发投入」向「收入贡献」转变的分水岭。此前航天板块每季度都在亏损——第三季度运营亏损700万美元,主要来自持续的研发投入——但星舰入轨后,收入端首次有了实质性的正向贡献。
星舰第15次试飞计划于下月开展,目标是在轨道上尝试两级箭体回收。两级回收意味着发射成本曲线可以进一步下探,这是整个航天业务长期经济模型成立的关键前提。在成本曲线没有被压下来之前,航天业务更像是一个长期期权,而非即期利润源。
Starlink + SI 基础设施协同
这张图描述了SpaceX内部一个尚未在财报中明确拆分的协同关系:Starlink的现金流支撑SI的资本开支,而SI建设过程中的带宽需求又反过来拉动Starlink的收入。两者的绑定关系比表面看起来更深。
回到三驾马车的分工。SI负责增长斜率,Starlink负责现金流,星舰负责长期上限。这个分工结构是SpaceX估值框架切换的核心依据。华尔街此前给SpaceX定价时,主要参考的是发射收入的可预测性和Starlink的用户增长曲线。现在,SI业务的出现引入了一条全新的估值维度:算力租赁的经常性收入。
这个新维度让SpaceX不再只是一个火箭公司或卫星互联网企业,而是一家同时拥有硬件制造能力、能源基础设施和软件平台的综合型科技公司。估值模型的切换必然伴随分歧——有人看到的是1.7吉瓦算力规模带来的增长潜力,有人看到的是196亿美元资本开支背后的执行风险。分歧本身是合理定价的前提。
四、资本开支狂飙背后的三个追问
单季资本开支近200亿,钱都花在哪了
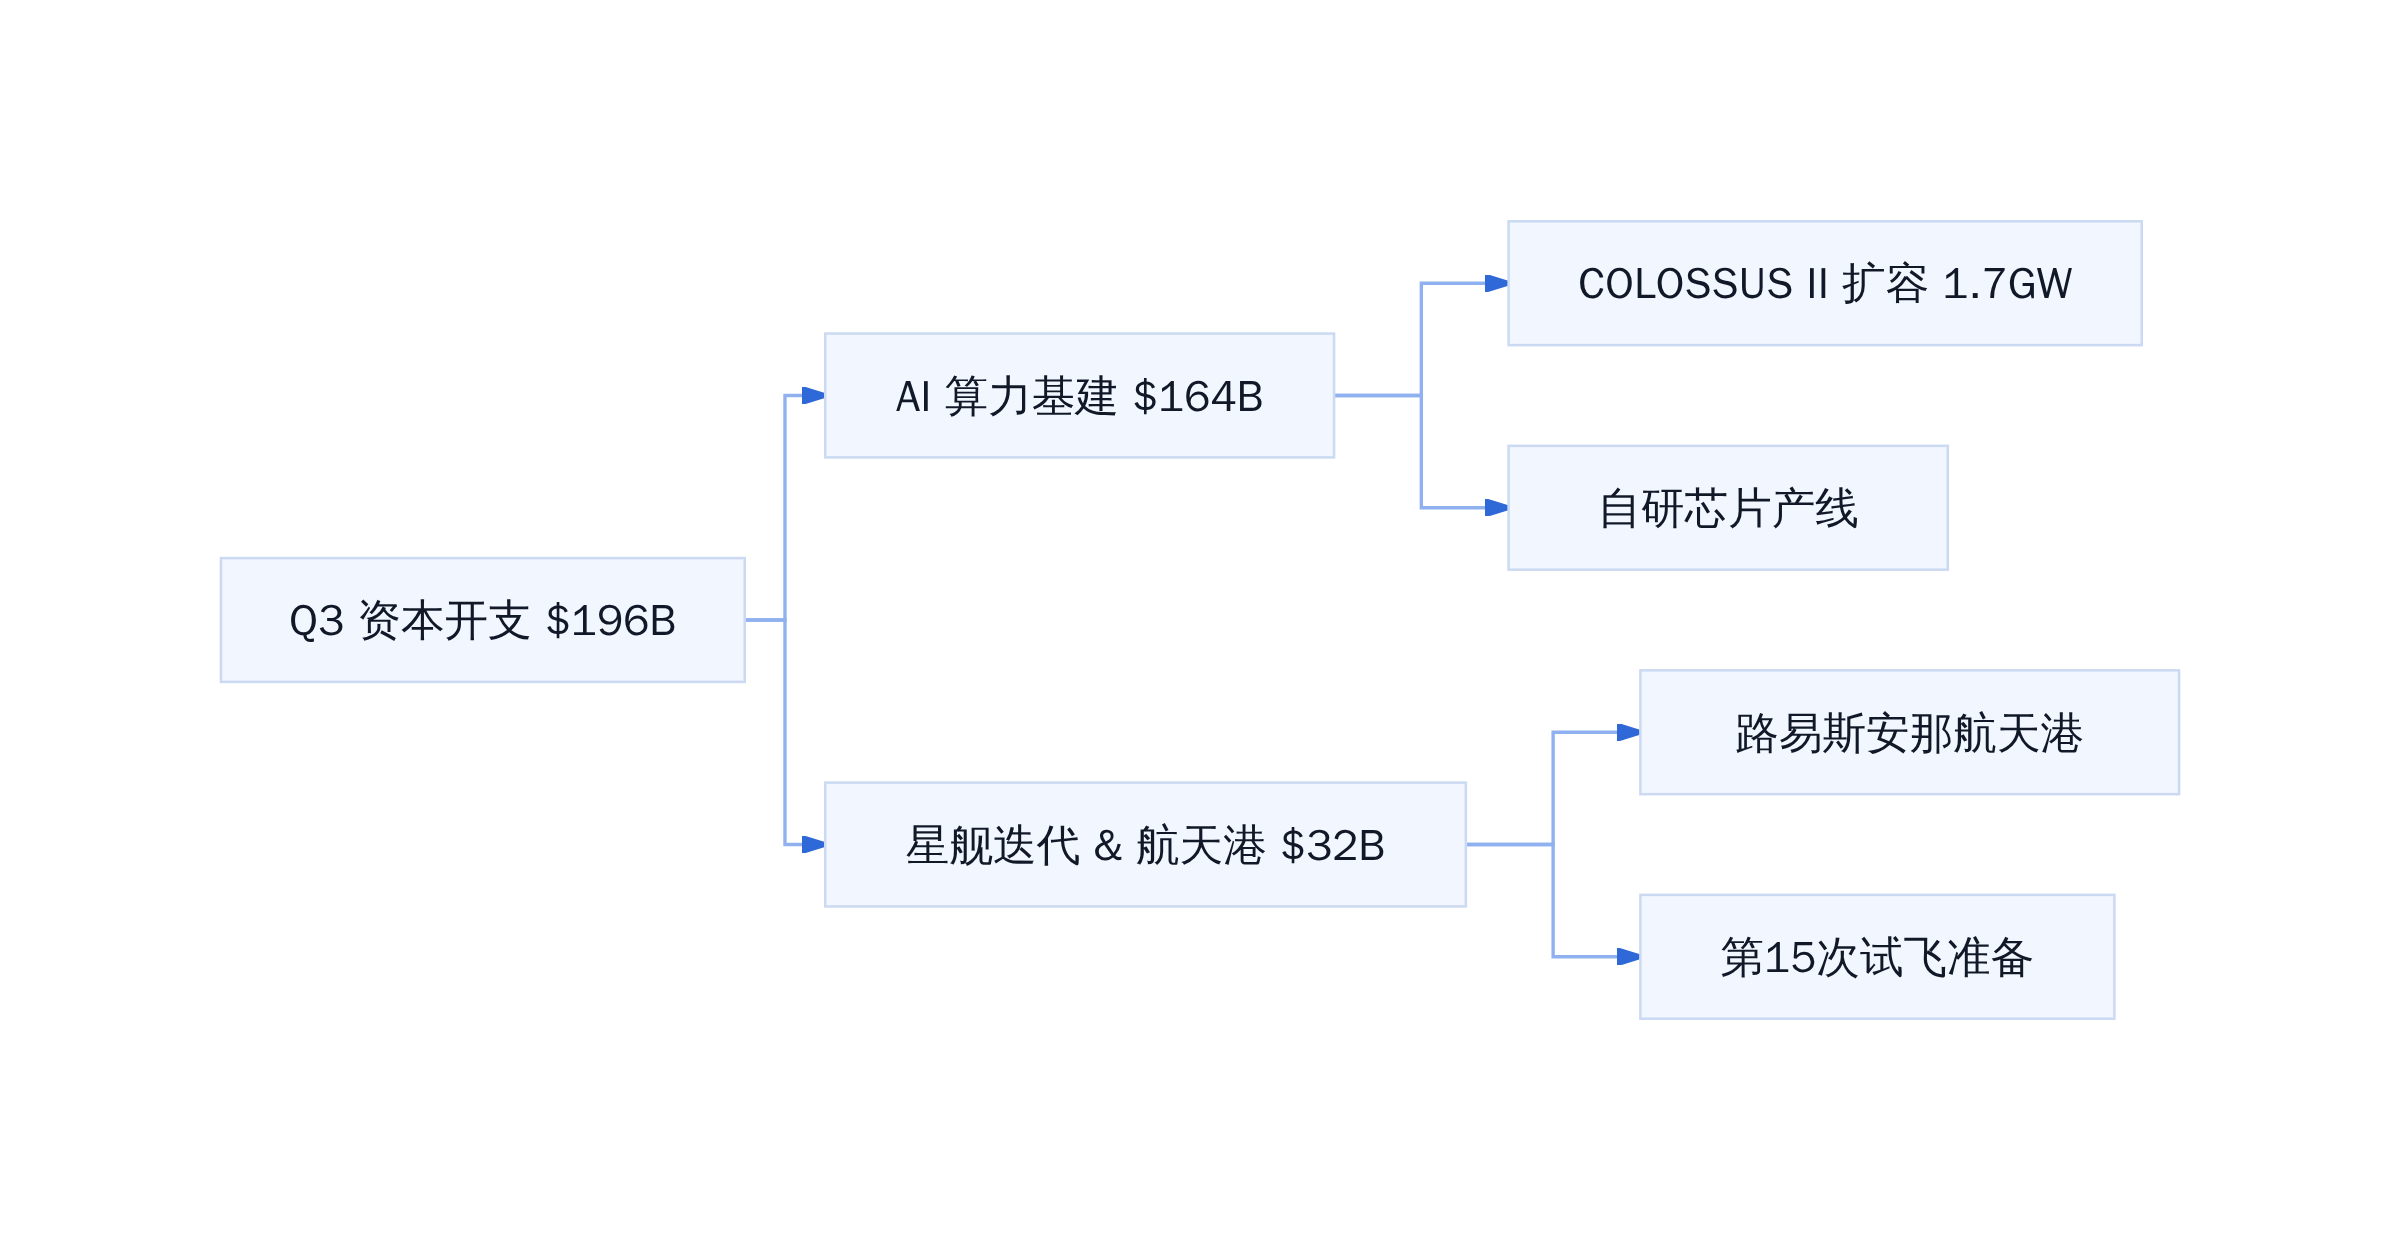
单季资本开支 164.44 亿,占比 84%。前三季度累计 399.95 亿。钱不是撒出去了,是定向砸向三件事。
算力的胃口,永远喂不饱
Q3 资本开支流向拆解
164 亿 AI 投入里,大头是 COLOSSUS II 的电力与机柜容量扩张——从 Q2 末的 1.4GW 拉到 9 月底的 1.7GW。剩余部分流向自研芯片产线和数据中心建设。这不是买现成 GPU 租用,是在建基础设施。
自建芯片、数据中心、星舰迭代三线并行
SpaceX 选择了一条比云厂商更重的路。自建芯片意味着对算力硬件拥有定义权;自建数据中心意味着对 PUE、电力获取、网络拓扑有直接控制;星舰迭代意味着把发射成本打下来。
三条线互相关联。星舰成功降低发射成本,Starlink V3 卫星批量部署速度才能跟上;数据中心自有芯片,算力和能耗匹配更精准;反过来,AI 收入的现金流又支撑着资本开支的滚雪球。
但三条线同时推进,对组织执行力的要求极高。任何一条线延期,都会挤占其他两条线的资源。
三件事一起干,总得有人扛
高资本开支能否换来持续的ROIC改善
这是财报背后最核心的质疑。146 亿收入,CAPEX/Revenue 比值超过 134%。这个比例在任何传统行业都不可持续,除非公司处于指数级增长的早期阶段,且市场愿意用未来现金流的折现来为当前投入定价。
关键观察指标有三个。
第一,SI 业务毛利率是否能从当前的约 23%(营业利润 75.6 亿,未剔除 Cursor 的 $12 亿股权激励)持续改善。毛利率改善依赖自建芯片带来的单位算力成本下降,而非持续加杠杆购买外部 GPU。
第二,COLOSSUS II 的 1.7GW 产能利用率。如果客户签约量无法消化新增容量,闲置产能将持续侵蚀 ROIC。
第三,Starship 商业化时间表。第 14 次试飞入轨是技术里程碑,第 15 次试飞若实现两级火箭回收,才是成本曲线的真正拐点。这个拐点未在 Q3 出现。
实话说,SpaceX 正在用资本开支换一张长期期权。ROIC 能否改善,取决于它能不能把这张期权的行权价格打下来。短期看,市场在用增长斜率定价;中期看,市场会回到 ROI 的逻辑上来。
增长故事好讲,回报账难算
在算力需求持续存在、COLOSSUS 产能利用率维持 70% 以上的前提下,SpaceX 的高资本开支策略具备自我强化的逻辑。一旦需求增速放缓或 Starship 迭代延迟,这个模型会迅速转向另一个叙事。
五、估值逻辑的重构:SpaceX到底是什么公司
从「发射公司」到「算力+连接+航天」三位一体
过去十年,资本市场给 SpaceX 定价的逻辑非常单一:按火箭发射频次与星链用户数给 PS 倍数。这份财报最明确的信号是,这套公式已经失效。
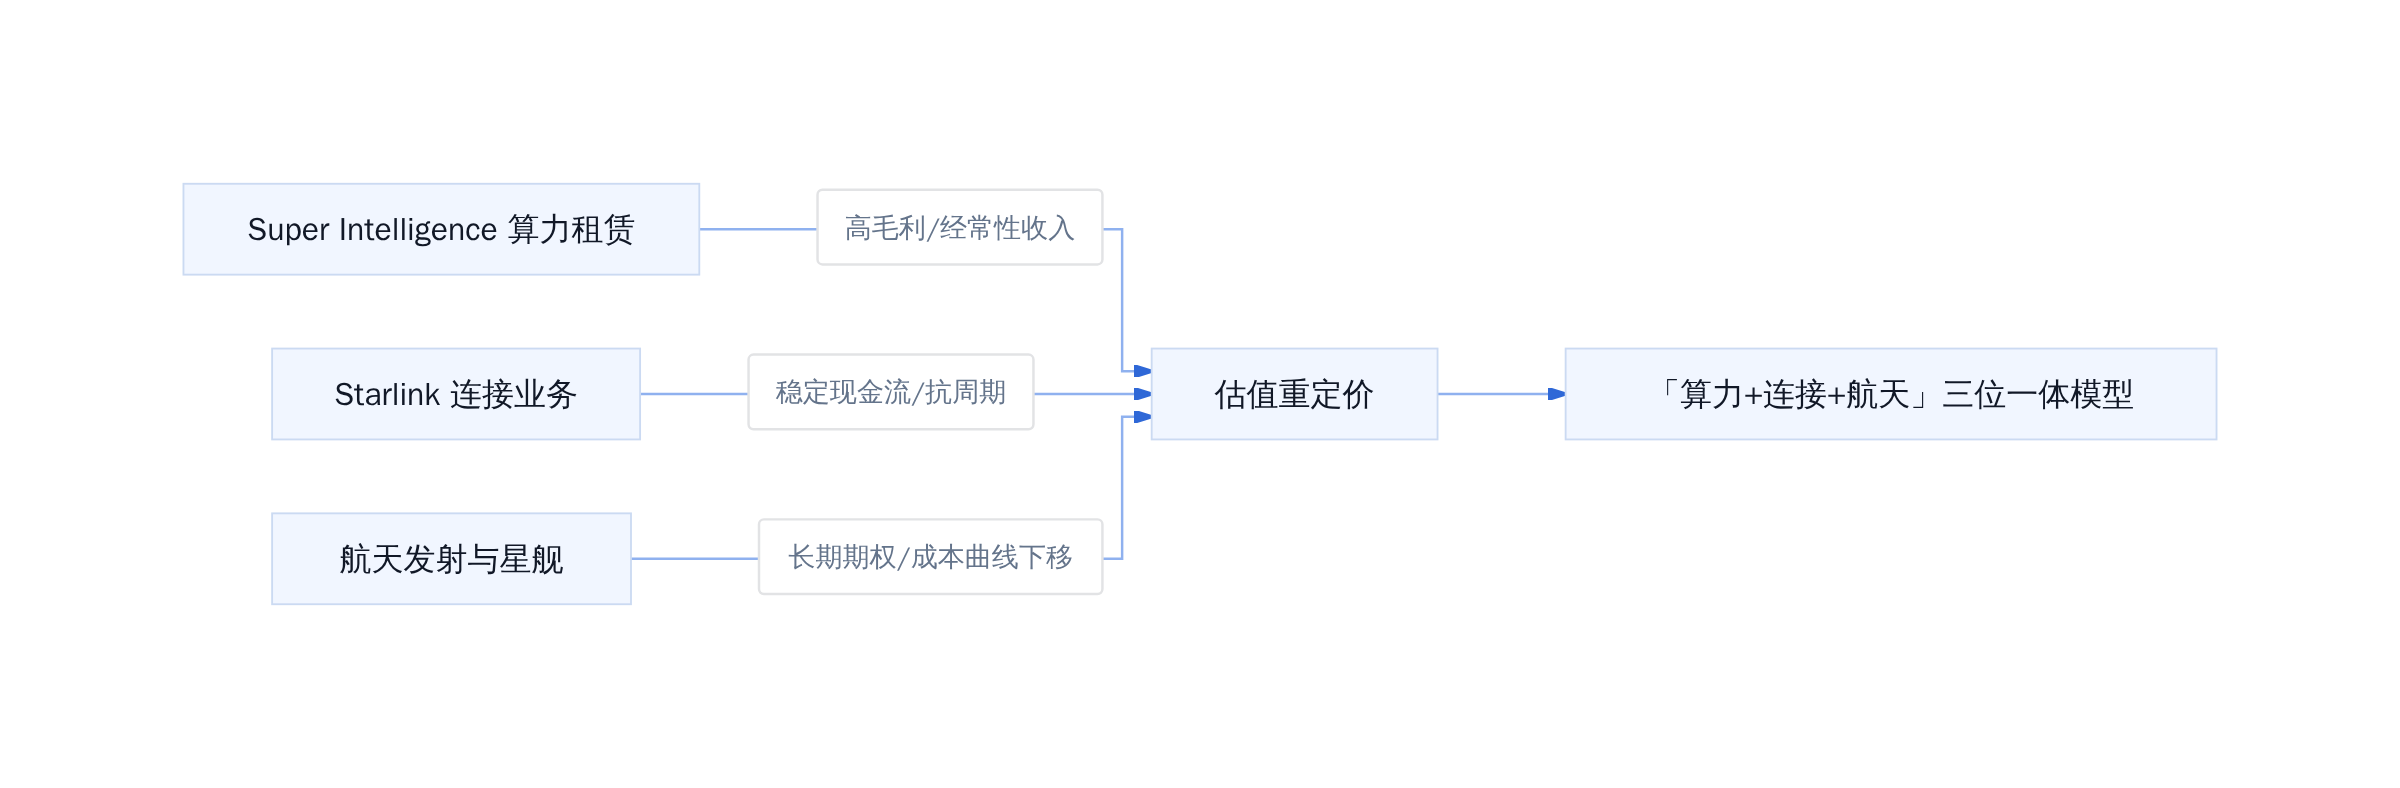
SI 业务的本质是数据中心租赁,收入确认稳定、毛利率远高于单次发射服务;连接业务提供持续现金流与宽带网络资产,具备公用事业属性;航天业务则承载长期深空运输的成本曲线期权。三者叠加,SpaceX 正在从「卖座位的火箭公司」变成「收租的算力地主」。更直接地说,客户不再为一次升空付费,而是为每秒的算力占用付费。
SpaceX 业务估值重构结构
拆分业务后,折现率与增长假设的输入项完全不同。算力租赁对标云厂商的 ARPU 模型,连接业务对标电信运营商的自由现金流折现,航天业务只能用实物期权定价。混在一起算总账,只会掩盖真实的风险暴露点。
特斯拉合并可能性对估值的潜在影响
财报电话会上提到「已设委员会探索与特斯拉合并」。这个信息目前更多是叙事层面的溢价因子,而非即刻落地的基本面变量。
协同逻辑是清晰的:SpaceX 的 COLOSSUS 算力集群可以反向喂养特斯拉 FSD 与 Optimus 的数据训练需求,特斯拉的垂直制造能力又能压缩火箭与卫星的量产成本。但监管审查、股权稀释、两家企业工程文化的摩擦,都是实打实的折价项。
坦白讲,合并更像是一种可选权利,而不是必然路径。短期内,SpaceX 仍以独立实体融资扩张为主;一旦进入合并谈判实质性阶段,市场才会重新校准两家公司的估值锚。在此之前,把它当作估值上限的催化剂看待即可。
万亿收入目标是否过于激进
马斯克给出的指引非常大胆:2026 年底 ARR 突破 1000 亿美元,年化收入向万亿冲刺。对照 Q3 单季 146 亿美元的营收,全年粗略外推在 500 亿美元上下,距离万亿仍有约七倍差距。
实现这个目标需要两个硬条件同时成立。其一,SI 算力需求保持当前的环比增速,且新客户签约不出现断档;其二,星舰实现高频次、低成本的常态化轨道运输,把单次发射成本压到当前 Starship 原型的十分之一以下。任一条件被打折,万亿收入就只是财报会上的口号。
更务实的观察口径是季度资本开支转化率。这笔钱能否在接下来两个季度转化为可验证的 SI 营收与毛利率改善,才是决定估值溢价能否兑现的关键。看长期目标没问题,但定价必须锚定近期执行数据。
当算力租赁的收入开始超越火箭发射,这家公司的估值框架正在被重新书写。建议追踪三个先行指标:SI 业务季度复购率、Starlink 用户 ARPU 变化、星舰发射周转天数。指标向上走,叙事才站得住脚。
参考文献
[1] SpaceX 2026年Q3業績電話會全文:明年ARR上看1兆!已設委員會探索合併特斯拉! | 美股 | 鉅亨號 | Anue鉅亨. hao.cnyes.com/post/[REDAC…] [2] 马斯克SpaceX Q3财报电话会完整实录:AI算力冲13GW、44万台Rubin、特斯拉合并讨论,年化收入目标冲万亿? | 比特币橙子Trader (@oragnes) on X. x.com/i/article/2… [3] SpaceX三季度扭亏为盈,AI业务收入首超连接业务|母净利润|spacex|埃隆_马斯克_网易订阅. www.163.com/dy/article/… [4] SpaceX“卖算力”见效:三季度AI业务激增830%、收入首次超过星链_新浪科技_新浪网. finance.sina.com.cn/tech/roll/2… [5] SpaceX“卖算力”见效:三季度AI业务激增830%、收入首次超过星链 _ 东方财富网. finance.eastmoney.com/a/202610213… [6] 马斯克旗下SpaceX Q3财报炸裂 AI成最大收入来源 收入暴增830%_卡罗莱纳_新闻_华人头条. www.52hrtt.com/klln/n/w/in… [7] SpaceX Q3财报炸裂 AI成最大收入来源 收入暴增830% | 文学城. www.wenxuecity.com/news/2026/1… [8] 美股大数据 on X: "SpaceX Q3 AI业务大爆发、收入暴增830%,利润碾压预期,资本支出近200亿 马斯克旗下SpaceX今年第三季度取得了碾压华尔街预期的亮眼成绩。 美东时间20日周二美股盘后,SpaceX公布,截至9月的2026年第三季度,公司营收同比增长161%至145.8亿美元,较分析师预期的约128亿美元高10%以上;净利润约44亿美元,为分析师预期18.8亿美元的2.3倍;调整后EBITDA利润同比大增306%至88.1亿美元,较预期高逾30%。 这份财报最突出的变化是,SpaceX的增长引擎已经从传统火箭发射和“星链”(Starlink)互联业务,进一步转向… / X. x.com/StockWe_Com…
延伸入口
- 原文归档:tobemagic.github.io/ai-magician…
- 公众号:计算机魔术师