产能分配任务已下达
70% 这个数字本身已经远超市场预期的 45%。但黄仁勋更关键的一句话是「真实需求远高于 70%」。结合财报电话会上的表述,实际需求增速接近 100%,也就是翻倍级别。两相叠加,核心矛盾清晰浮现:需求端没有见顶迹象,约束完全在供给端。
CFO 科莱特·克雷斯在电话会上给出了更具体的描述——「供应仍将是制约增长的瓶颈」。这不是模糊的管理话术,而是有明确量化指向的判断。英伟达首次给出全年指引,本身就说明上下游能见度提升了。此前公司从未提前一年给出业绩指引,因为供应链的不确定性太高。
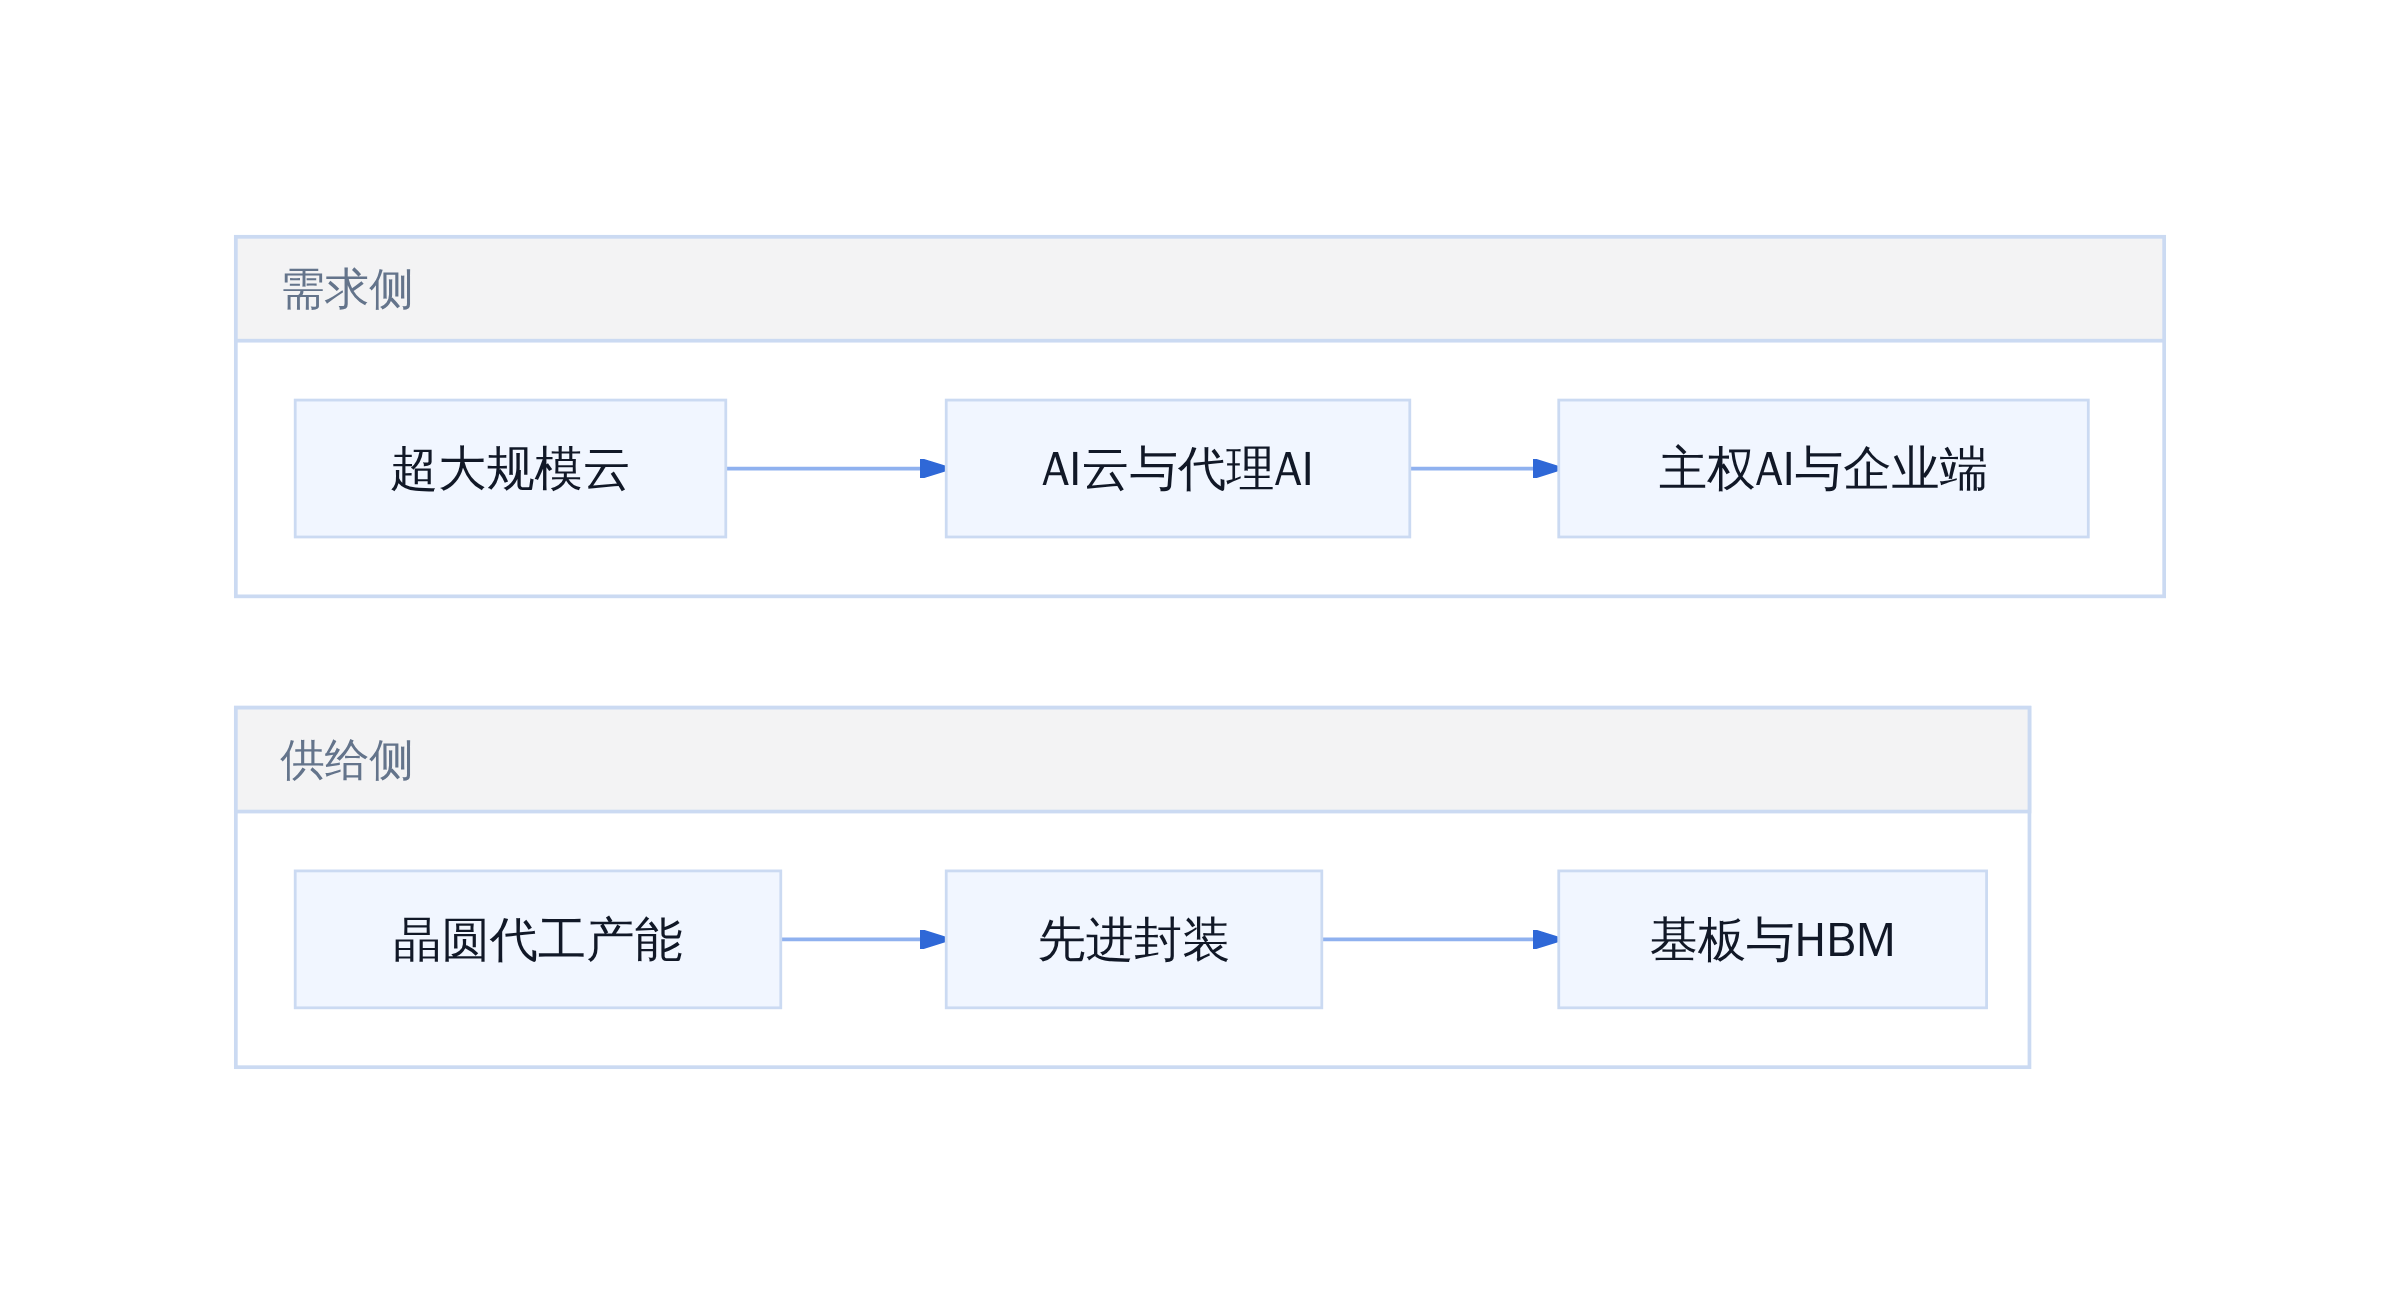
英伟达增长约束分解

全产业链都在全力运转
供给约束的分布并不均匀。黄仁勋提到「整条供应链每一个环节都在全力运转」,这暗示瓶颈可能不在单一环节,而是多个节点同时吃紧。业内常见的结构是:CoWoS 先进封装产能、HBM 存储供需、以及高端基板供应,这三者共同构成限制。英伟达的选择不是寻找单一替代方案,而是通过多供应商并行和长期协议锁定产能。
从订单可见度来看,克雷斯披露了一个重要信号:来自云服务行业的未完成订单价值已超 2 万亿美元。2026 年前五个超大规模云服务商的订单量近 8000 亿美元,2027 年近 1.3 万亿美元。这个数字的含义是,即使不考虑新增需求,现有订单已经覆盖了相当长一段时间的交付。
预期差的逻辑:70%为何远超市场
市场此前预估的增速在 45% 左右。这一数字并非凭空捏造,而是基于历史增速外推的结果——2026 财年英伟达营收增长约 50%,2025 财年约 125%。连续三年 50%–125% 的高增长区间,使得分析师倾向于用均值回归的逻辑给出 45% 的保守估计。
英伟达给出的 70% 直接击穿了这层预期。更关键的是,这个数字被明确标注为「供给约束下的结果」,而非需求饱和的终点。CFO 克雷斯在电话会上强调:「供应仍将是制约增长的瓶颈,至少到 2028 财年。」这种表述在以往财报中极少出现——英伟达从未提前一年给出业绩指引,因为供应链的不确定性太高,无法做出有把握的全年承诺。
英伟达增长约束分解
需求的真实图景:从实验室到全行业
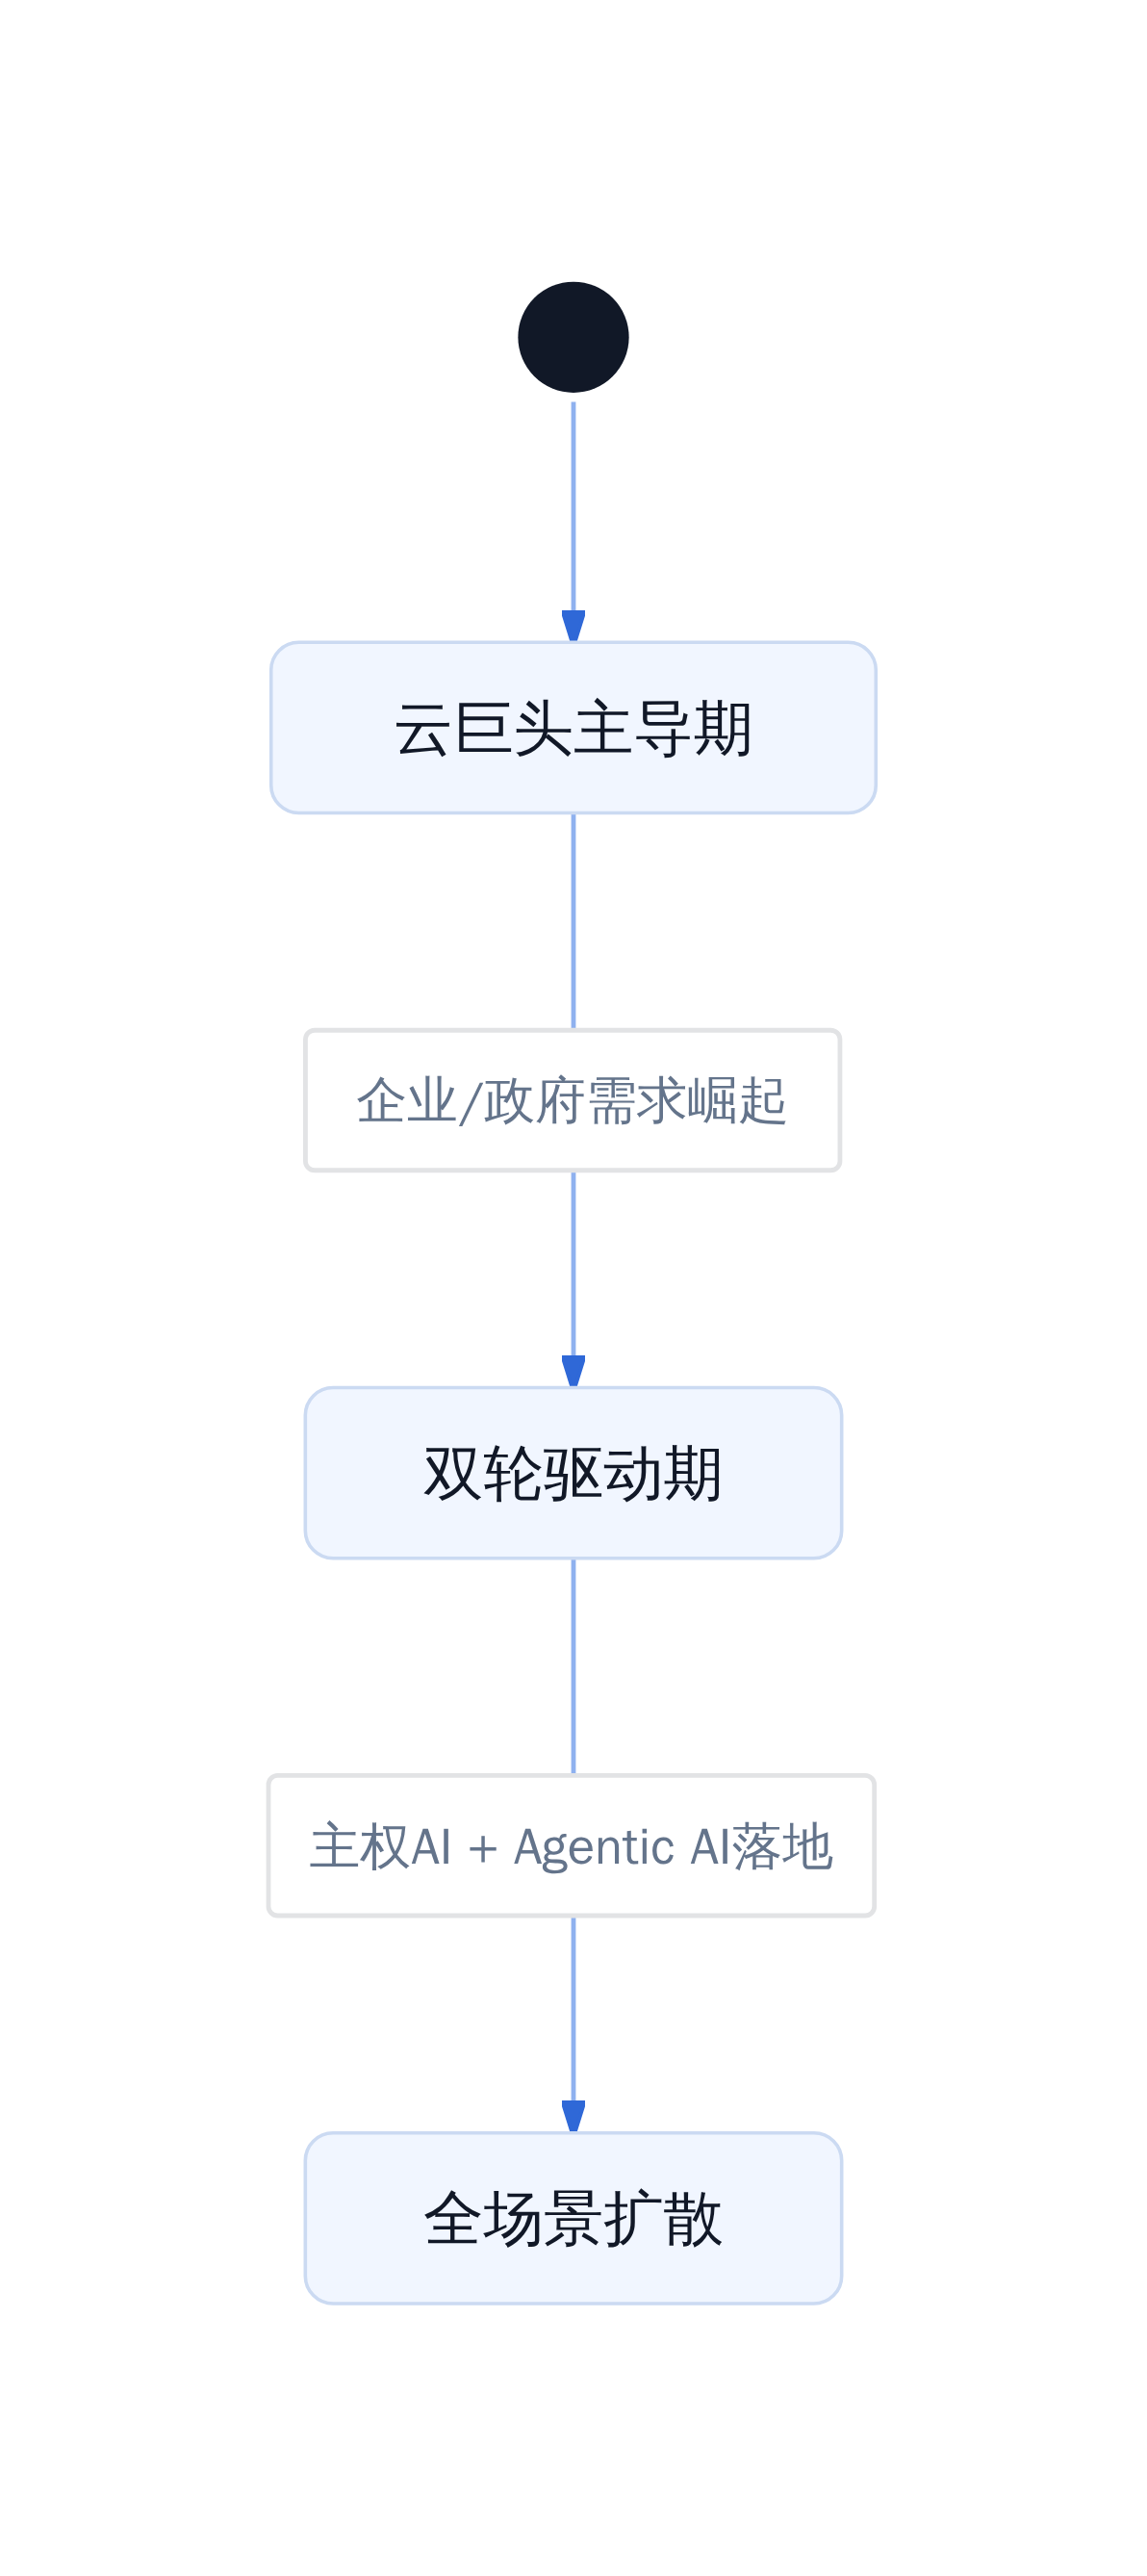
黄仁勋在电话会上反复强调一个判断:「大多数人只关注超大规模云服务商,而这只是一半的图景。」这句话指向的是需求结构的扩散。
过去一年,英伟达数据中心收入的贡献主要来自微软、亚马逊、谷歌、Meta 等四家超大规模云厂商。这部分业务 Q2 同比增长 102%,达到 487 亿美元。而另一侧的「AI 云、工业与企业客户」收入为 403 亿美元,同比增速达到 138%。后者的增速明显更快,说明需求正在向云巨头之外的场景渗透。
主权 AI(Sovereign AI)是这一趋势的核心载体。多个国家政府将 AI 算力视为战略基础设施,推动本地化数据中心建设。这类客户对供应链的议价能力较弱,对供货周期的容忍度较高,更依赖头部厂商的技术栈锁定。英伟达的竞争优势在于生态粘性:CUDA 库、TensorRT 优化、Mellanox 网络架构已深度嵌入客户的工作流。切换成本极高。
英伟达客户需求结构演变
Vera Rubin 与 AWS 订单:产能分配策略
财报披露的关键细节之一是 Vera Rubin 平台的量产进度。克雷斯表示,Vera Rubin 已进入全面生产阶段,并已获得所有主要超大规模云服务厂商、AI 云和系统 OEM 厂商的采购订单。公司预计 Vera Rubin 将成为「英伟达史上最快量产的产品」。
第三代 Blackwell 架构仍占当前数据中心收入的绝大部分,但 Vera Rubin 在 Q3 预计贡献约 20% 的数据中心业务营收。产品迭代节奏保持紧凑,这是维持毛利率稳定的技术前提。新一代平台的高毛利结构能够部分对冲存储芯片涨价带来的成本压力。
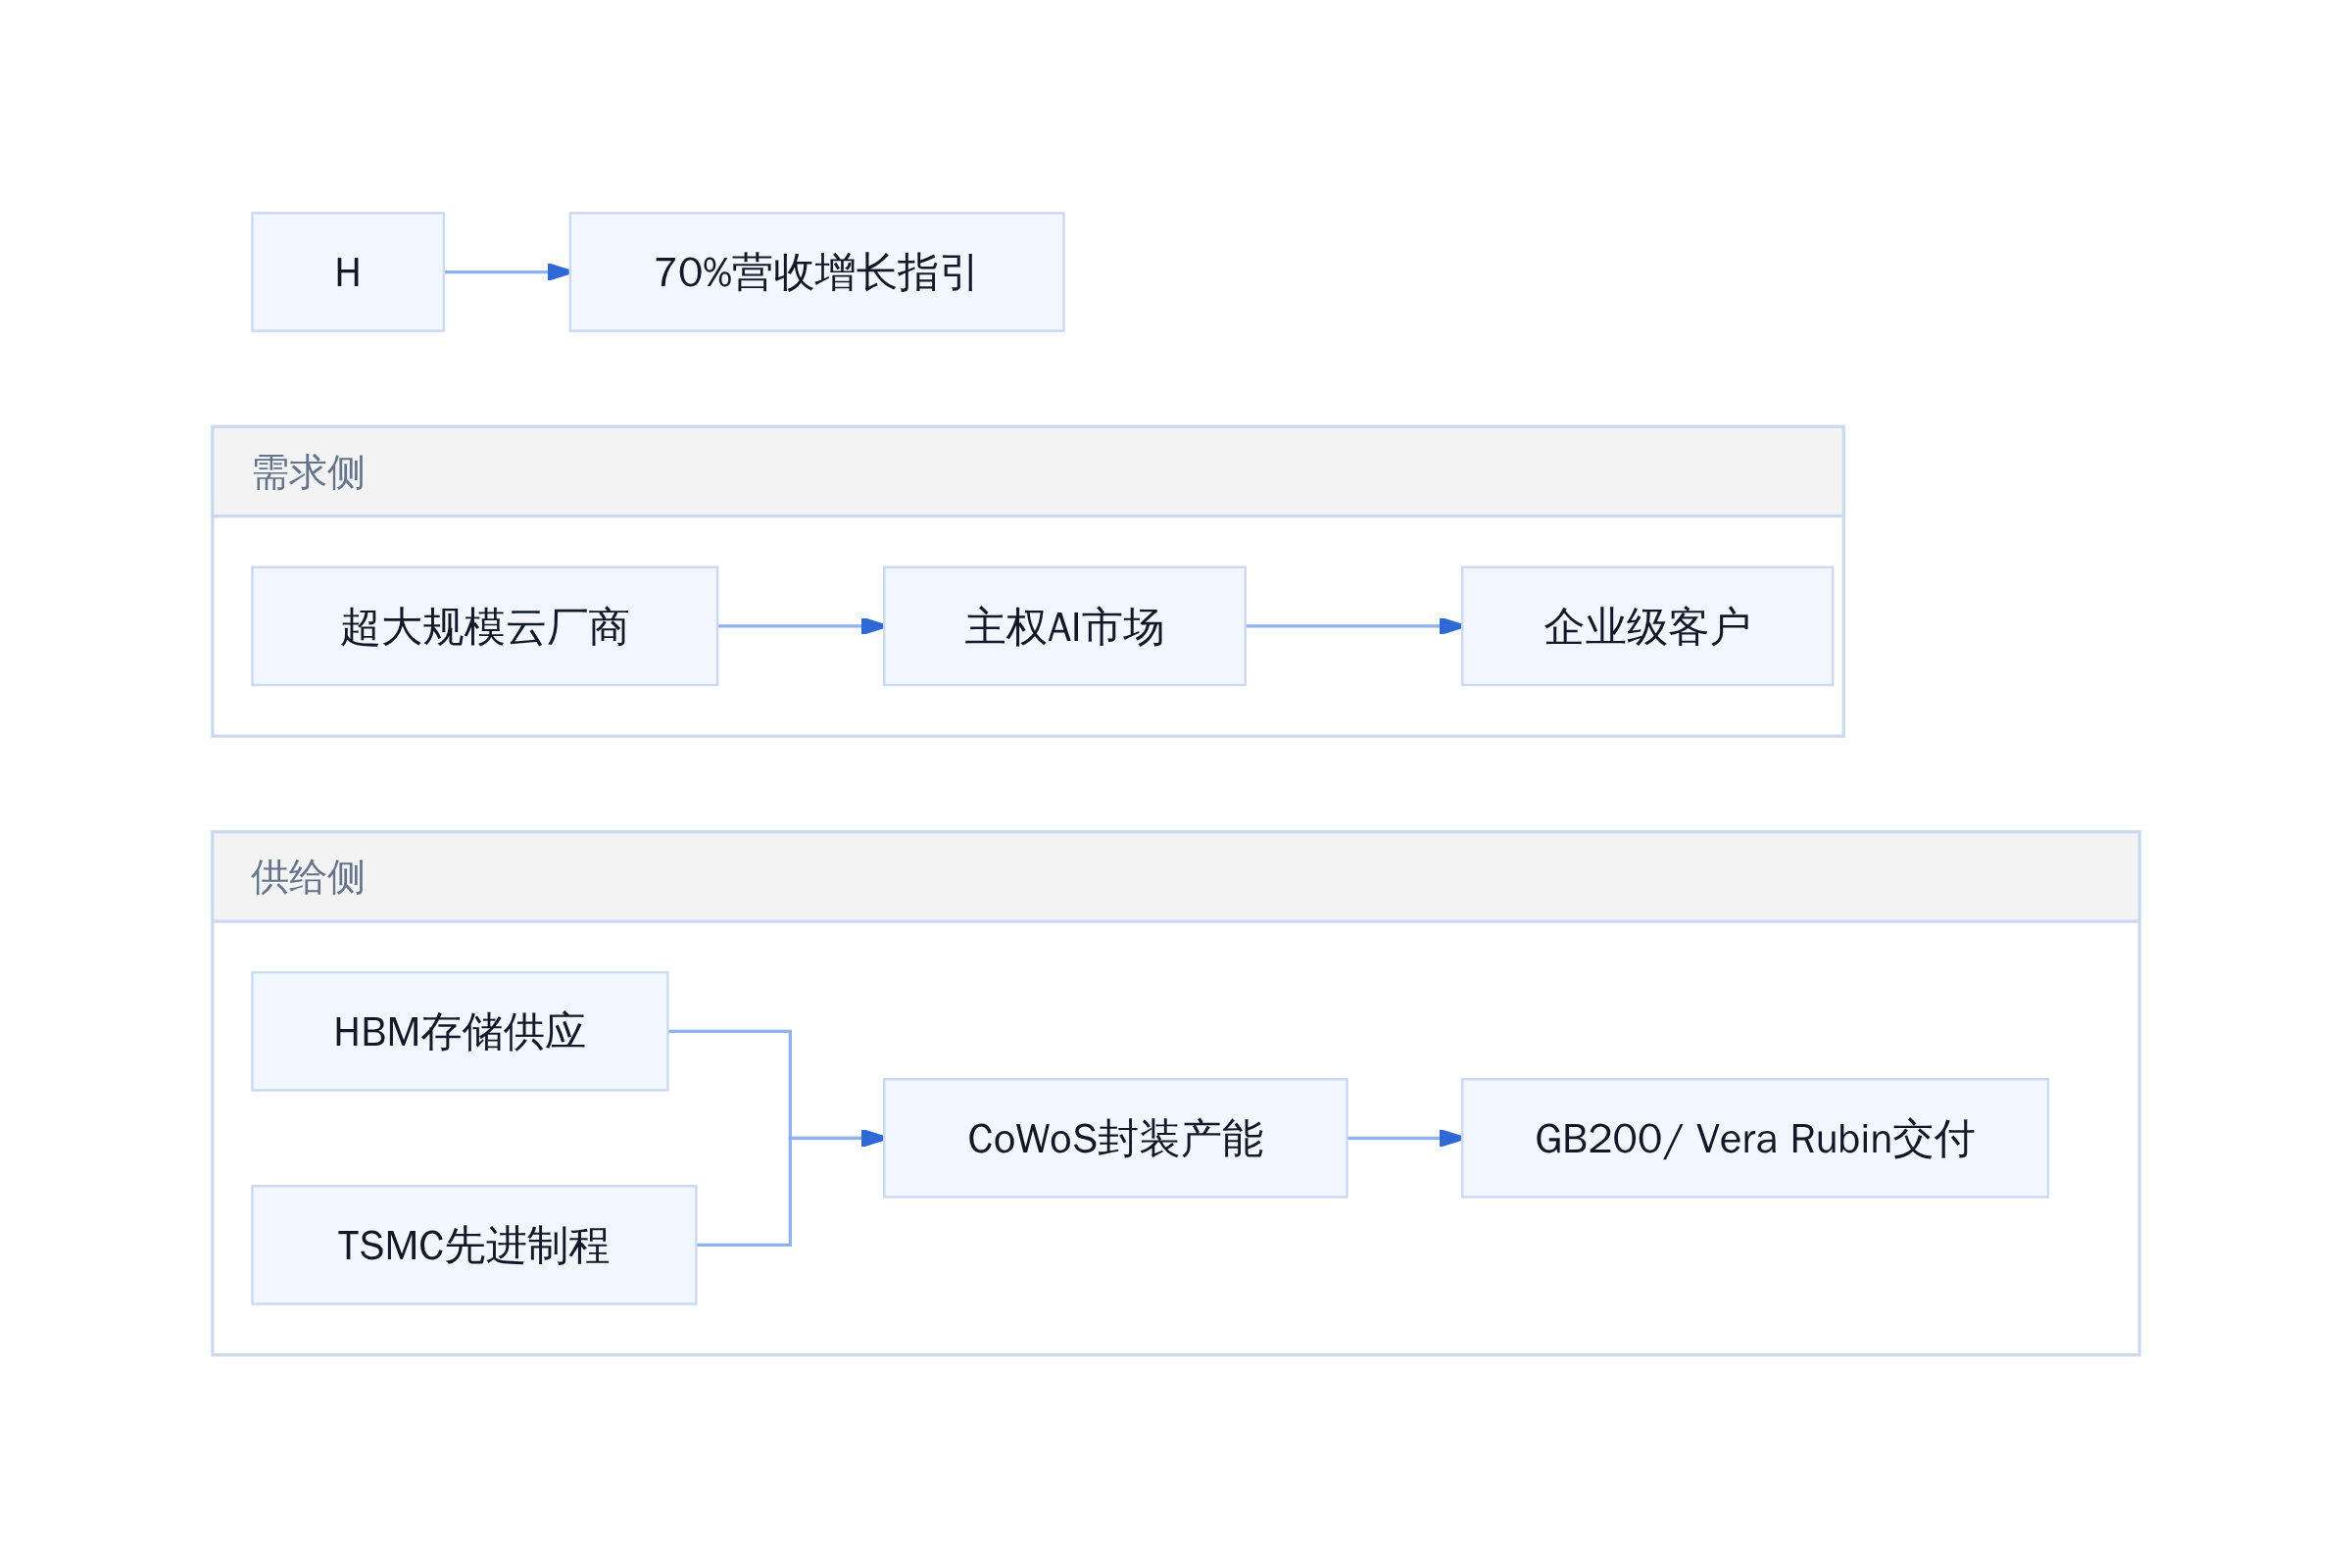
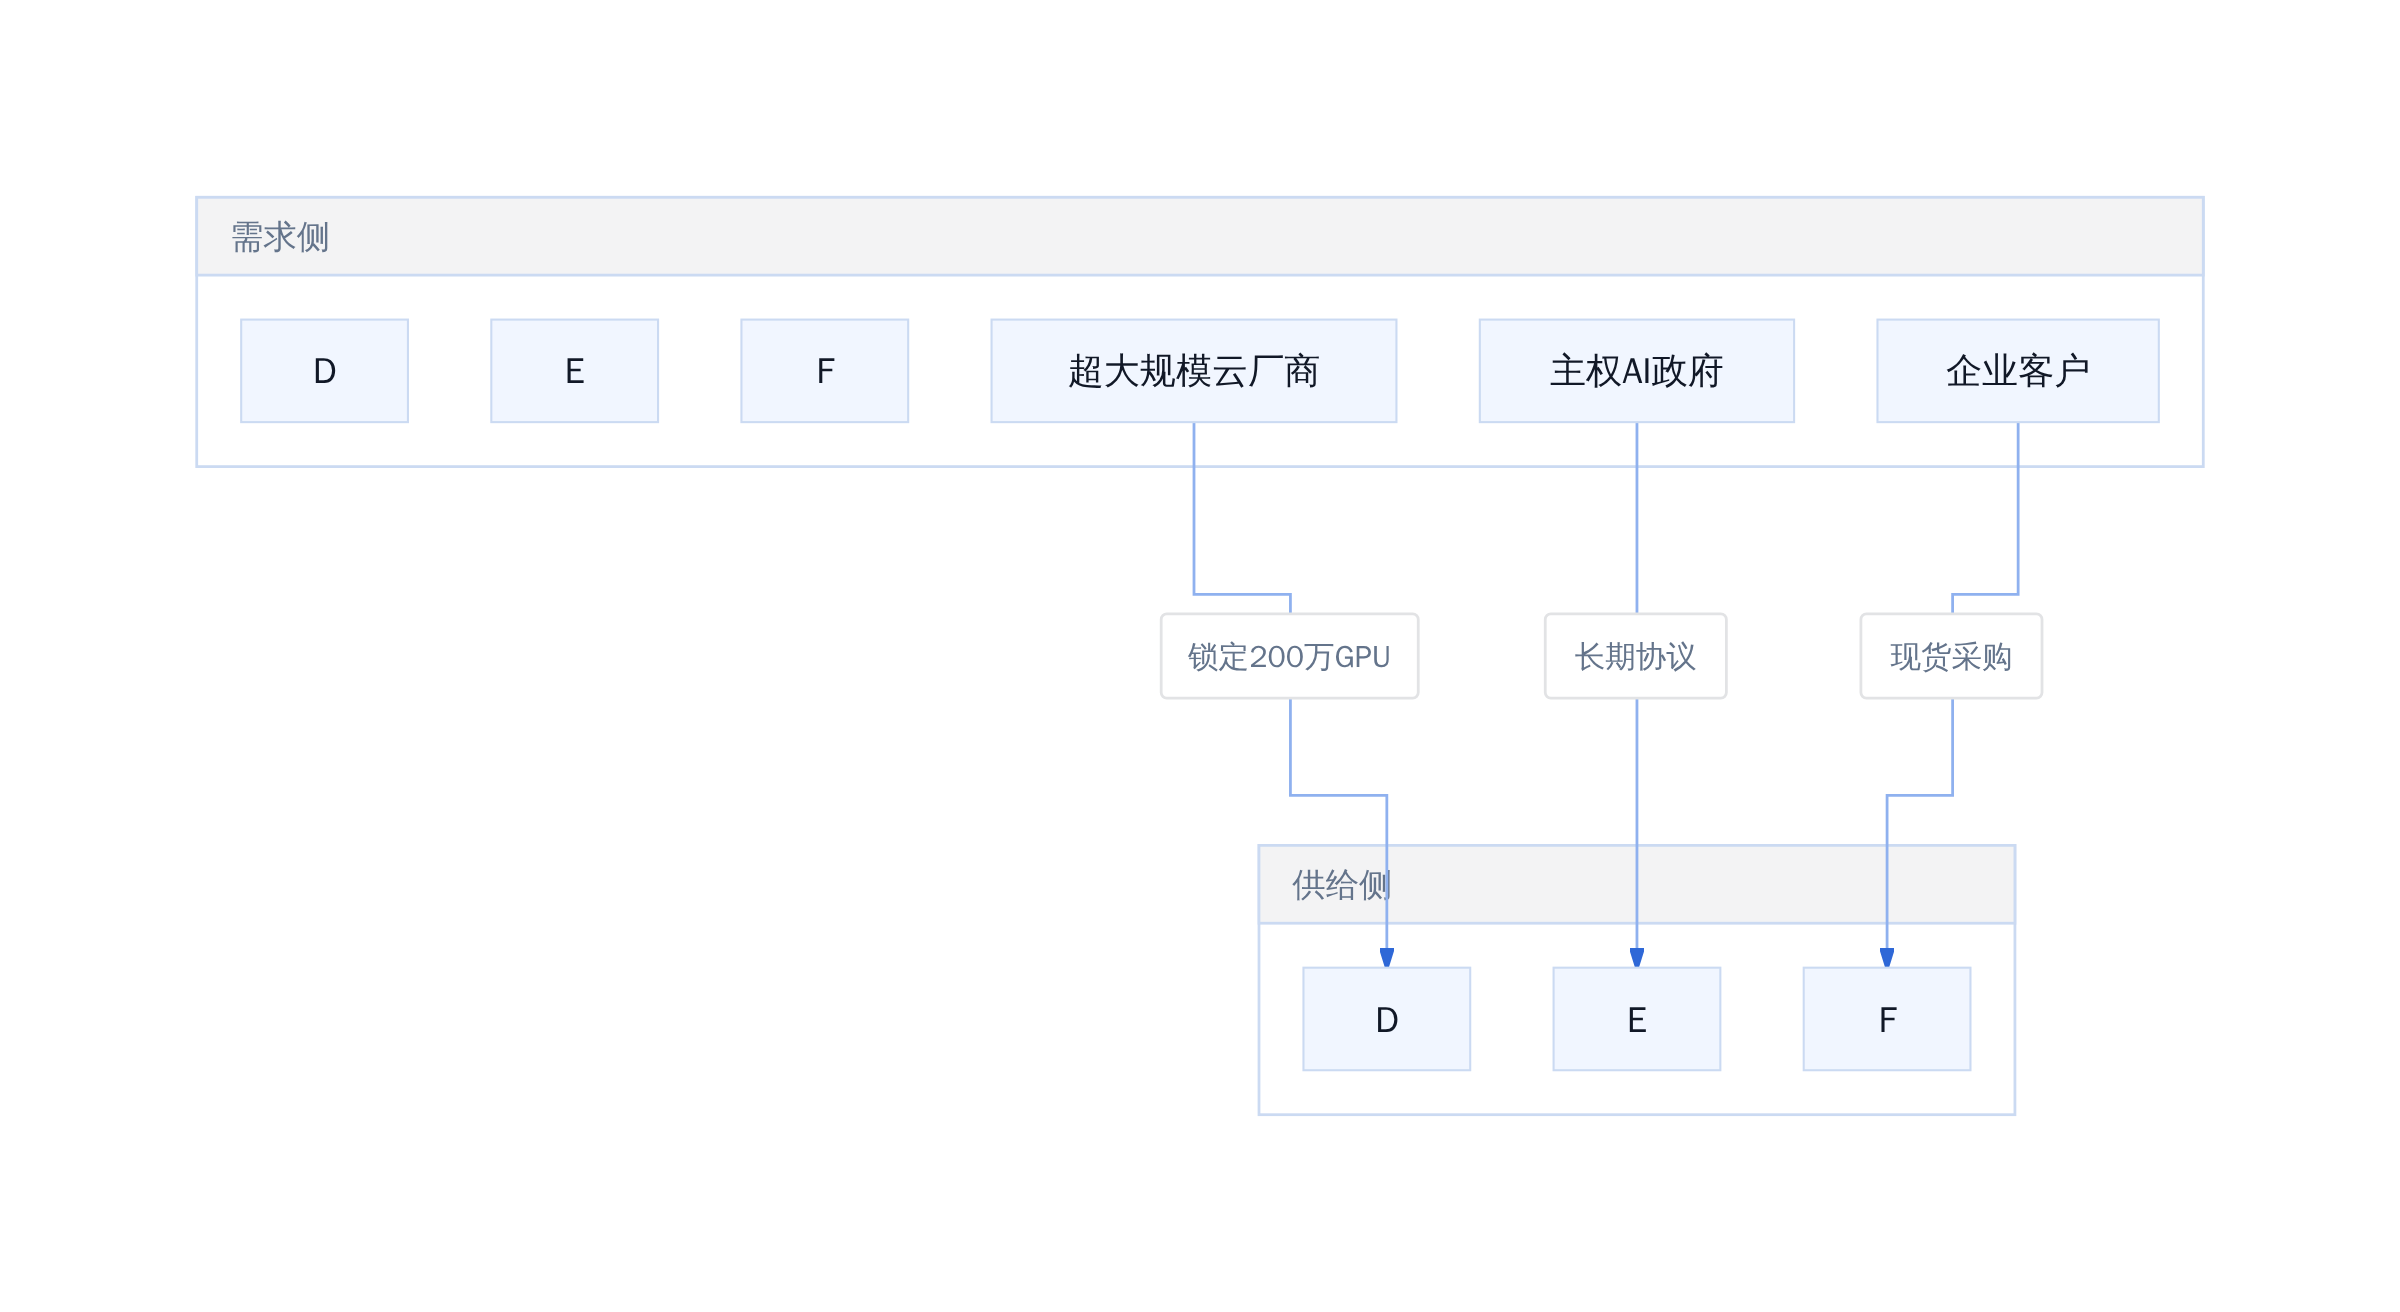
AWS 方面,英伟达宣布将在 2027 至 2028 年额外供应 200 万块 GPU。这笔订单的性质值得注意:它不是现货交易,而是跨年度的产能分配协议。英伟达通过锁定头部客户的长期需求,确保自身产线规划的可执行性。TSMC 的先进制程产能、三星的 HBM 供应、日月光等封测厂的 CoWoS 产能,都需要在 12 至 18 个月前的订单信号指导下进行资本开支。
供应链约束的实质:瓶颈不在设计而在交付
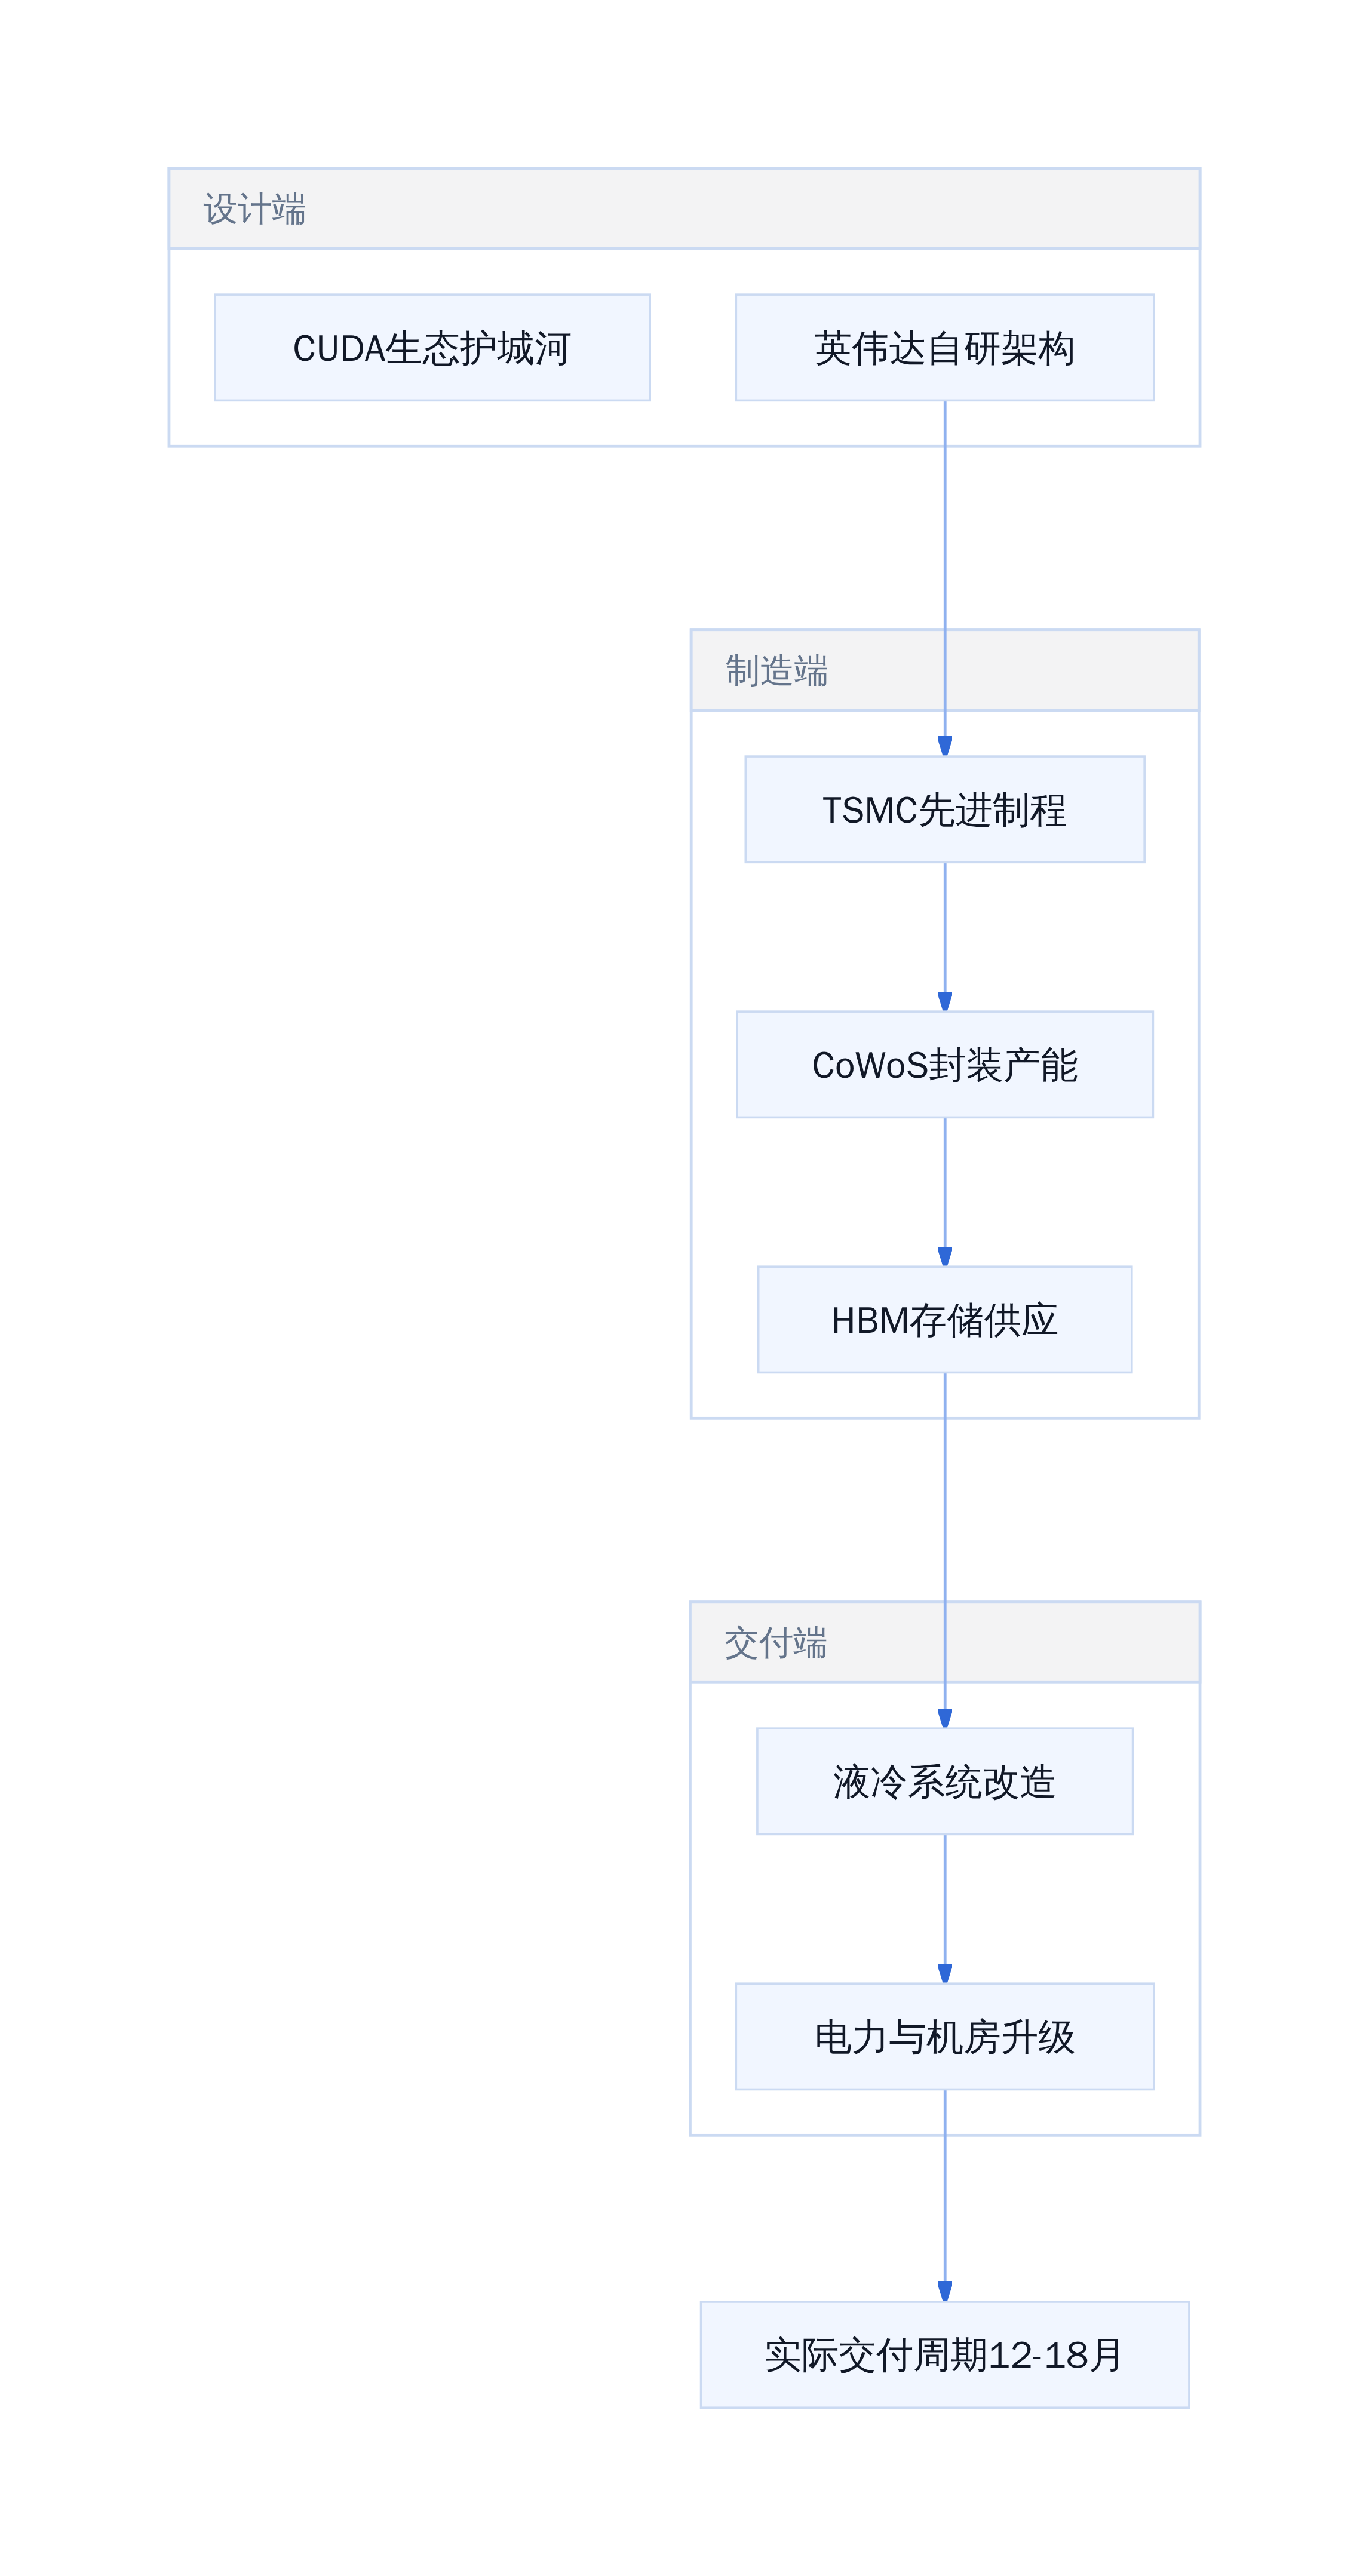
英伟达本身不从事芯片制造,其商业模式的核心是系统设计能力与生态控制力。真正的供给瓶颈分布在三个层面:
首先是台积电的 CoWoS 封装产能。Blackwell 和 Vera Rubin 都采用大规模异构集成方案,需要将多颗芯片封装在同一基板上。CoWoS 扩产周期长、资本密集,短期内难以快速扩容。
其次是 HBM 存储的供应紧张。SK 海力士、三星、美光三家的 HBM 产能已被英伟达、AMD、苹果等头部客户预订大半。存储芯片涨价本质上是供需错配的体现,也是「良性行业通胀」——成本上行对应着终端景气度抬升。
最后是运输与系统集成环节。单机柜功率密度突破 100kW 后,液冷改造、电力系统升级、机房承重加固等非芯片环节的周期同样不短。
英伟达供应链瓶颈分布
产能分配任务已下达
英伟达的策略选择很明确:优先满足头部大客户的长期订单,通过预付款和产能预订锁定供应链资源。中小企业客户面对的是排队等待。这种分配逻辑在需求远超供给的市场中是合理的商业决策,但也意味着英伟达的增长天花板由最薄弱环节的产能决定。
增长的结构性分化:数据中心与边缘的剪刀差
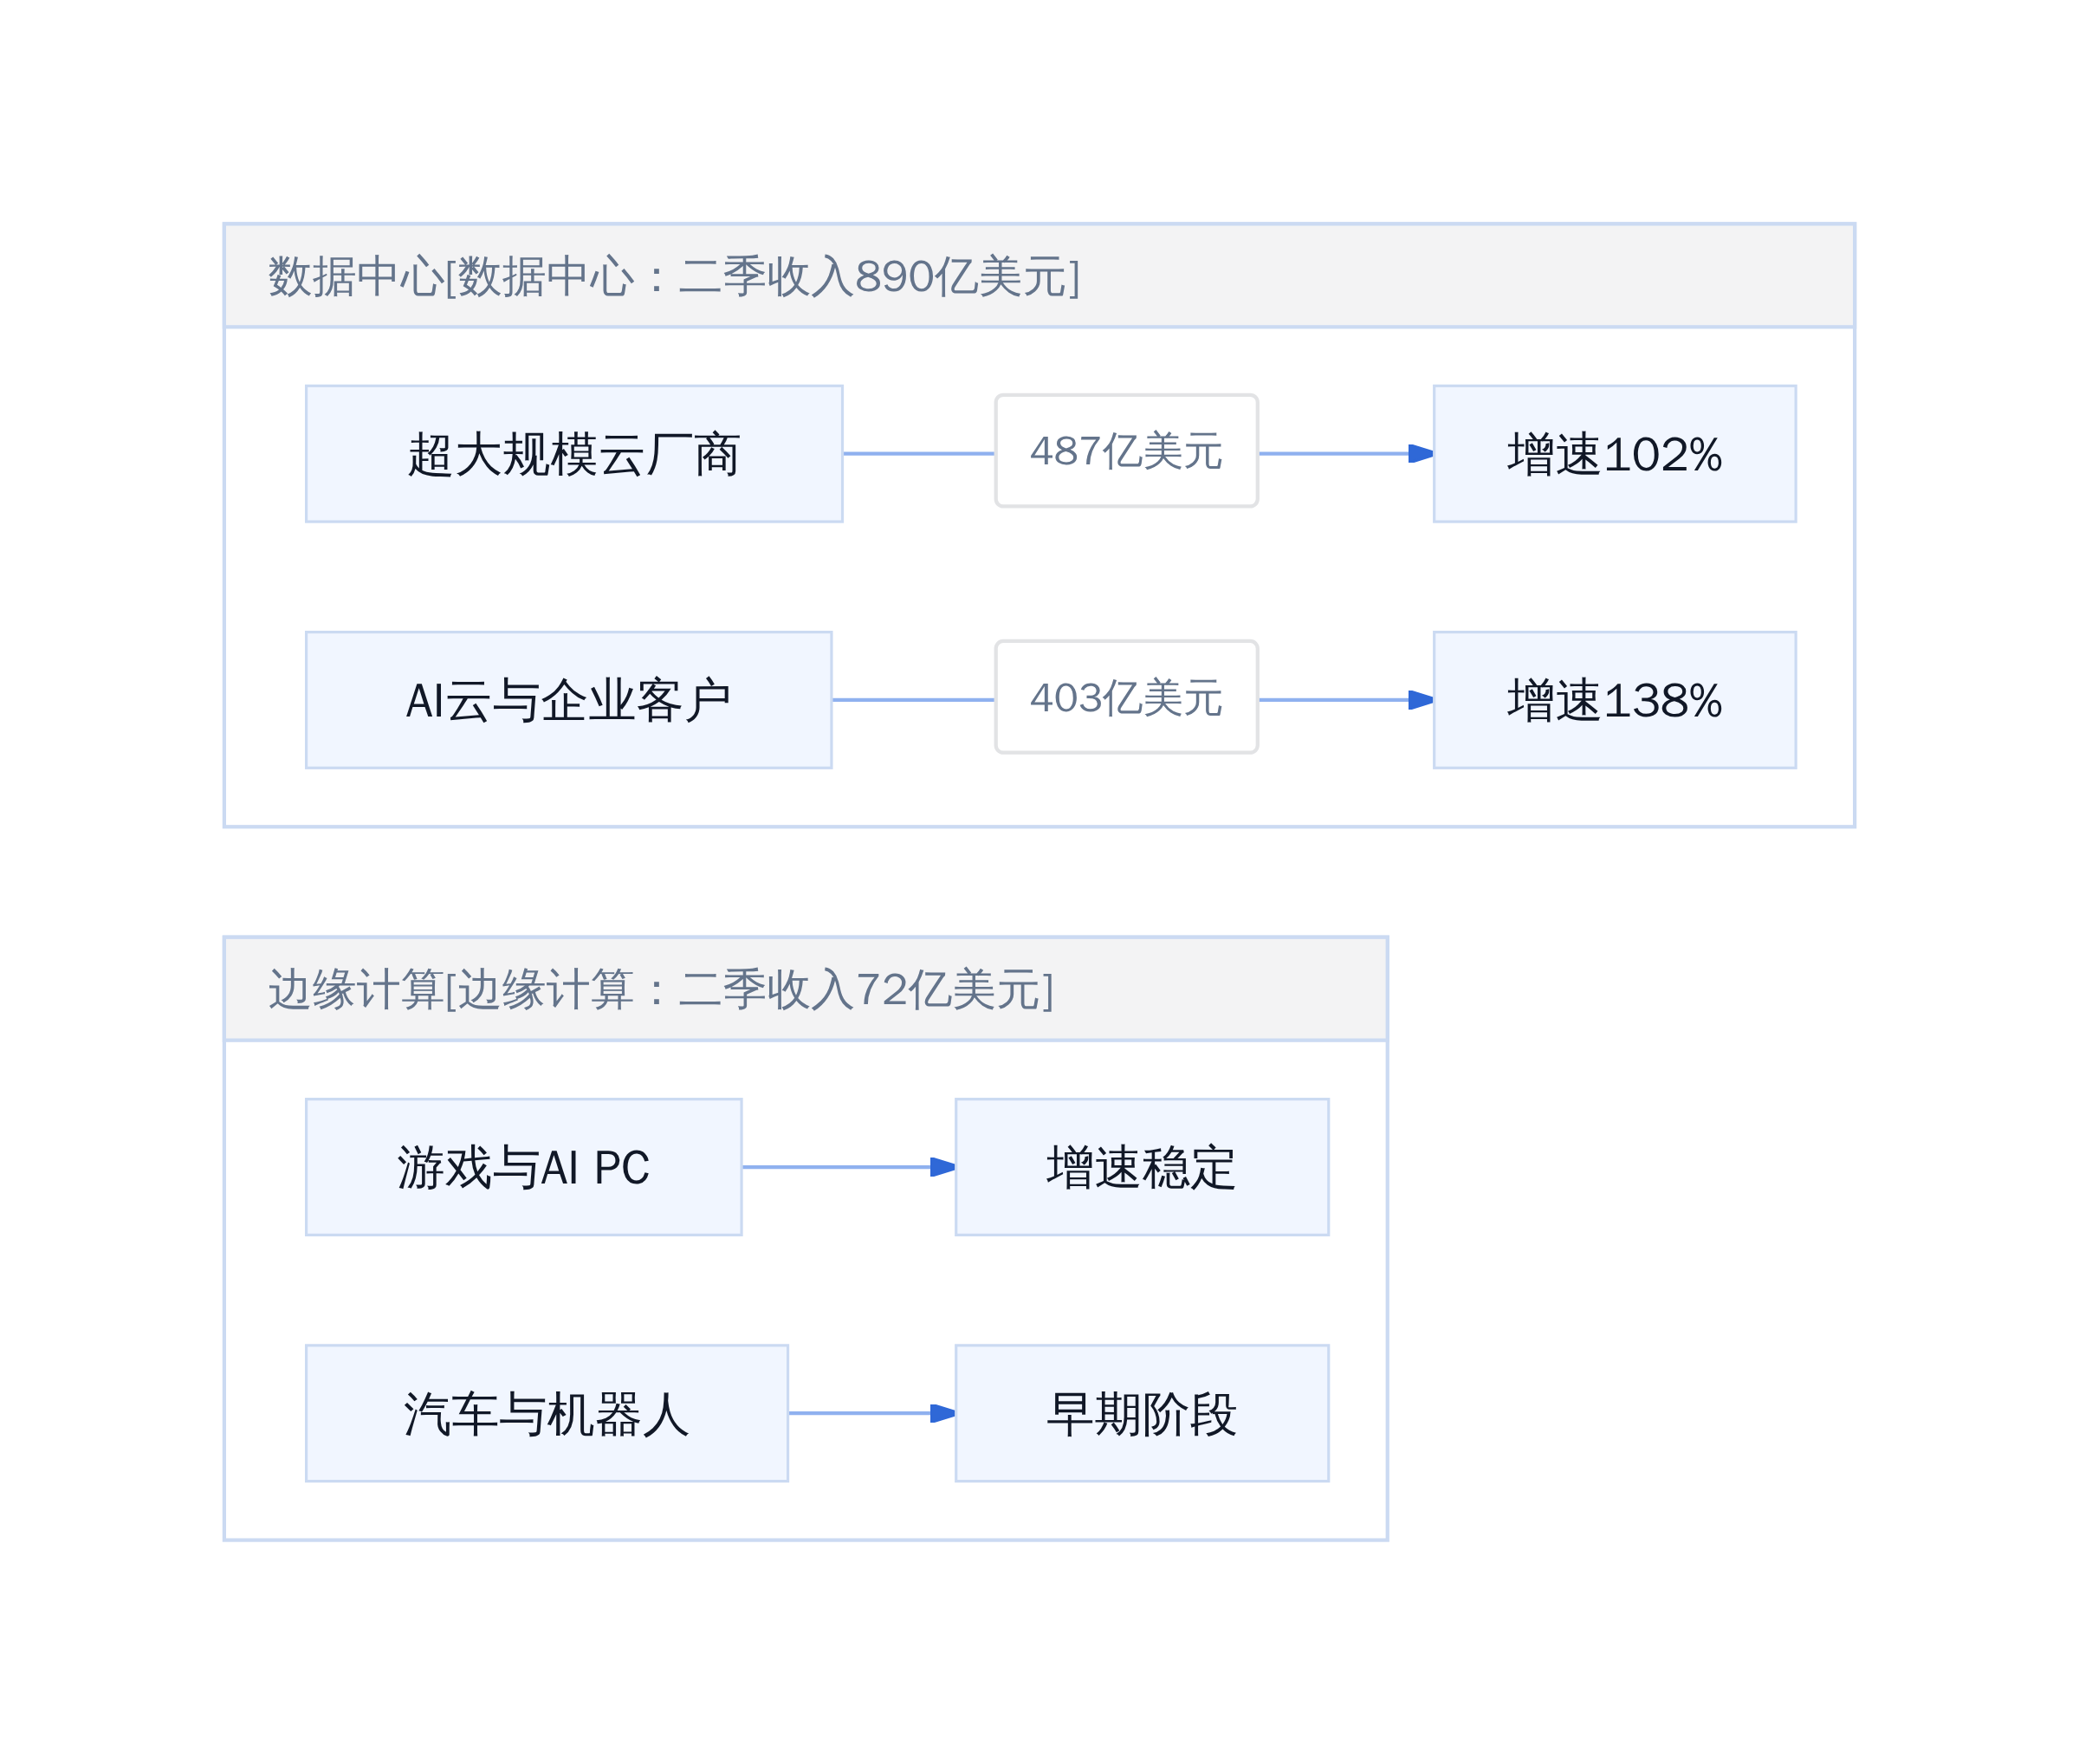
数据中心业务呈现高度集中特征。二季度数据中心收入890亿美元,占总营收92.5%。其中超大规模云厂商贡献487亿美元,同比增长102%;AI云、工业与企业客户收入403亿美元,同比增长138%。
边缘计算部门营收72亿美元,虽年增27%、季增13%,但体量仅占数据中心约8%。这不是阶段性波动,而是结构性差异。游戏、AI PC、专业视觉化、汽车与机器人等业务线合并计算,仍无法与数据中心单一赛道抗衡。
mermaid
英伟达业务结构分化
毛利率承压是另一组需要拆解的数据。公司预计2028财年毛利率将回落至72%-73%,低于当前的74%水平。这不是产品竞争力下降,而是成本结构变化。存储芯片持续涨价推高单位成本,而新平台定价尚未完全释放溢价。
黄仁勋在电话会上将存储涨价定性为「AI算力需求爆发的配套产物」。这句话有两层含义:一是涨价并非供给紧张,而是需求拉动;二是涨价会随规模效应逐步消化。

成本逻辑锁定
供应链约束的实质:从设计到交付的最后一公里
AWS协议的本质是产能锁定。2027至2028年额外供应200万块GPU,相当于当前年度出货量的三分之一。这个体量本身就说明问题:超大规模客户正在从「按需采购」转向「提前锁定」。
CoWoS封装产能是真正瓶颈。HBM供应已在扩产,但先进封装设备的交期普遍在12至18个月。这意味着英伟达明年的增长空间,取决于台积电能否在2027年上半年释放额外产能。
mermaid
产能分配与需求锁定
Vera Rubin平台的量产节奏是另一个关键变量。公司预计该平台将在2027年Q3贡献约20%的数据中心业务营收,并在2028财年成为核心增长引擎。服务器CPU业务同步翻倍以上增长,正式切入全球高端CPU赛道。
产能分配任务已下达
可执行的判断:三个关键观察点
毛利率72%是心理关口。若2028财年Q4毛利率维持在72%以上,说明成本传导机制依然有效;若跌破72%,意味着竞争压力开始侵蚀定价权。这个阈值不需要精确计算,管理层在指引中给出的72%-73%区间本身就是一个清晰的红线。
超大规模客户自研芯片的长期渗透风险。Google TPU、Amazon Trainium已运行多年,但英伟达的护城河不是单卡性能,而是软件生态与客户迁移成本。企业不会轻易切换平台,除非硬件差距缩小到足以抵消切换成本的程度。目前的替代方案尚未达到这个临界点。
中国市场的出口管制不确定性。公司明确表示中国区数据中心算力业务收入未纳入财测。这不是乐观或悲观的判断,而是合规边界下的被动选择。若管制进一步收紧,70%增速指引需要重新校准。
判断落地
参考文献
[1] 英伟达预计2028 财年营收同比增70%,黄仁勋称实际需求远 .... www.ithome.com/0/994/807.h… [2] 2028财年真实需求远高于70%的营收增速但供给决定我们有把握交付70%. app.myzaker.com/news/articl… [3] 英伟达Jensen Huang:“预计2028财年营收增长70%” - 阿视亚经济. www.asiae.co.kr/cn/article/… [4] Q2日赚10亿美元!英伟达:2028财年营收将再涨70%! - 电子工程专辑. www.eet-china.com/mp/a520513.… [5] 黄仁勋:2028财年真实需求远高于70%营收增速,但供给决定我们有把握交付70%|英伟达|数据中心业务_网易订阅. www.163.com/dy/article/… [6] AI需求加速增长!英伟达(NVDA.US)Q2营收同比翻倍. www.moomoo.com/news/post/7… [7] 黄仁勋:2028财年真实需求远高于70%营收增速,但供给决定我们有把握交付70%_新浪新闻. news.sina.com.cn/w/2026-08-2… [8] 预计明年营收将增长70%,黄仁勋强调“如果不受限制 - 富途资讯. news.futunn.com/post/783175…