OpenAI 接近完成至多 300 亿美元的新一轮融资,但将估值目标从最初的 1.4 万亿美元下调至 1.25 万亿美元。
从1.4万亿到1.25万亿:这笔砍价发生在哪一步
三轮估值锚点对比:3月8520亿→本月1.4万亿→终局1.25万亿
3 月,OpenAI 以 8520 亿美元投后估值完成 1220 亿美元融资,那是年内唯一一次有明确定价落地的交易。9 月底,Bloomberg 与 Reuters 先后报道 OpenAI 以 1.4 万亿美元投前估值寻求约 300 亿美元新一轮募资。10 月 23 日,彭博社引述多名知情人士确认,谈判进入尾声,估值已降至 1.25 万亿美元。
三轮锚点之间隔了七个月。估值从 8520 亿跳到 1.4 万亿,涨幅近 47%;然后在最后一个签约窗口前砍掉 1500 亿,回落 11%。更准确地说,这次砍价发生在认购意向书阶段之后、正式签署之前。摩根士丹利与旧金山科技基金 Dragoneer 在 9 月底向私有财富客户推介时,用的就是 1.4 万亿报价。参与推介流程的知情人士给出的反馈是「完全没有任何抢购」,并感叹「此前每次 OpenAI 出来都是狂热,这次有点沉」。
1.4万亿的报价单发出去,对面只回了个已读
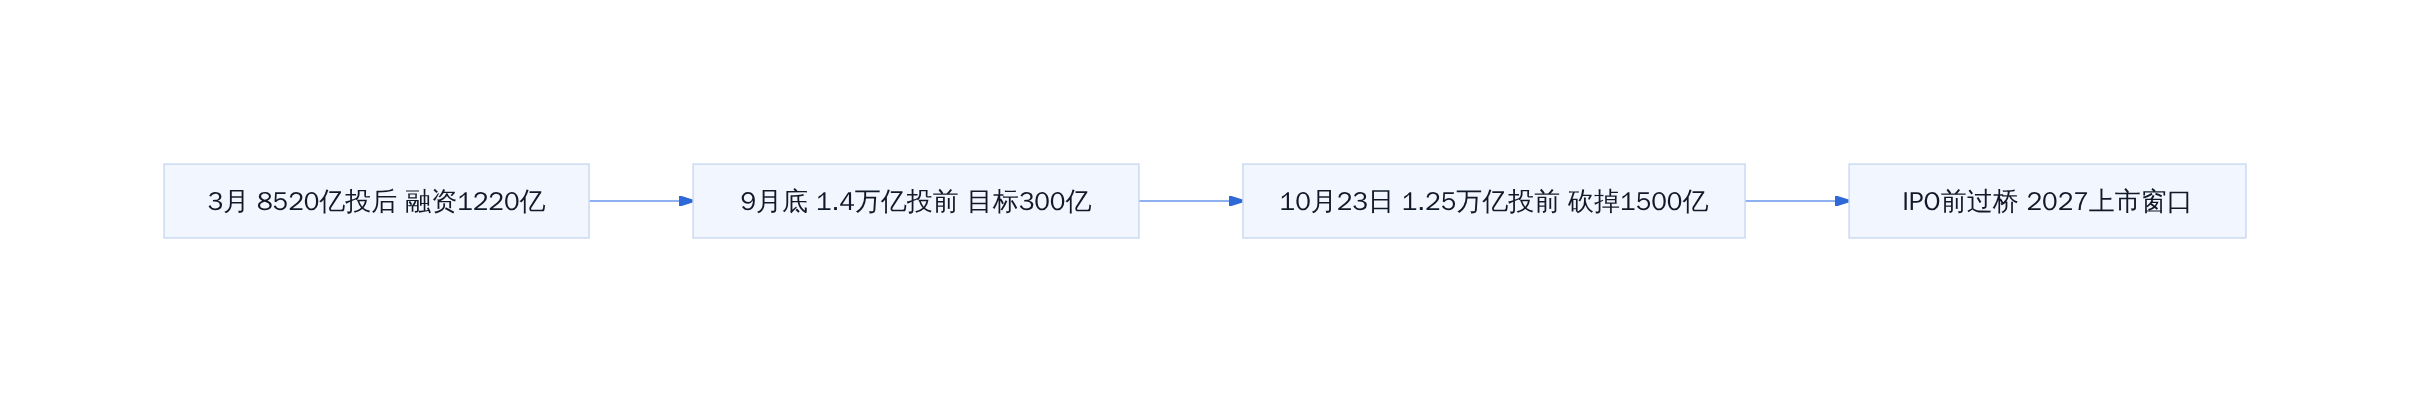
OpenAI 2026年三轮估值锚点
11%降幅在同类 mega-cap 交易中处于什么位置
11% 的降幅放在绝对数字上不算夸张,但放在这轮交易的语境里就不一样了。三个约束条件需要同时看。第一,这是投前估值,不含本轮新募集的 300 亿美元,新钱进来后公司实际价值更高,但老股东持有的每股对应份额被稀释了。第二,领投方是 Coatue Management 与阿联酋主权基金,不是二级市场对冲基金,它们拿的是长期持有仓位而非短期套利。第三,这轮被 CFO Sarah Friar 明确定位为 IPO 前的过渡安排,她 8 月对员工说过 OpenAI「将在 2027 年成为一家上市公司」,具体日期未定。
一级市场 mega-cap 轮次之间,估值通常是单调递增的。投资者以溢价抢入,发行人很少在谈判最后阶段主动降价。把参照系拉开看,过去三年 SaaS 赛道百亿美元以上的私有交易,估值回调幅度普遍在 5% 以内,且几乎都发生在下一轮启动前的静默期,而非签约前最后一周。OpenAI 这次是在已经拿到 ICP 的阶段调价,相当于买家拿着意向书回来谈能不能便宜一点。一次砍掉 11%,且发生在认购之后,说明需求端的收缩幅度超出了发行人的预期模型。
更狠的是,这次降价不是某一个买家压价的结果,而是整体需求端同时走弱。同期美股科技股面临持续抛售,Meta 与特斯拉混合财报加剧了市场对于债务驱动型 AI 基础设施繁荣能否延续的疑虑。OpenAI 自己 2 月告知投资者的目标是 2030 年总计算支出约 6000 亿美元,这个数字还挂在墙上。1.25 万亿的投前估值对应的是旧股本,新钱还没到账,算力采购的账单已经在倒计时。
这轮砍价对从业者最直接的启示:当 AI 基础设施的资本开支周期第一次跑在了估值后面,定价权就从卖方转移到了买方。如果你手上有一个依赖大额 GPU 或电力采购的项目,现在跟上游供应商谈价格,窗口比三个月前好。但边界要记清楚:Anthropic 11 月中旬上市,目标估值 1.5 至 2 万亿美元。一旦它打开二级市场定价锚,整个赛道的坐标系会被重新校准,那时候再谈价格就不是同一个市场了。
谁在接盘,谁在观望
Coatue与阿联酋主权基金的领投逻辑
Coatue 是纽约的科技专注基金,管过 Meta、SpaceX 的早期轮。这次它没单独扛,而是拉上阿联酋主权基金做联合领投。实话说,这不是纯粹的财务回报逻辑。OpenAI 同步在谈一项商业协议,核心是阿联酋伙伴新建算力的优先采购权。对主权基金而言,买的不只是一张股权凭证,是一整套算力基础设施的使用资格。OpenAI 内部 2030 年 6000 亿美元计算支出计划里,阿联酋的数据中心是补不上的一块拼图。
摩根士丹利和Dragoneer推介时的真实温度
《金融时报》引述参与推介流程的消息人士原话,「完全没有出现任何抢购」。同一位人士补充,「此前每次 OpenAI 出现时都是狂热,这次有点沉默」。摩根士丹利和 Dragoneer 把 1.4 万亿投前估值递到私人财富客户面前时,背景板是 Meta 和特斯拉好坏参半的财报,以及市场对债务驱动的 AI 基础设施繁荣能否延续的集体怀疑。华尔街从抢着接变成开始挑了。
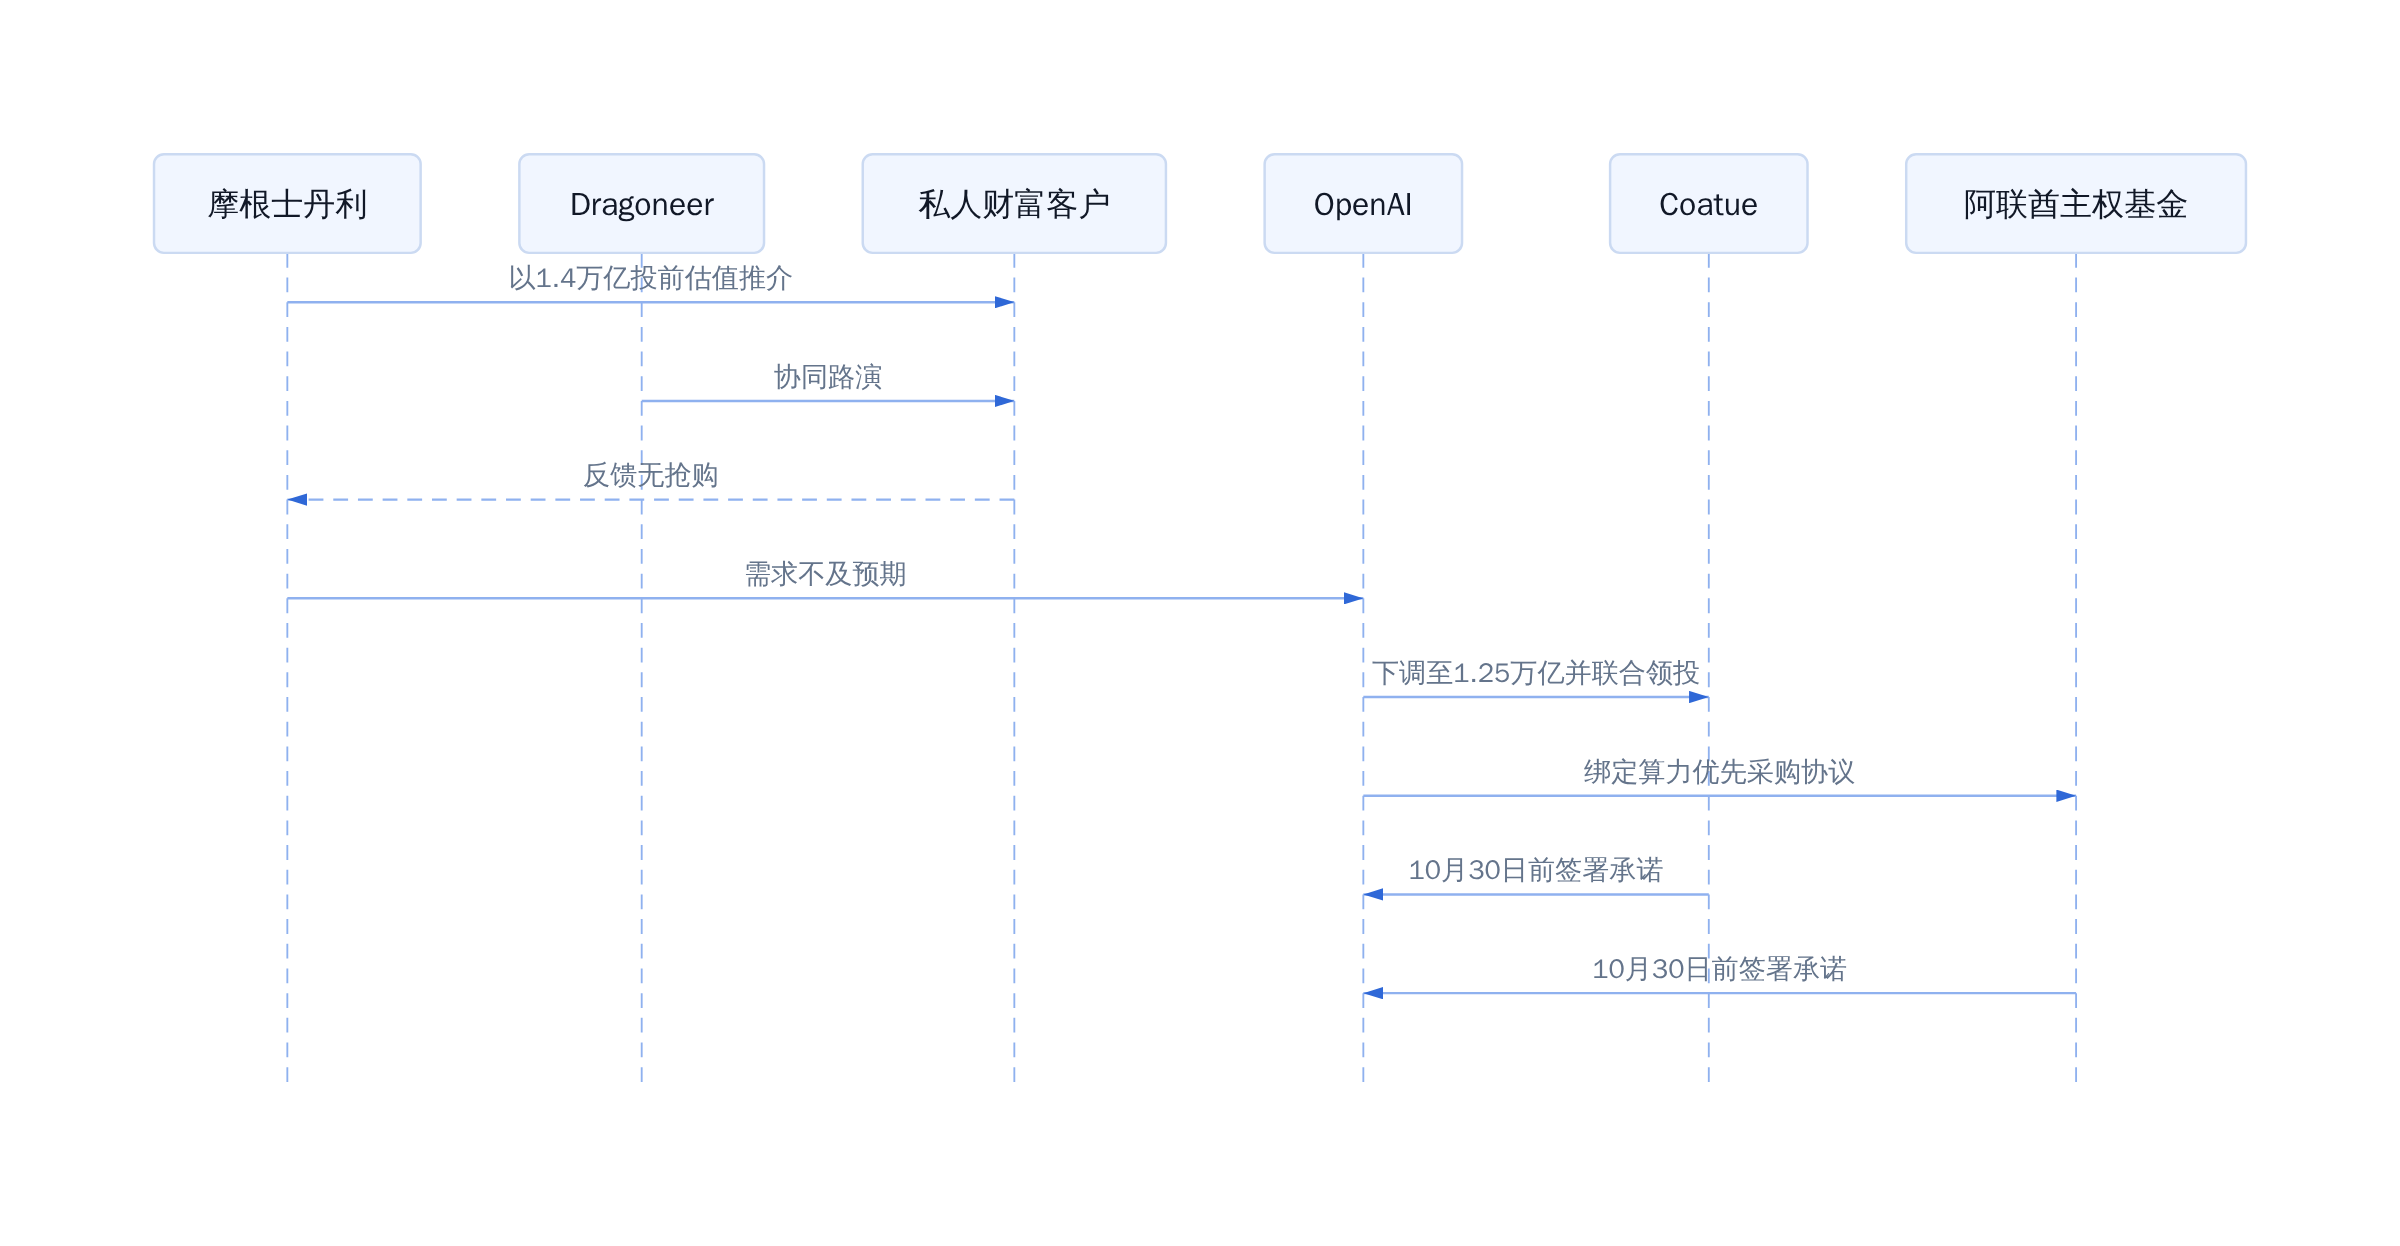
OpenAI 本轮融资推介与认购流程
300亿美元过桥融资的结构拆解
投前估值口径:为什么1.25万亿不含新募集的300亿
1.25万亿是投前估值,300亿进来后实际交易后估值为1.55万亿。这个口径选择不是会计技巧,是利益分配:新资金不摊入分子,对现有股东(软银、微软等)的稀释率更低,对 Coatue 和阿联酋主权基金的入场价也显得克制。读 mega-cap 私募交易,第一步先确认 pre 还是 post,300亿量级下两者差距是24%。
与2027年IPO时间表的衔接
CFO Sarah Friar 八月对内部员工说过,2027年会上市。六月已向 SEC 秘密递交招股书,但没披露具体日期。本轮定位是「过桥」,不是终局定价。竞品 Anthropic 目标 1.5 至 2 万亿、计划十一月挂牌。OpenAI 必须在 Anthropic 之后仍有独立叙事,否则二级定价会反向压本轮锚点。
1.4万亿时抢着接,1.25万亿时开始挑
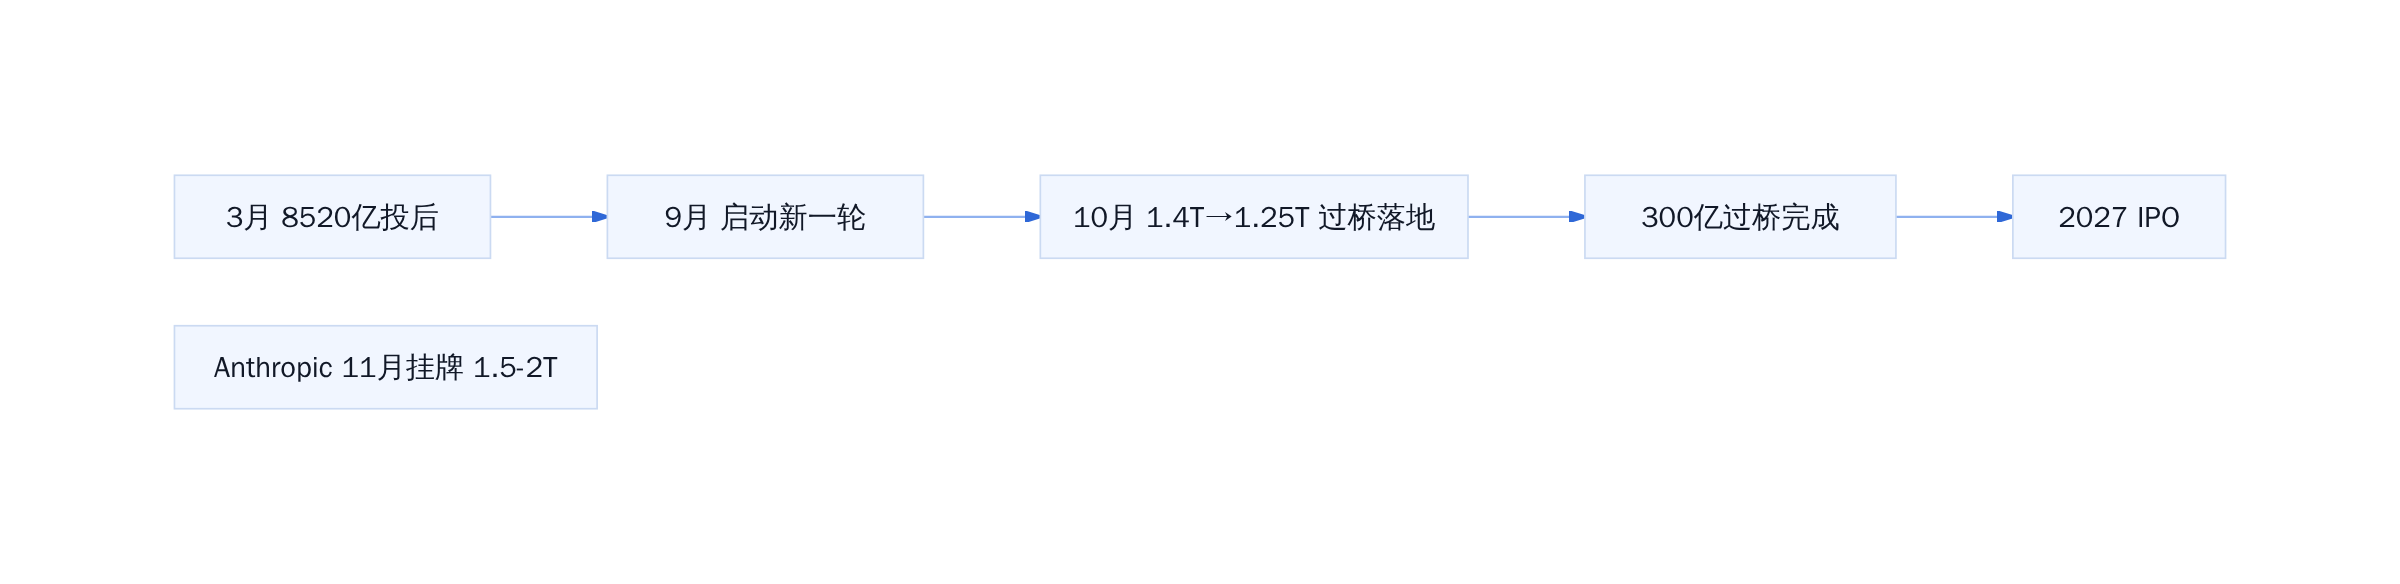
OpenAI 融资到IPO时间线
配套算力协议:阿联酋新建算力的优先采购权意味着什么
融资之外,OpenAI 同步在谈一项商业协议,换取阿联酋合作伙伴新建算力的优先采购权。背景是 OpenAI 此前告知投资者,到 2030 年总算力支出约 6000 亿美元。优先采购权把一部分 capex 从即期现金流出变成锁定供给,节奏上更平滑,但前提是阿联酋那边建设进度不掉队。做 AI 基础设施预算的从业者可以直接参考这个结构:用长期合约和优先权替代 spot 采购,把 capex 节奏对齐融资节奏,而不是反过来。
对从业者的两条可执行判断
做AI基础设施投资的:债务驱动型capex的估值风险怎么对冲
OpenAI 2030年前承诺的算力支出约6000亿美元,当前年化收入仍在数十亿量级。中间的缺口靠持续在一级市场以扩张倍数融资来填。本轮砍价11%,是第一个明确信号:扩张倍数正在收窄。
如果你管着AI基础设施方向的基金,现在该做一件事:对组合内每家公司跑一遍「capex削减30%到40%后,计算路线图是否仍然成立」的压力测试。答案是否定的,入场倍数就该往下压。Bridge结构本质上是你在为「模型算力需求」和「收入承载力」之间的裂缝买单,合同里要写清楚IPO未成时的退出路径和时间触发条件。
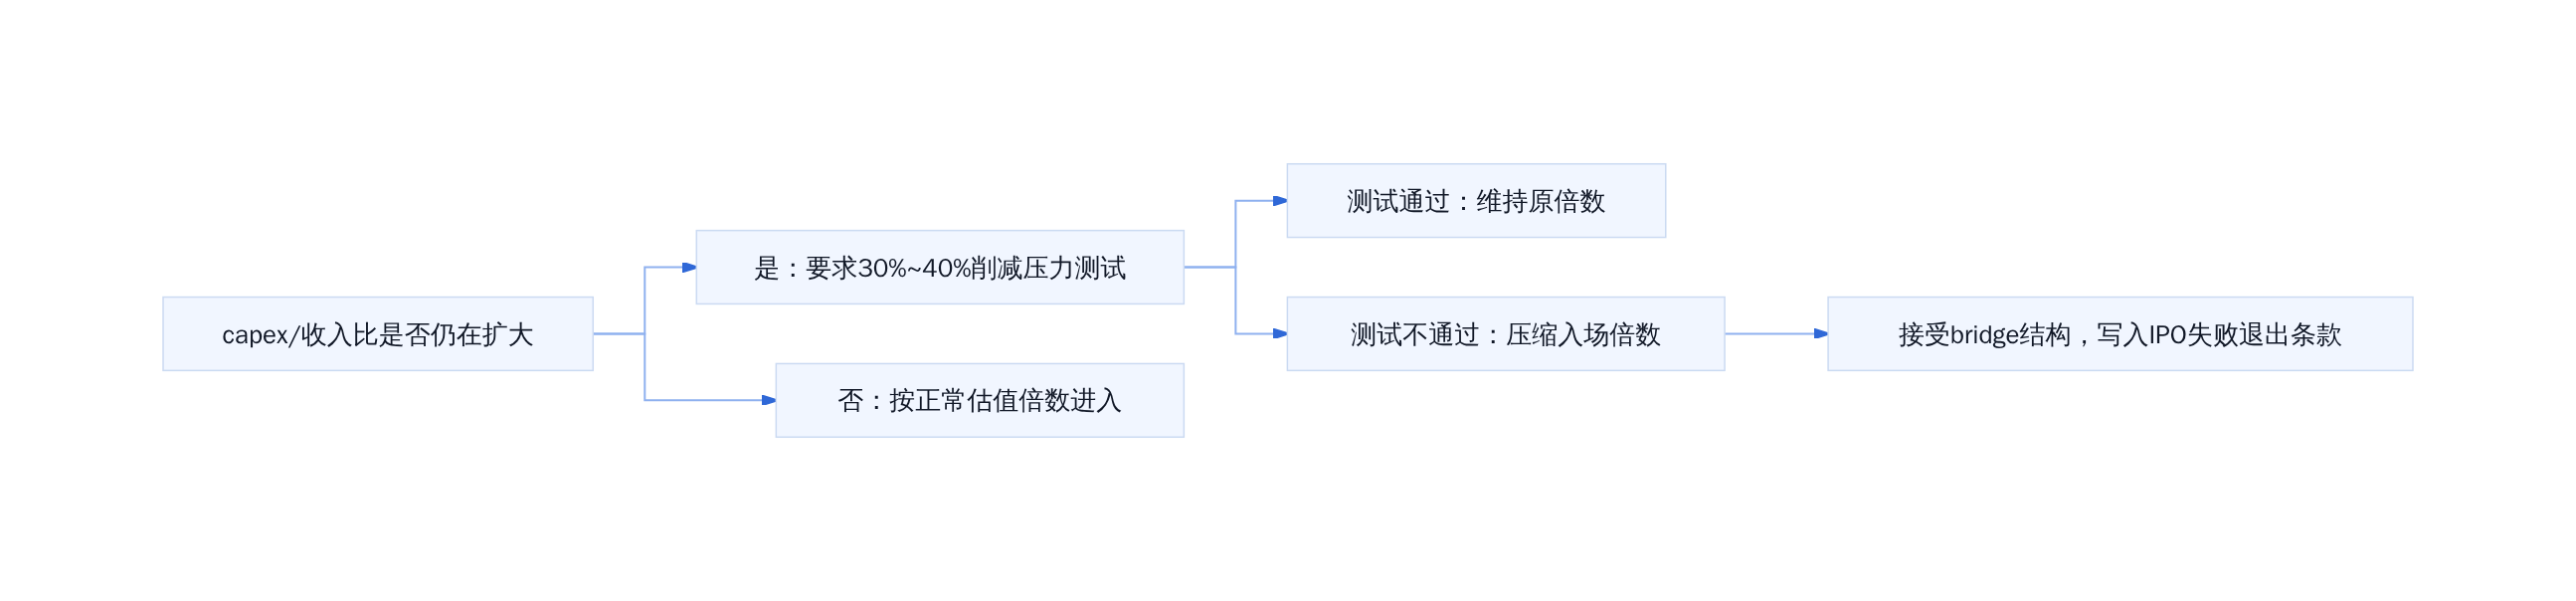
AI基础设施投资压力测试决策
看一级市场流动性的:从「狂热」到「沉默」,该读哪些先行指标
3月那轮的推介反馈是「每次OpenAI出现都是狂热的抢购」,10月这轮变成了「完全没有出现任何抢购」。同一个标的,五个月内买盘温度从冰点上方掉到了冰点。
读先行指标,盯三个。一是二级市场折价与公开市场走势的共振:Forge、Caplight上AI私有标的的mark如果在同期走弱,说明不是单一事件,是整条流动性曲线在收缩。二是成交周期压缩:OpenAI这轮给了10月30日硬截止,议价权已经从买方移到了卖方。三是领投方结构变化:3月是主权基金跟随美国科技基金入场,这轮是阿联酋主权基金与Coatue并列领投,风险承担主体换了层级。
还有一个外部变量:Anthropic 11月中旬IPO,目标估值2万亿。如果那笔定价疲弱,整个AI私有估值锚会被再往下拽一格,OpenAI的bridge结构就从「过渡安排」变成「被动稀释」。
参考文献
- IT之家:消息称OpenAI融资磋商进入尾声,估值目标下调至1.25万亿美元
- CNBC视频:OpenAI nears funding round of up to 1.25T valuation
- 华尔街见闻:投资者不买账?OpenAI下调估值目标至1.25万亿
- The Decoder: OpenAI lowers valuation target, raises up to $30 billion
- Reuters: OpenAI targets 1.4 trillion valuation
- 鉅亨網:OpenAI傳推進300億美元新融資 華爾街不再搶購
延伸入口
- 原文归档:tobemagic.github.io/ai-magician…
- 公众号:计算机魔术师